給与明細の所得税はなぜ高い?月々の計算方法と手取りの真実【2026】
毎月の給料日に支給明細書を開いた瞬間、「残業を頑張ったはずなのに、手取りが思ったより少ない」「なぜ所得税だけでこんなに引かれているのか」と釈然としない思いを抱いた経験を持つ会社員は少なくありません。物価高が続く2026年の生活環境において、額面給与と手取り額の乖離は家計を直撃する切実な問題です。
国税庁の統計資料や企業の労務担当者への取材から見えてくるのは、月々の給与から引かれる所得税が「最終的な税額」ではなく、国が定めた緻密な推計ルールに基づいて機械的に天引きされているという事実です。本稿では、給与明細のブラックボックスとなりがちな月々の所得税の計算ロジックを解剖し、手取りを左右する控除の仕組みや天引きの真相を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月々の所得税は確定額ではなく「源泉徴収税額表」に基づく概算天引きであり、年間の実税額より高めに設定されやすい構造的な理由がある。
- 要点2:天引き額を決定づけるのは「社会保険料控除後の給与額」と「扶養親族の数」であり、住民税とは課税の計算時期や徴収ルールが根本から異なる。
- 要点3:払いすぎた税金は年末調整で還付されるが、申告書の書き漏れやボーナス時の税率跳ね上がりを放置すると、年間数万円単位の手取り減につながるリスクがある。
給与明細を見て「引かれすぎ?」と疑う理由|源泉徴収税額表が使われる決定的な背景
給与明細に記載された税額を見て「所得税 引かれすぎ なぜ」と疑問を抱く人が後を絶たない背景には、日本の税務行政が採用している「源泉徴収制度」の根本的な仕組みがあります。所得税は本来、1月1日から12月31日までの1年間に得たすべての所得が確定した段階で計算される税金です。しかし、全国数千万人の給与所得者が年度末に一斉に確定申告を行う事態になれば、税務署の処理能力はパンクし、国家の財政収入も年度末まで滞ってしまいます。
そこで導入されているのが、事業主が毎月の給与からあらかじめ税金を天引きして国へ代理納付するシステムです。この月々の計算において、現場の労務現場で必ず用いられるのが国税庁発行の「給与所得の源泉徴収税額表」です。源泉徴収税額表 見方を紐解くと、この表は「その月の給与水準が年間を通じて続いた場合」を仮定して作成されていることがわかります。
国税庁関係者や税理士の証言によると、月々の源泉徴収税額は「徴収不足を出さないこと」を最優先に設計されています。年度途中の昇給や残業代の変動、突発的な手当によって年間の課税所得が跳ね上がっても税金の取りっぱぐれが起きないよう、月々の税額は安全圏を見込んでやや高めに算出される傾向があります。これが、毎月の明細を見て「引かれすぎている」と感じる最大の理由です。
つまり、毎月の所得税はあくまで「仮払い」に過ぎません。この概算徴収によって生じる納めすぎの差額を12月に帳尻合わせし、正規の税額に戻すプロセスこそが「年末調整 還付金 理由」の正体なのです。
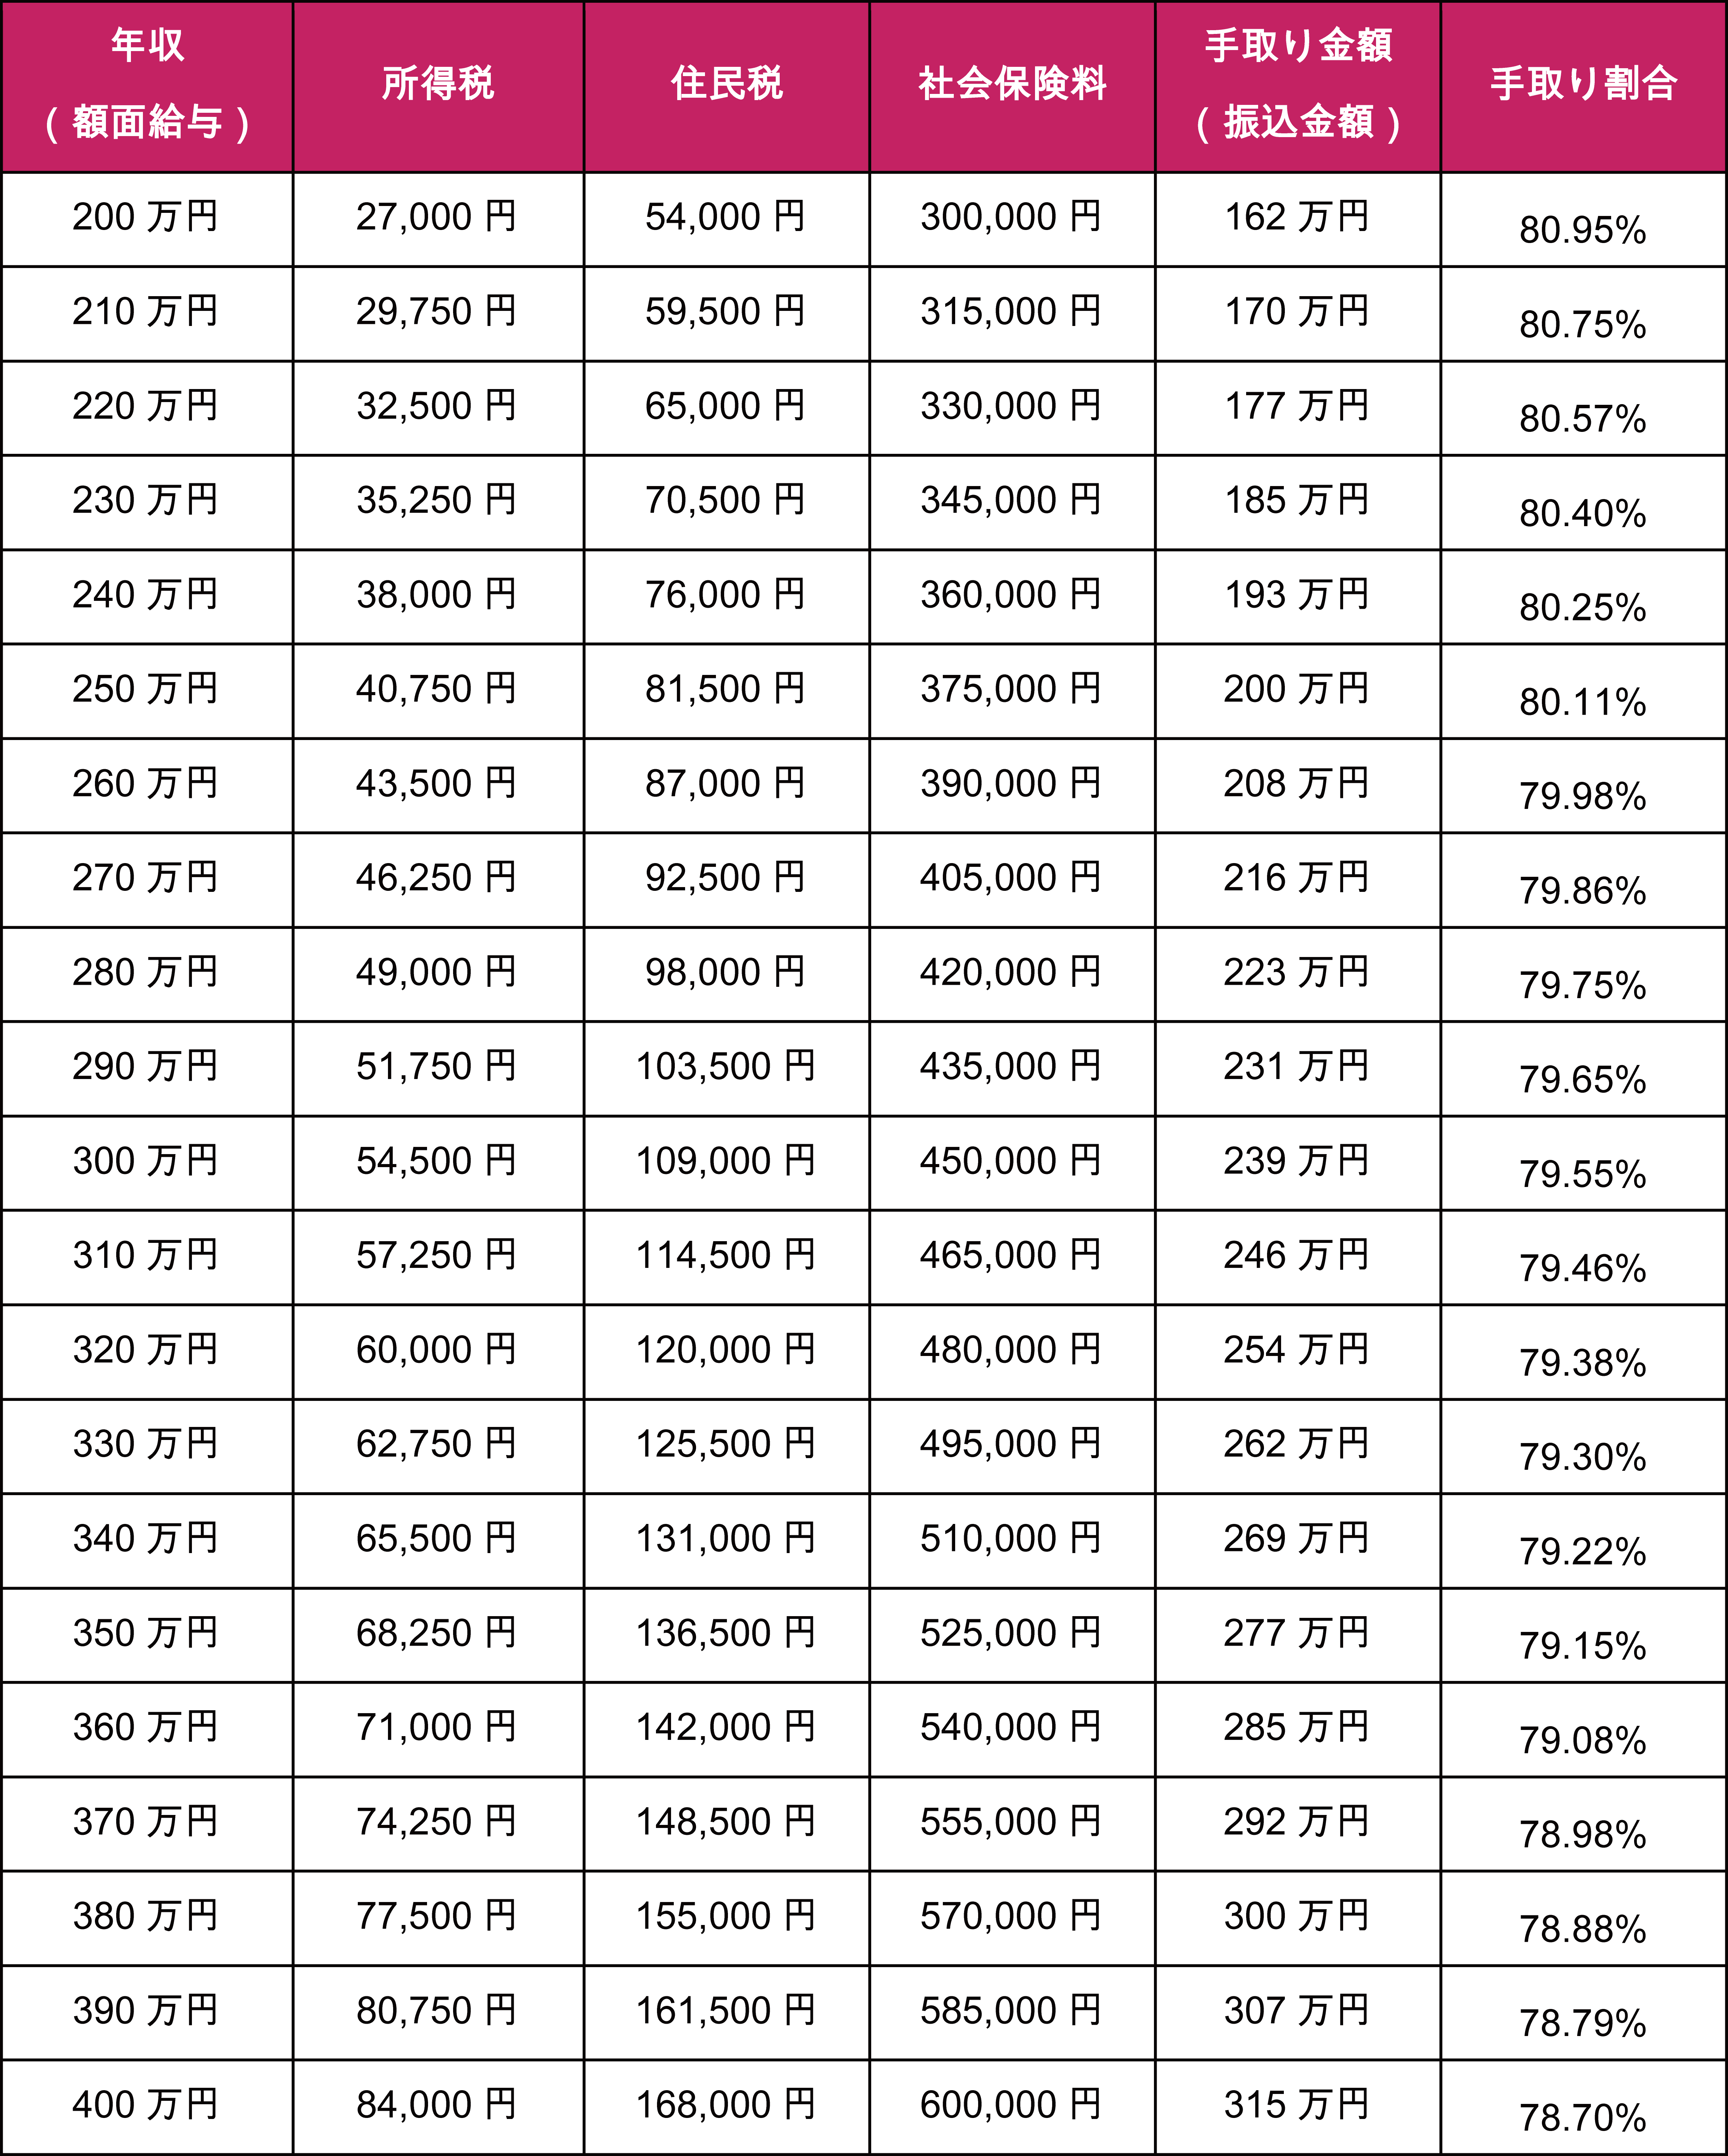
【図解・比較表】額面と手取りの決定的な違い|月々の給与から天引きされる内訳
給与交渉や求人票で目にする給与は「額面給与」ですが、個人の銀行口座に着金するのは各種控除が差し引かれた「手取り給与」です。この額面と手取り 違いを理解するには、毎月どのような名目でいくら差し引かれているのか、その内訳を客観的データで可視化する必要があります。
会社員の手取り額は一般に「額面の約75%〜82%」に収まるとされますが、引かれる項目は大きく「社会保険料」と「税金」の2種類に大別されます。それぞれの役割と計算の基準値を見ていきます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 健康保険料・介護保険料 | 標準報酬月額の約9.8%〜11.8%(労使折半のため自己負担は約5%前後) | 月収30万円で約1.5万〜1.8万円(40歳以上は介護分加算) | 都道府県や加入健保組合によって料率が異なるため要確認。 |
| 厚生年金保険料 | 保険料率18.3%固定(労使折半により自己負担は9.15%) | 月収30万円で約27,450円 | 天引き額の中で最も大きな割合を占め、手取りを強く圧迫する主因。 |
| 雇用保険料 | 一般の事業で労働者負担0.6%(千分の6) | 月収30万円で約1,800円 | 比率は小さいが、失業給付や育児休業給付の原資となる重要項目。 |
| 源泉所得税 | 「社会保険料控除後の額」と扶養親族数を税額表に照合して決定 | 月収30万円(扶養0人)で約5,600円〜6,000円程度 | 残業代の多寡で毎月変動する。年末調整で最終過不足が精算される。 |
| 住民税 | 前年の課税所得に対して一律約10%(所得割)+均等割 | 月収30万円(前年同額の場合)で約12,000円〜14,000円 | 入社2年目の6月から突如天引きが始まり、若手の手取りを削る要因。 |
ここで多くの人が混乱するのが、住民税 所得税 違い 時期の問題です。所得税はその月の給与に対して即座に概算徴収されますが、住民税は「前年の所得」をベースに確定した税額を、翌年6月から翌々年5月までの12分割で後払いします。そのため、前年大きく稼いだ人は、翌年の残業代が減ったとしても重い住民税が引き落とされ続けるタイムラグが発生します。
【実践】給与手取り計算シミュレーション|月収ごとのリアルな源泉徴収税額
月々の所得税が具体的にどのような数式で導き出されるのか、ステップに沿って給与手取り 計算 シミュレーションを行います。多くの人が「総支給額(額面)× 税率」と誤解していますが、実際のプロセスは異なります。
所得税の天引き額を導く基礎方程式は次のとおりです。
【額面総支給額】−【通勤手当等の非課税枠】−【社会保険料等の合計】=「源泉徴収税額表の適用基準額」
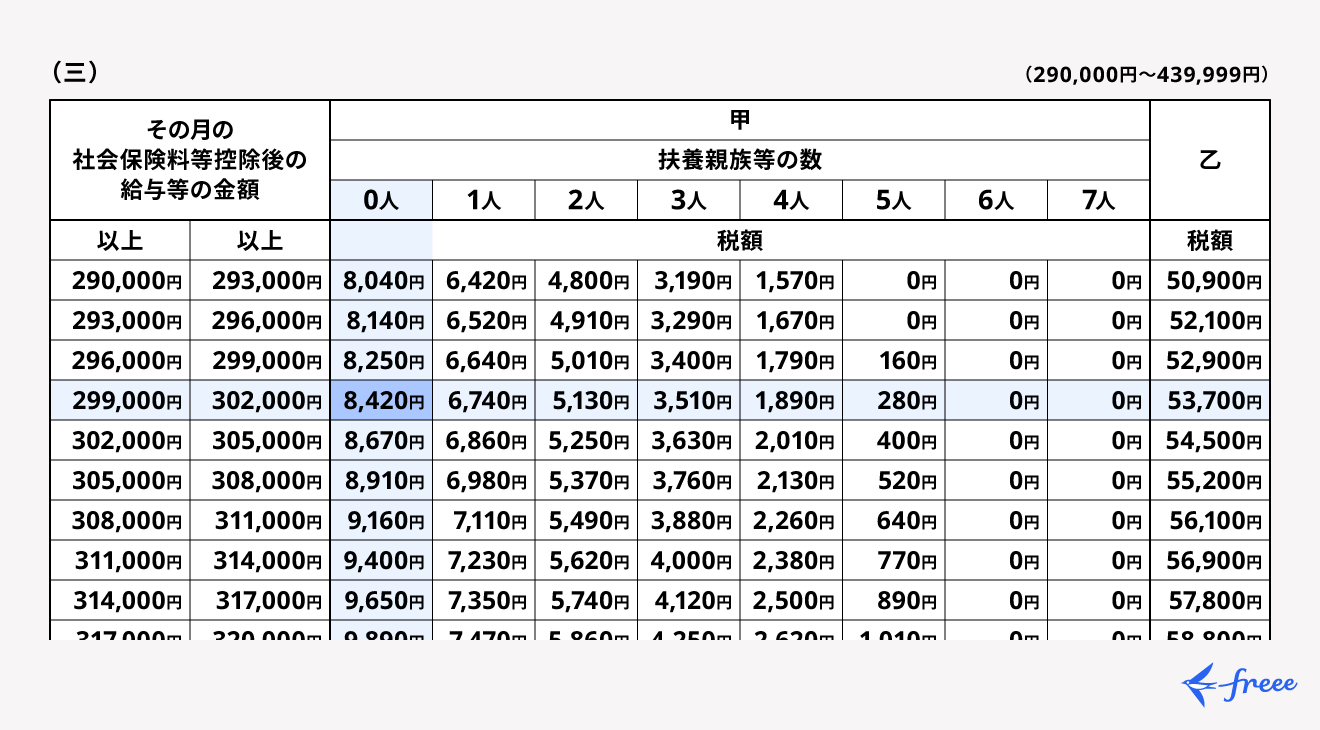
この計算手順において極めて重要な役割を果たすのが社会保険料控除 仕組みです。健康保険料、厚生年金保険料、雇用保険料として差し引かれた金額は全額が控除対象となり、この分には一切税金がかかりません。社会保険料を差し引いた後の金額をベースに、国税庁の「源泉徴収税額表(月額表)」の「甲欄(扶養控除等申告書を提出している正規区分)」を照合します。
具体的なシミュレーション例を見てみましょう(※単身・扶養親族0人の場合)。
【モデルケースA:月収25万円(単身)】
・額面総支給額:250,000円
・社会保険料合計(約15%概算):約37,500円
・社会保険料等控除後の給与等の金額:212,500円
・税額表「甲欄・扶養0人」の該当税額:約4,640円
・手取り額(住民税前年非課税の1年目想定):約207,860円
【モデルケースB:月収35万円(単身)】
・額面総支給額:350,000円
・社会保険料合計(約15%概算):約52,500円
・社会保険料等控除後の給与等の金額:297,500円
・税額表「甲欄・扶養0人」の該当税額:約8,380円
・住民税(約15,000円と仮定した場合)を引いた実手取り額:約274,120円
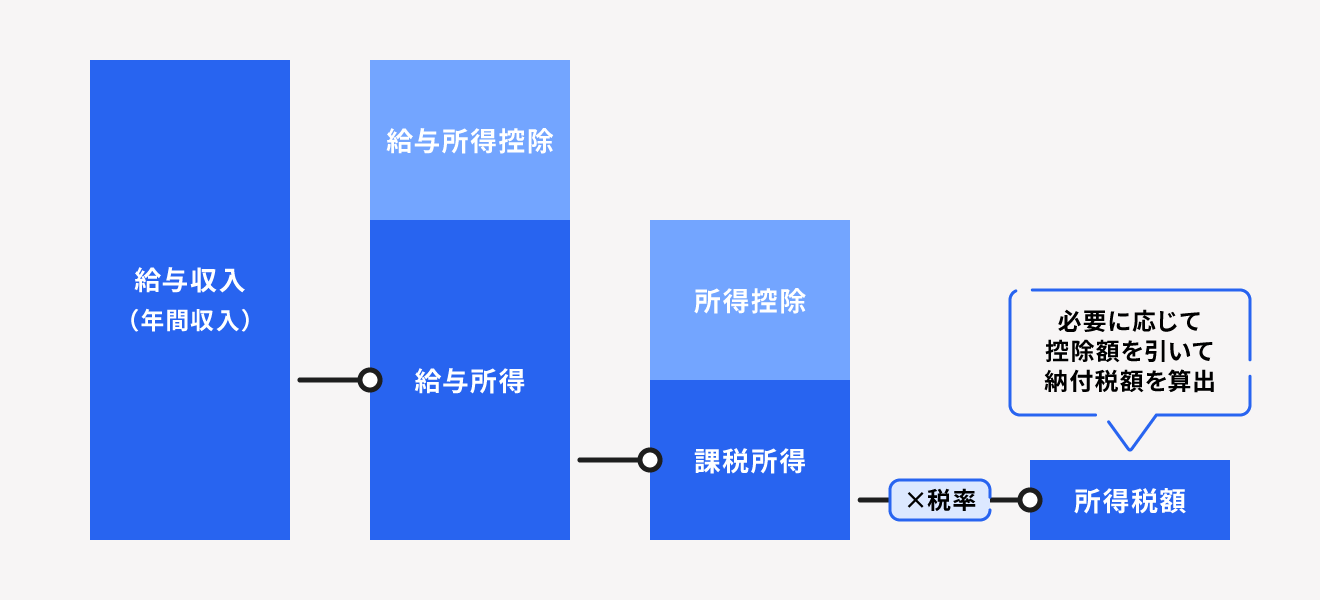
一方、年間の確定税額を求める際には課税所得 金額 計算方法が用いられます。年間の総収入金額から、必要経費に相当する「給与所得控除」を差し引き、さらに基礎控除や配偶者控除などを差し引いた残額に累進税率(5%〜45%)を掛け合わせます。給与所得控除 上限は現在、給与収入850万円超で一律195万円に頭打ちとなるため、高所得者ほど課税所得が圧縮されにくく、月々の天引き額も跳ね上がる構造です。
さらに見落とせないのが、賞与時におけるボーナス 所得税 月々 違いです。ボーナスの源泉徴収は月額表ではなく、「賞与に対する源泉徴収税額の算出率の表」という別表が適用されます。「前月の社会保険料控除後の給料」を基準に適用税率(%)を判定し、その税率を賞与額に直接掛け合わせます。前月に突発的な残業代や手当がついて前月給与が膨らんでいた場合、賞与にかかる所得税率のランクが1段階上がり、ボーナスの手取りが一気に削られる現象が発生します。
【実態検証】「手取り泥棒」と感じる心理的メカニズムとSNS上の叫び
大手SNSや質問投稿サイトの投稿を分析すると、給与明細に対するユーザーの不満や当惑が日常的に噴出しています。「昇給で基本給が1万円上がったのに、所得税と保険料が増えて手取りが千円台しか増えていない」「額面40万円なのに手取りが30万円前半で、引かれた金額を見て絶望した」といった生の声が溢れています。
行動経済学や心理学の領域では、人間は「得ることの喜び」よりも「失うことの痛み」を約2倍強く感じるという「プロスペクト理論(損失回避性)」が知られています。支給額という「一度手に入りかけた資産」から、自らの意思とは無関係に所得税や社会保険料が差し引かれていくプロセスは、労働者に強い心理的リアクタンス(自由の侵害に対する反発)と喪失感をもたらします。これがネット上で「手取り泥棒」「天引きショック」と揶揄される感情的な根本要因です。
さらに労務の現場観察において、手取りを激減させる致命的な手続き上のミスとして頻発しているのが扶養控除等申告書 書き方の不備や提出遅延です。
年末や入社時に勤務先から配られる「給与所得者の扶養控除等(異動)申告書」を単なるルーチン作業だと思い込み、未提出のまま放置する従業員が毎年一定数存在します。この申告書を出していない従業員に対しては、会社側は法律上、源泉徴収税額表の「乙欄」を適用しなければなりません。「甲欄」なら月額4,600円程度で済む税額が、「乙欄」を適用された瞬間に月額数万円へと急増し、手取りが数万円単位で吹き飛ぶ事態になります。現場の給与担当者が「申告書だけは期限内に出してほしい」と口を酸っぱくして訴えるのはこのためです。
一般に知られていない盲点とネットの誤解|「税金が勝手に増えた」の正体
給与天引きをめぐる議論の中には、制度の無理解から生じる誤解やデマが少なからず流通しています。取材をもとに、給与明細にまつわる代表的な誤謬を解体します。
誤解①:「残業代がついた月は、税金が増えて結果的に手取りが損をする」
ネット上で定期的に拡散される「残業しすぎると税率が上がって手取りが減るから残業しない方がいい」という言説は、数学的に明確な誤りです。日本の所得税は「超過累進税率」を採用しており、税率が上がるのは一定基準を超えた超過分に対してのみです。また月々の税額表でも、支給額の増加分以上に所得税が増加する逆転現象は生じません。残業代が増えれば、所得税が引かれたとしても必ず手取りの絶対額はプラスになります。
誤解②:「会社が給与から所得税を余分にピンハネしている」
「先月より税金が急に増えたのは会社の嫌がらせではないか」という不信感を抱く従業員もいますが、事業主には源泉所得税を着服するインセンティブは一切ありません。会社は国税庁が告示した計算表どおりに機械処理を行い、預かった全額を翌月10日までに税務署へ納付する法的義務を負っています。仮に過不足が生じても、最終的には年末調整または個人の確定申告によって国から本人へ直接還付される仕組みです。
2026年最新 税制改正 所得税をめぐる論調にも注意が必要です。2024年に実施された「定額減税(1人あたり所得税3万円・住民税1万円)」の過渡期を経て、税制調査会では「年収の壁(103万円・106万円・130万円)」の見直しや、基礎控除・給与所得控除の基準引き上げに関する議論が活発化しています。パート・アルバイトや共働き世帯だけでなく、フルタイム勤務の給与所得者にとっても、社会保険の適用拡大と税制の連動により、月々の天引き基準が微小に変更される局面が続いています。制度変更のニュースにアンテナを張り、明細の数字を定点観測する姿勢が求められます。
【プロの結論】給与所得者が自衛するための判断基準とアクション
給与明細の天引き額に一喜一憂する受動的な姿勢から脱却し、手取りを最大化して家計を守るためには、会社員であっても戦略的な税務リテラシーが不可欠です。専門家の視点から、天引きへの向き合い方を「適性・状況別」に整理します。
【状況別】放置してよい人・今すぐ見直すべき人の判断基準
▼特別な対応が不要な人(現状維持で問題ないケース)
・単身で扶養家族がおらず、医療費や生命保険の支払いが年間基準値以下である。
・副業収入がなく、勤務先へ毎年期限内に「扶養控除等申告書」を提出している。
・月々の手取り変動が数千円の範囲内に収まり、年末調整で少額の還付金を受け取っている。
▼今すぐ給与明細と控除を確認すべき人(損をしている可能性が高いケース)
・年の途中で結婚・離婚・出産があった、あるいは離れて暮らす親に仕送りをしている(扶養控除・配偶者控除の申告漏れリスク)。
・iDeCo(個人型確定拠出年金)や企業型DCのマッチング拠出を活用していない(拠出額の全額が所得控除になる恩恵を放棄している状態)。
・副業収入が年間20万円を超えている、または2か所以上の会社から給与を受け取っている(乙欄課税の精算や確定申告を怠ると追徴課税のリスクがある)。
月々の所得税を自力で直接減らすことはできませんが、年末調整や確定申告を正しく活用することで、結果として課税所得を圧縮し、引かれすぎた税金を取り戻すことは合法的に可能です。給与明細を単なる「手取りの確認通知」として読み流すのではなく、自身が社会保険や税務のどのステージに位置づけられているかを監視する財務諸表として活用することが、最も効果的な家計防衛となります。
【所得税 月々 計算】に関するよくある質問(FAQ)
Q1:基本給が変わっていないのに、月によって所得税の金額が変わるのはなぜですか?
A1:所得税の月額計算は、残業手当、深夜手当、休日手当、役職手当などを合算した総支給額から社会保険料を引いた「その月の課税対象額」で判定されるためです。残業代が数千円増減しただけでも、源泉徴収税額表の該当ランクが1段階上がり、天引きされる所得税が変動します。
Q2:扶養控除等申告書を出し忘れた場合、引かれすぎた高い所得税は戻ってきますか?
A2:はい、確実に戻ってきます。申告書を出し忘れて「乙欄」の高い税率で天引きされてしまった場合でも、年内の年末調整に書類が間に合えば会社で再計算されて差額が還付されます。年末調整に間に合わなかった場合でも、翌年2月16日以降に自身で確定申告を行えば、払いすぎた税金は全額指定口座へ振り込まれます。
Q3:入社1年目の新入社員は所得税が引かれないというのは本当ですか?
A3:それは誤解です。入社1年目の初任給であっても、社会保険料控除後の給与が税額表の基準値(単身者の場合、月額88,000円以上)を超えていれば所得税は初月から天引きされます。「1年目に引かれない」と言われるのは住民税であり、所得税は入社初年度から全額徴収されます。
まとめ:仕組みを知れば給与明細の「モヤモヤ」は解消できる
毎月の給与明細から引かれる所得税は、決して会社が恣意的に決めているものでも、不当に奪われているものでもありません。国家の徴収システムを円滑に回すため、「源泉徴収税額表」に基づいて機械的かつ安全寄りに概算徴収されている仮の数値です。
額面と手取りのギャップに不満を募らせる前に、給与明細の各項目に目を配り、社会保険料の控除枠や各種申告書の仕組みを正しく把握することが大切です。制度のカラクリを理解し、活用できる控除を漏れなく申告することこそが、不透明な税負担に惑わされず、自らの手取りを賢く守り抜くための確固たる防衛策となります。 (出典: 所得税 月 計算(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
