配偶者特別控除で扶養に入ってない?2026年最新の壁と正しい対処法
秋から冬にかけての年末調整シーズン、あるいは春先の確定申告の時期を迎えると、勤務先の総務窓口やファイナンシャルプランナーのもとに駆け込むパート就労者の姿が後を絶ちません。「夫の税金計算では配偶者特別控除を満額受けているはずなのに、なぜか健康保険の扶養から外れて自分で保険料を払わなければならなくなった」「配偶者控除の枠内に収めたつもりだったのに、会社から『扶養に入っていない』と告げられた」という深刻な混乱です。
手取りを少しでも増やそうとシフトを調整してきた働き手にとって、突然突きつけられる社会保険料の自己負担や、世帯手取りの逆転現象は生活を直撃する死活問題です。制度への信頼を揺るがすこのギャップはなぜ発生するのか。本稿では、税制と社会保険の構造的な食い違いを解き明かし、制度疲弊が進む日本の雇用環境において損をしないための自己防衛策を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「税制上の扶養(配偶者特別控除)」と「社会保険上の扶養」は根拠法も管轄官庁も完全に独立した別制度であり、両者の適用基準は一致しない。
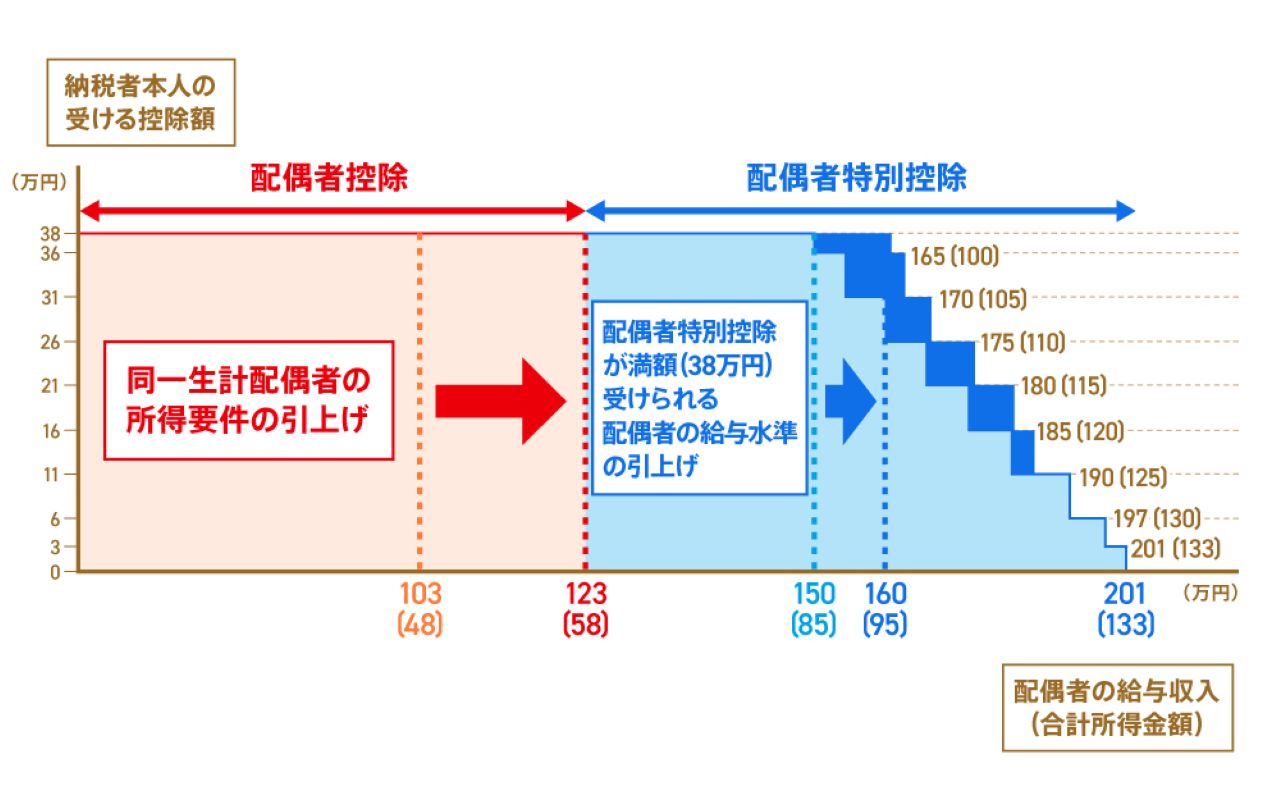
- 要点2:年収150万円まで配偶者特別控除を満額(最大38万円)受けられる税制に対し、社会保険は106万円または130万円で扶養から外れるため、「税制上は控除対象だが社会保険上は扶養外」というズレが不可避に生じる。
- 要点3:2026年に向けた厚生年金の適用拡大と年収の壁をめぐる税制抜本改正の行方を見据え、目先の手取り維持だけでなく将来の年金給付やキャリア自立を踏まえた戦略的判断が求められる。
【疑問を解明】配偶者特別控除の対象なのに扶養に入っていない決定的な理由
「配偶者特別控除を受けているのに扶養に入っていない」という不可解な現象が起きる根本的な原因は、日本における「扶養」という言葉が、税制上の扶養と社会保険上の扶養という2つの全く異なる制度を混同して使われている点にあります。
配偶者特別控除 扶養に入っていない 理由を突き詰めると、管轄する省庁と課税・保障の思想の違いに行き着きます。配偶者特別控除は財務省・国税庁が所管する所得税および住民税の仕組みであり、納税者(主に世帯主)の担税力(税金を支払う能力)に応じて税負担を軽減することを目的としています。一方で、健康保険や年金の扶養判定は厚生労働省および各健康保険組合・日本年金機構が管轄しており、被保険者の収入によって現実に生計を維持しているかという生活実態を基準に審査します。
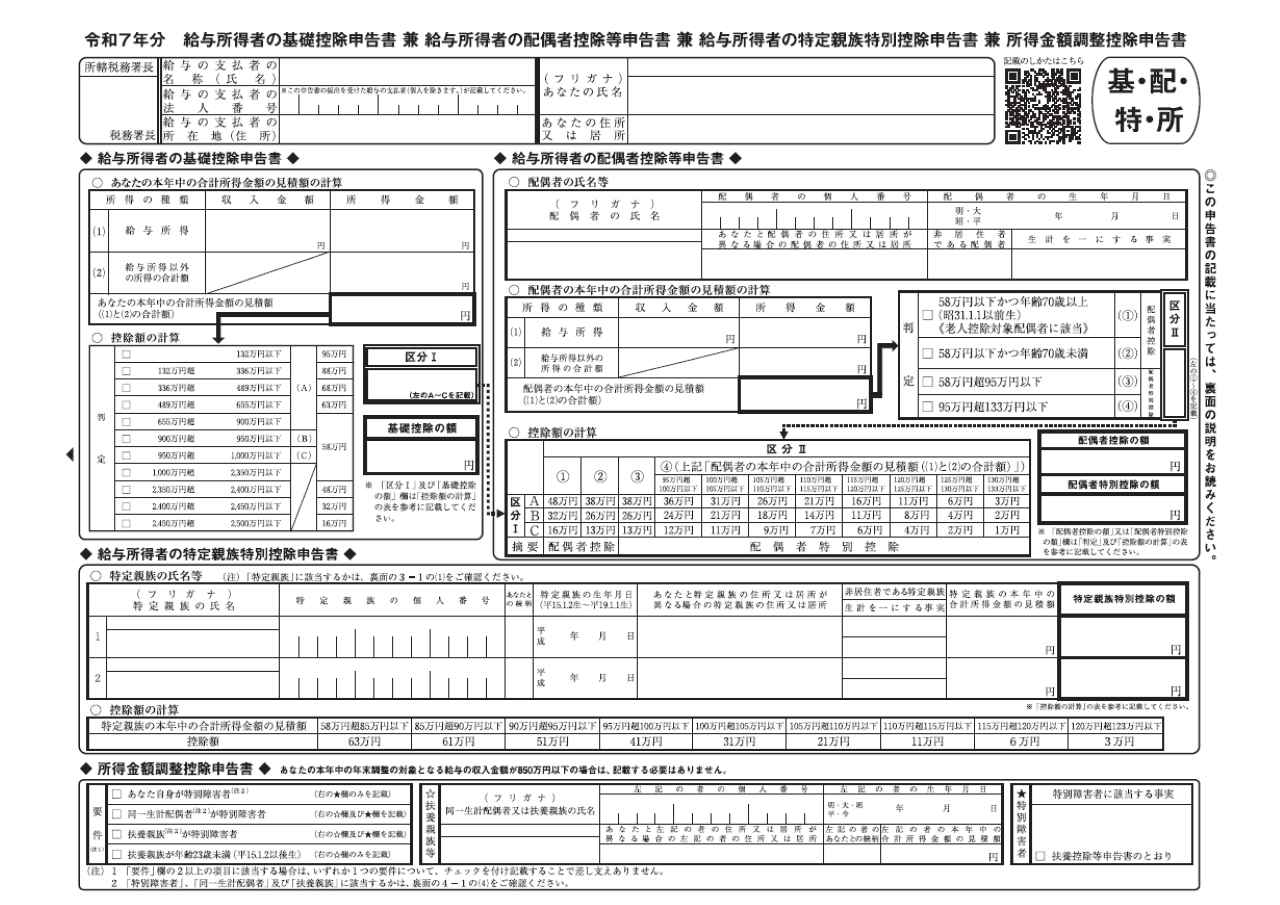
税制では、パートタイマー本人の給与年収が150万円の壁(配偶者特別控除の上限)に達するまで、世帯主の税額計算において最高38万円の満額控除が適用されます。しかし、社会保険の健康保険被扶養者 認定基準では、一般的に年間収入が130万円(一定規模以上の企業では106万円の壁)を超えた時点で自立した被保険者とみなされ、扶養資格を喪失します。つまり、「税金は安くなっているが、保険証は夫の扶養から外されている」という状態は、制度上ごく自然に、かつ合法的に発生するのです。
【一覧表で徹底比較】税制上の扶養と社会保険上の扶養における「年収の壁」
給与収入のボーダーラインごとに生じる権利と義務の変動を正確に把握しなければ、知らぬ間に手取りの急減に見舞われる危険があります。現行ルール下における各年収ラインの法的性質と家計へのインパクトを整理しました。
| 年収の基準 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 100万〜103万円 | 住民税 非課税世帯 年収条件の目安(自治体で微差あり)。103万円を超えると本人に所得税が発生。 | 基礎控除48万円+給与所得控除55万円=103万円(配偶者控除の満額域)。 | 税負担そのものは数千円程度と極めて軽微。過度な就労抑制は非合理的。 |
| 106万円 | 厚生年金 106万円の壁 適用拡大の基準。週20時間以上勤務、月額賃金8.8万円以上。 | 従業員数51人以上の企業規模要件。年約15万〜16万円の社会保険料が発生。 | 短期的には手取りが激減する最大の谷間。将来の年金受給額増加という対価がある。 |
| 130万円 | 130万円の壁 社会保険 扶養条件。企業規模に関わらずすべての配偶者が対象。 | 将来に向かって年収130万円未満(月収換算約108,333円以下)であること。 | 配偶者特別控除は受けられるが社保の扶養は完全に消滅する、混乱の主因。 |
| 150万円 | 配偶者特別控除の満額(38万円控除)が受けられる給与収入の限界値。 | 世帯主(納税者)の本業所得が900万円以下の場合に最大控除。 | すでに社会保険の扶養からは外れているため、働き損ゾーンを脱出する通過点。 |
| 201.6万円 | 配偶者特別控除が完全に消失する上限(所得換算で133万円以下)。 | 150万円超から201.6万円未満までは段階的に控除額が縮小(36万〜3万円)。 | このラインを超える水準まで稼ぐことで、世帯全体の手取りが明確に増加に転じる。 |
【実態検証】利用者の生の声と現場目線で見えたリアルな混乱
行政の相談窓口や大手SNS、知恵袋などのコミュニティでは、制度の複雑さに翻弄された当事者たちの悲痛な告白が日々寄せられています。都内のスーパーでパートとして勤務する40代女性は、自嘲気味に現場の実情を語ります。
「店長から『年末の繁忙期に少しシフトを増やせないか』と頼まれ、150万円までは税金が優遇されると聞いていたので引き受けました。ところが12月になり、夫の勤務先健保から被扶養者資格の確認調査票が届き、年間見込み収入が130万円を超えていると判定されて保険証の返還を求められました。パート 扶養外れた場合 手続きを自ら行い、自分で国民健康保険と国民年金に加入したところ、年間20万円近い出費に。夫の税金が数万円安くなった程度ではまったく補填できず、家庭内が険悪になりました」
現場取材から浮き彫りになるのは、「税金の配偶者特別控除等申告書を書いているから社会保険も大丈夫」という致命的な思い込みです。健康保険組合の資格確認は「過去1年間の実績」ではなく「将来に向かっての年収見込み(直近3ヶ月の平均月収が10万8,334円以上かどうか)」で機械的に判断されるケースが多く、残業代や交通費の支給によって意図せず上限を突破してしまう事例が後を絶ちません。
一般に知られていない盲点とネットの誤解
ネット上の情報や職場の噂話には、危険な誤解が紛れ込んでいます。特に見落とされがちなのが「通勤手当の扱い」と「企業の配偶者手当」の存在です。
所得税の計算において、通常の通勤手当は月15万円まで非課税とされ、103万円や150万円の壁の判定からは除外されます。しかし、社会保険の130万円判定では交通費や各種手当もすべて収入に含まれるという厳格な違いが存在します。交通費が月額1万5,000円支給されている場合、年間18万円が加算されるため、実質的な給与枠は112万円程度にまで狭まります。
さらに見過ごせないのが、民間企業における配偶者手当 廃止 企業動向の加速です。人事院の民間給与実態調査でも明らかな通り、配偶者手当を支給する企業は年々減少しており、支給基準を「税法上の扶養」から「就労を妨げない子ども手当へのシフト」へと舵を切る企業が相次いでいます。夫の会社から毎月支給されていた1万5,000円〜2万円の手当が突然支給停止となるリスクは、配偶者特別控除の節税効果を瞬時に吹き飛ばす破壊力を持っています。
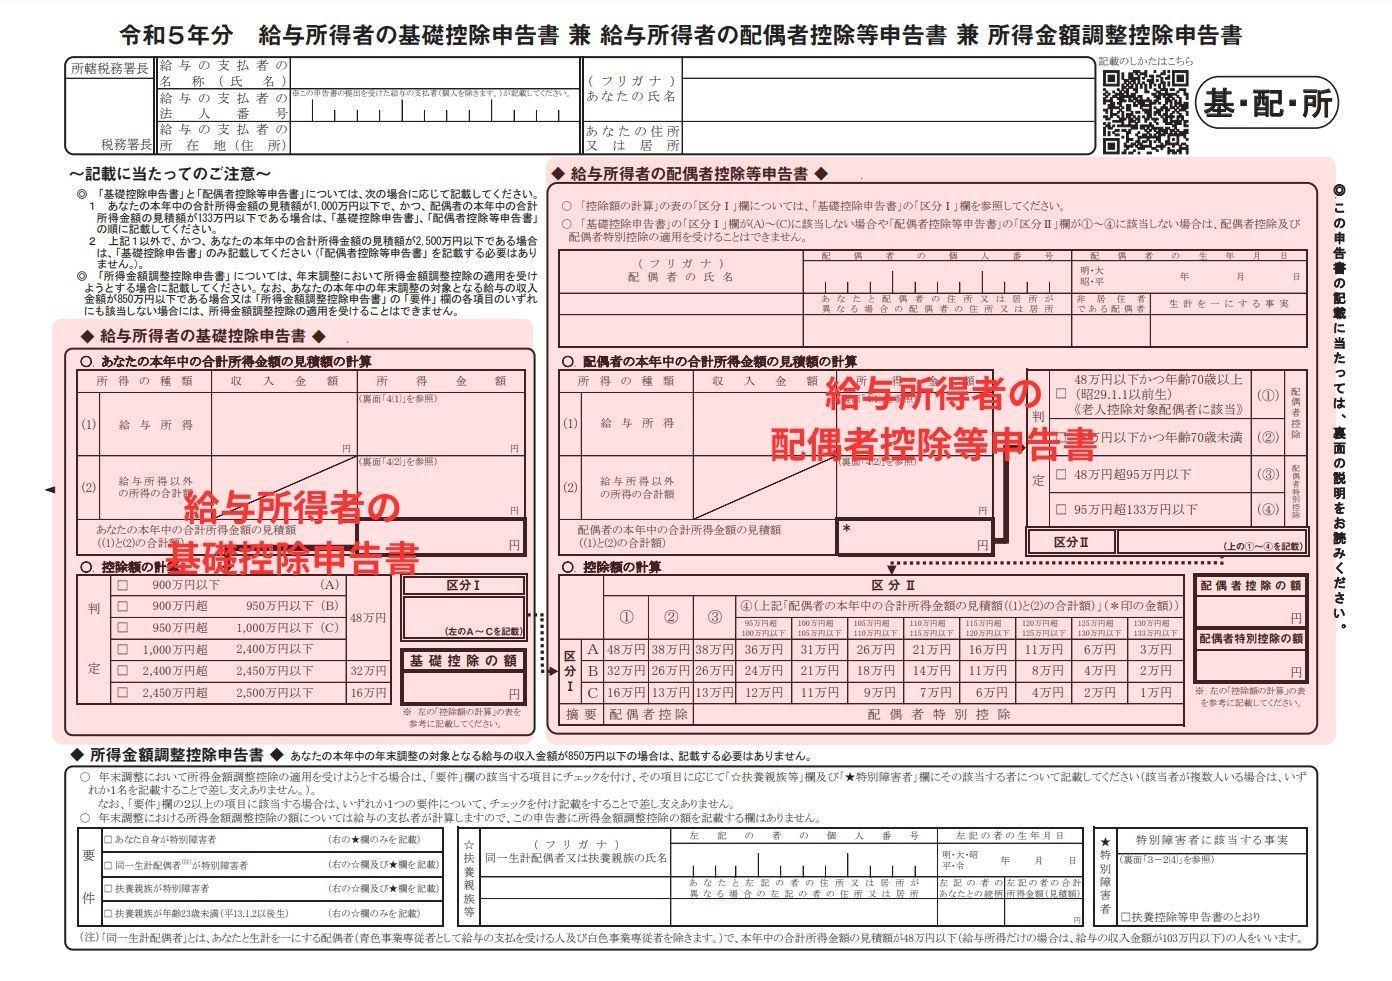
また、年末調整 配偶者控除等申告書 記入例を安易に真似て、見込み年収を意図的または過失で過少申告した結果、翌年以降に税務署から「控除非該当」の指摘を受け、確定申告 配偶者控除 追徴課税(過少申告加算税や延滞税を含む)を請求されるケースも顕在化しています。税務署は法定調書によって給与支払報告書をすべて突合できるため、ごまかしは通用しません。
【2026年最新動向】年収の壁の抜本改正と厚生年金「106万円の壁」撤廃議論
現在、日本社会を揺るがしているのが、2026年最新 年収の壁 税制改正と厚生年金の適用拡大を巡る議論です。長年、労働力不足の一因と批判されてきた「106万円・130万円の壁」を根本から見直すため、政府・与党および関係省庁は労働時間基準(週20時間以上)のみを残し、企業規模要件(51人以上)を撤廃する方向で制度設計を進めています。
かつて導入された「年収の壁・支援強化パッケージ」による最大50万円の助成金(キャリアアップ助成金)や、130万円枠における「一時的な増収に関する事業主の証明」といった特例措置は、あくまで抜本改革までの過渡期的な延命策に過ぎません。2026年の制度改革以降は、週所定労働時間が20時間以上の労働者に対し、年収要件を問わず社会保険への加入が原則義務付けられる未来が現実味を帯びています。
これにより、「配偶者特別控除を使いながら社会保険の扶養にとどまる」という狭い選択肢そのものが制度的に消滅へ向かっています。制度の歪みを利用した時間調整は、もはや持続可能な防衛策とは言えなくなっているのです。
【プロの結論】家族社会学から読み解く「昭和型扶養モデル」の終焉と判断基準
社会構造の深層に目を向けると、この「扶養に入っていない」問題の本質は、昭和の高度経済成長期に設計された「夫=サラリーマン(主たる稼ぎ手)、妻=専業主婦またはパート(家事・育児の担い手)」という単一所得世帯モデルの破綻にあります。
家族社会学の視座から見れば、かつて税制と社会保険が一体となって優遇したこのモデルは、現代において女性の労働市場参入を阻む足枷となり、同時に夫婦間の経済的従属や「心理的バウンダリー(境界線)」の不全を生む温床となってきました。配偶者の収入を一定枠に押し込める行動は、家計防衛の顔をしながら、実態としては世帯主への過度な共依存構造を再生産してきた側面が否めません。
これからの時代を生き抜くために、私たちは目先の数万円の手取り変動にとらわれず、明確な基準を持って働き方を選択しなければなりません。
扶養の枠内に留まることが向いている人
- 未就学児の育児や介護など物理的制約が極めて重い世帯:週20時間以上の勤務が生活破綻につながる場合、106万円未満(かつ従業員50人以下の事業者等)での就労に割り切り、税制・社会保険の双方で手厚い保護を享受するのが合理的です。
- 世帯主の収入が極めて高く、配偶者のキャリア形成を重視しない場合:ただし、配偶者控除・配偶者特別控除には納税者本人の所得制限(合計所得1,000万円超で適用外)がある点に注意が必要です。
扶養から完全に脱却し、稼ぎ切るべき人
- 年間160万円以上の労働時間を確保できる見込みのある人:社会保険料の負担(手取りの約15%減)を補填し、世帯手取りをプラスに転じさせることが可能です。
- 厚生年金に加入し将来の年金額を増やしたい人:扶養内(第3号被保険者)の国民年金のみと比較して、自身が第2号被保険者となることで障害厚生年金や遺族厚生年金の保障が手厚くなり、万が一の離婚や死別における経済的破綻リスクを決定的に低減できます。
- 中長期的なキャリアアップや昇給・昇格を目指す人:年収の壁を気にしてシフトを削るストレスから解放され、雇用主との交渉力や職歴としての市場価値を高める道筋が開かれます。
【配偶者特別控除 扶養に入っていない】に関するよくある質問(FAQ)
Q1:夫の会社で「配偶者特別控除の対象だから扶養手続きは不要」と言われましたが本当ですか?
A1:明確な誤りです。「配偶者特別控除の申告(税制)」と「健康保険の被扶養者異動届(社会保険)」は完全に別手続きです。年収が130万円(または106万円)を超えている場合、健康保険の扶養から外れる手続きを速やかに行わなければ、後日保険料の遡及徴収や医療費全額返還の対象となります。
Q2:年収140万円で働いた場合、配偶者特別控除は使えますか?社会保険はどうなりますか?
A2:税制上は「配偶者特別控除」を満額(38万円控除)受けられます。しかし、社会保険上は130万円(条件により106万円)を超えているため、扶養から外れます。勤務先で社会保険に加入するか、自身で国民健康保険・国民年金に加入して保険料を支払う義務が生じます。
Q3:年末調整で配偶者の年収見込みを書き間違えた場合、修正は可能ですか?
A3:勤務先が税務署へ源泉徴収票を提出する前(通常翌年1月上旬頃まで)であれば、社内の年末調整の再計算(やり直し)が可能です。その期日を過ぎた場合は、配偶者控除等申告書を修正した上で、世帯主自身が2月中旬〜3月中旬に確定申告を行うことで正しい税額に更正できます。
まとめ:今後の動向と損をしないための賢い働き方戦略
「配偶者特別控除の対象であるにもかかわらず、社会保険の扶養に入っていない」という事態は、知識不足によるトラブルではなく、相異なる思想で作られた日本の社会制度の裂け目に落ち込んだ結果です。税金面での優遇があるからといって、自動的に社会保険料も免除されているわけではないという現実を冷徹に受け止める必要があります。
2026年以降、社会保険の適用拡大と税制改正のうねりはさらに加速し、長年パート労働者を縛り続けてきた「年収の壁」という概念そのものが過去の遺物へと変貌しつつあります。目先の手取り数万円を守るために就労調整を続ける戦略は、もはや制度的にも限界を迎えています。これからの共働き世帯に求められるのは、税制と社会保険の枠組みを正しく理解した上で、自立した保障とキャリアを手に入れる「稼ぎ切る選択」への転換です。 (出典: 配偶 者 特別 控除 扶養 に 入っ てい ない(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
