住宅ローン長期金利はなぜ上昇する?2026年最新の動向と選び方
かつてない超低金利の恩恵を長く受けてきた日本の住宅市場において、明確な潮目の変化が訪れています。マイホームの購入を控える世帯や既に返済中の世帯を最も揺るがしているのが、固定金利をはじめとする長期金利の上昇局面です。「過去最低水準」の融資環境が完全に終焉を迎え、金利がわずかコンマ数パーセント動くだけで家計の生涯支出は百万円単位で揺らぎます。
日本銀行の金融政策修正や市場環境の激動を受け、2026年現在のローン市場では何が起きているのでしょうか。本記事では、長期金利が急ピッチで上昇基調を辿る根本的な構造要因を解剖するとともに、メガバンクの最新データ比較や返済シミュレーション、後悔しない賢明な選び方を現場記者の目線から掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期金利上昇の主因は日銀の追加利上げと新発10年国債利回りの上昇であり、10年以上の固定型ローンが先行して引き上げられている。
- 要点2:基準金利の上昇と優遇幅の圧縮により、全期間固定やフラット35の適用金利は2%前後に到達し、変動金利との金利差が拡大している。
- 要点3:借入額4,000万円・35年返済では金利1%の差で総返済額が数百万円規模で跳ね上がるため、リスク許容度に応じた見直しと借り換えシミュレーションが急務である。
【2026年最新】住宅ローン長期金利上昇の理由と国債利回りのカラクリ
今まさに多くの借り手を困惑させている住宅ローン長期金利上昇の理由を探るには、住宅ローンの金利決定メカニズムを理解する必要があります。固定金利型住宅ローンの指標となっているのは、債券市場で取引される新発10年国債利回りです。この利回りは、景気見通しや物価動向、そして将来の金融政策に対する市場関係者の思惑を即座に織り込んで日々変動しています。
日本銀行が長年続けてきた異次元の金融緩和を修正し、利上げフェーズへと舵を切ったことで、債券市場では国債が売られて長期金利が継続的な上昇圧力を受ける展開となりました。報道各社の取材やアナリストの定点観測によると、新発10年国債の利回りはかつてのゼロ%近傍から、節目とされる1%台前半から半ばへと一段階切り上がっており、これがメガバンクや地方銀行の固定金利引き上げに直結しています。
さらに注視すべきは、今後の金利軌道です。住宅ローン長期金利見通し2026を俯瞰すると、日銀の金融正常化路線が堅持されるなかで、金利がかつての水準へ逆戻りする可能性は極めて低いと見られています。固定金利は将来の金利変動リスクを銀行側が肩代わりする商品設計であるため、今後の追加利上げ予測が強まるほど、銀行は店頭に提示する固定金利を前倒しで引き上げざるを得ないのが金融市場の冷徹な現実です。

主要メガバンク住宅ローン金利比較と推移データ【2026年最新相場】
長期金利の指標が上がったことで、金融機関各社の提示する条件にはどのような差が生じているのでしょうか。以下の表は、各行の公表資料や価格比較プラットフォームの定点観測データを基に、主要メガバンクおよびネット銀行における固定金利と変動金利の実情を体系的に整理したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| メガバンク10年固定金利 | 年1.35%〜1.65%前後 | 年1.00%前後(過去数年) | 各行とも改定が相次ぎ、1%台半ばが定着。引き下げ競争から引き上げ合戦へシフト。 |
| 全期間固定(35年固定) | 年1.85%〜2.20%前後 | 年1.30%〜1.50% | 安心料としてのコストが年2%の心理的節目に到達。予算組みの慎重さが必須。 |
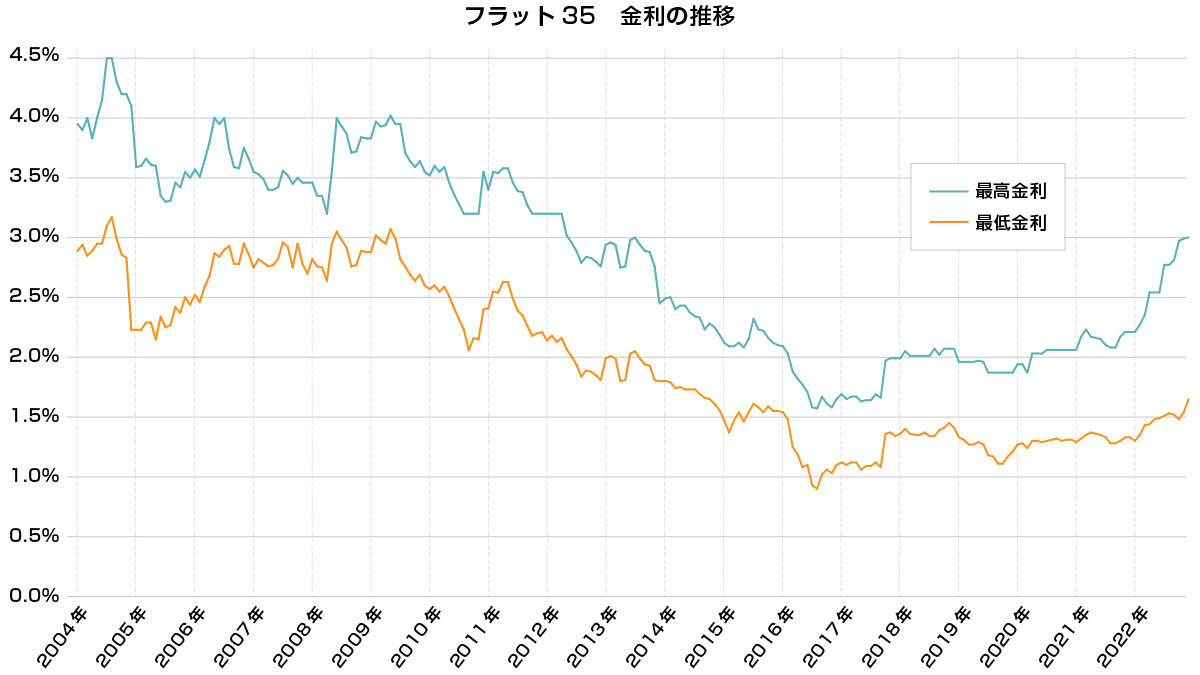
| フラット35(借入9割以下) | 年1.80%〜1.95%水準 | 年1.20%〜1.40% | 機構債の発行条件に連動し高止まり。子育てプラス等の優遇枠活用が前提条件。 |
| 主要銀行 変動金利 | 年0.45%〜0.65%前後 | 年0.30%〜0.40% | 短期プライムレート連動により底打ち。固定との金利差は1%以上と依然として広い。 |
住宅ローン長期金利の推移を振り返ると、2020年代前半の全期間固定型は1%台前半で推移していました。しかし現在のメガバンク住宅ローン金利比較では、三菱UFJ銀行や三井住友銀行、みずほ銀行ともに固定型の適用金利水準を相次いで引き上げています。一方、住宅金融支援機構が展開するフラット35最新金利動向においても、基準金利は1.8%台から2%近傍のレンジで高止まりしており、調達コストの上昇がダイレクトに反映されている実情が浮き彫りとなっています。
こうしたなか、長期固定金利のおすすめ銀行を探す際には、単純な金利表記だけでなく、団信(団体信用生命保険)の上乗せ保険料や保証料、事務手数料を含めた実質コストの精査がこれまで以上に欠かせません。対面相談の手厚いメガバンクと、手数料体系で勝負するネット銀行との間でサービス内容の二極化が進んでいます。
【実態検証】住宅ローン金利引き上げのネットの反応と家計のリアル
金利が上昇に転じたことで、契約者や住宅検討者の間にはどのような激震が走っているのでしょうか。SNSや大手知恵袋、コミュニティ掲示板で語られる住宅ローン金利引き上げのネットの反応を検証すると、これまで当たり前とされてきた返済計画に対する強い動揺が広がっています。
「金利上昇のニュースを見るたびに胸が苦しくなる」「固定金利で見積もっていたら毎月の返済額が1万5,000円跳ね上がり、注文住宅の仕様グレードを落とさざるを得なくなった」といったリアルな告白が多数寄せられています。住宅展示場や不動産仲介の現場でも、営業担当者から「固定金利の枠組みが急激に上がっているため、予算計画の見直しを余儀なくされる顧客が増えている」という声が相次いでいます。
ここで見落としてはならないのが、日銀利上げによる住宅ローンへの影響が固定金利だけでなく、時間差で変動金利ユーザーの生活にも忍び寄っている点です。変動金利型には「5年ルール(5年間は返済額を変えない)」や「125%ルール(返済額の引き上げ幅を前回の1.25倍までに抑える)」といった激変緩和措置が存在する銀行が多いものの、これは支払いを免除されているわけではありません。利息の割合が増加し、元金の減りが大幅に遅延するという「未払利息リスク」を抱えている事実に対し、ネット上でも危機感を露わにする利用者が急速に増えています。
一般に知られていない盲点|基準金利と適用金利の違いに潜む罠
住宅ローンの広告や店頭パンフレットを眺める際、多くの人が陥りやすい致命的な落とし穴が存在します。それが基準金利と適用金利の違いです。銀行が設定する「定価」に該当するのが基準金利(店頭金利)であり、そこから顧客の属性や販売戦略に応じて割り引かれる優遇幅(引き下げ幅)を差し引いたものが、実際に私たちが支払う「適用金利」となります。
「基準金利が0.2%上がったとしても、適用金利が上がらなければ問題ない」と誤解している人が少なくありません。しかし現実には、各金融機関は新規獲得のインセンティブとして「優遇幅」を自在に調整しています。銀行側の調達金利が跳ね上がれば、表面上の基準金利を据え置いたまま、新規契約者への優遇幅を静かに縮小することで実質的な金利引き上げを実行するケースが多々あるのです。
また、既存の借入者に関しても、将来の特約期間終了後に再設定される金利引き下げ幅が契約当初より大幅に縮小される設計になっている条項も珍しくありません。店頭に踊る「最優遇金利〇〇%」という文字の背景にある、金融機関のリスク回避構造を正しく見抜くリテラシーが求められます。
固定金利と変動金利の比較|借り換えシミュレーションで見える真実
金利が先高観を見せる局面において、誰もが直面するのが固定金利と変動金利の比較という難題です。両者の差がどの程度金銭的なインパクトをもたらすのか、具体的な条件で比較してみましょう。
借入額4,000万円・返済期間35年・元利均等返済の条件下で試算すると、以下のような明確な格差が浮き彫りになります。
- 変動金利(年0.55%想定):毎月返済額 約10万4,800円 / 総返済額 約4,401万円
- 全期間固定金利(年1.95%想定):毎月返済額 約13万1,500円 / 総返済額 約5,524万円
両者の月々の返済額の差は約2万6,700円、総返済額の差は約1,123万円に達します。この「約1,100万円」という開きこそが、固定金利を選んで将来の金利上昇リスクを完全に排除するための「保険料」の正体です。もし変動金利を選んだ場合、返済期間中に金利が1.4%以上引き上げられなければ、変動金利の方が経済的には有利であったという計算が成り立ちます。
現在すでにローンを返済している世帯においては、住宅ローン借り換えシミュレーションを早急に行うことが防衛策となります。過去に高めの金利で固定ローンを組んだまま放置している場合や、金利引き上げの恐怖に怯えながら変動金利を返済し続けている場合、団信の充実したネット銀行や金利競争力のある別行へ借り換えることで、返済総額の圧縮や金利リスクの確定が可能となるケースがあります。ただし、借り換えには数十万円から百万円を超える諸費用が発生するため、「残高1,000万円以上」「残存期間10年以上」「金利差0.5%〜1%以上」という原則基準を満たしているかどうかの見極めが不可欠です。

【プロの結論】固定金利を選ぶべき人・慎重になるべき人の判断基準
住宅購入者の心理を社会学および行動経済学の視点から紐解くと、多くの人々は「直近の最も安い数字」に強く引き寄せられる現在志向バイアスに囚われがちです。しかし、住宅ローンは最長35年という、人生の半分以上を共に歩む金融契約です。家計の健全な自立を保つためには、世帯ごとの明確な「心理的バウンダリー(境界線)」をあらかじめ設定し、リスク許容度に見合った商品を選ぶ必要があります。
【長期固定金利を選ぶべき人の条件】
- 毎月の支出を完全確定させ、教育費や老後資金の貯蓄計画を狂わせたくない世帯
- 日々の金融ニュースや金利の上下に精神的ストレスを感じやすい人
- 借入額が世帯年収の限界値(年収倍率6倍〜7倍超)に達しており、金利上昇に耐えうる家計の余力がない世帯
【長期固定金利を慎重に検討・避けるべき人の条件】
- 借入金額が比較的小さく、短期間(10〜15年以内)での繰り上げ完済を計画している世帯
- 純粋な資産形成として現金を運用し、金利上昇局面でも即座に一括返済できる潤沢な金融資産を持つ人
- 「金利リスクの保険料」として毎月数万円の上乗せコストを支払うことに納得がいかない合理性重視の世帯
金利が上昇しているからといって盲目的に固定金利へ逃げ込むことも、目先の安さだけに惹かれて無防備に変動金利を選び続けることも、等しく危険を孕んでいます。重要なのは「金利が上がった時に、自分たちの生活水準を維持できるか」という客観的な耐性の把握です。
【住宅 ローン 長期 金利】に関するよくある質問(FAQ)
Q1:長期金利が上がると、すでに借りている固定金利ローンの返済額も増えてしまうのですか?
A1:いいえ、すでに借入を完了している「全期間固定金利」や「フラット35」の返済額が増えることは一切ありません。借入時の契約金利が完済まで適用されます。影響を受けるのは、これから新規で固定金利を申し込む人や、現在「当初10年固定」などの特約期間が終了して新たな金利設定を迎える世帯です。
Q2:今から住宅を購入する場合、変動金利と固定金利のどちらを選ぶのが正解ですか?
A2:万人に共通する絶対的な正解は存在しません。借入額が年収に対して無理のない範囲(5倍以内など)であり、繰り上げ返済用の資金余力があるなら変動金利のメリットを活かせます。一方、借入額が大きく金利が1%上がると毎月の家計が赤字に転落するような状況であれば、迷わず固定金利を選択して返済額を確定させるのが堅明な判断です。
Q3:長期金利は今後さらに上昇し続けるのでしょうか?
A3:国内外の経済情勢に依存しますが、日本銀行の金融正常化方針が継続している以上、中長期的に金利が下落傾向へ転じる確率は極めて低いとみられています。急激な暴騰の可能性は限定的とみられるものの、かつてのような「0%台の全期間固定」といった歴史的低水準への回帰は想定しにくいため、低金利が続くという前提を捨てた資金計画が必須です。
まとめ:今後の動向と失敗しないための判断基準
住宅ローンの長期金利が上昇局面に入った背景には、長年にわたる異次元緩和からの脱却と、国債市場における利回りの正常化という抗えない潮流が存在します。固定金利の上昇は、住宅取得者に対して「将来のリスクに対するコスト意識」を強く問い直しています。
金利のある世界へ完全に移行した今、最も避けるべきは思考停止のまま過去の低金利常識を引きずることです。金利動向を注視しながら、自身の家計構造、教育費のピーク時期、そして定年時の残債を多角的にシミュレーションしてください。市場の波に振り回されることなく、無理のない返済計画を確立することこそが、激動の時代においてマイホームと生活を守る最大の防壁となります。 (出典: 住宅 ローン 長期 金利(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
