PayPay残高の現金化は違法か?出金できない理由と安全な換金法
国内のコード決済市場で圧倒的なシェアを握るPayPayですが、残高を銀行口座へ戻そうとした際に「出金ボタンがグレーアウトしてタップできない」「現金化業者を利用したら口座が凍結された」といったトラブルが2026年現在も後を絶ちません。日常的に使うツールだからこそ、手元に戻したい資金が動かせなくなったときの焦りは計り知れないものです。
ネット上には「PayPay残高の現金化は違法」「誰でも即日換金可能」といった極端な情報が氾濫していますが、その実態は「資金決済法」という法律の壁と、PayPayの厳格な利用規約によって明確に線引きされています。損をせず、規約違反でアカウントを失う事態を避けるために、マネーライトが出金できない構造的な理由から正規の出金手順、潜むリスクの正体までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公式の銀行振込機能を使った出金は完全合法だが、外部業者を介した現金化は重大な利用規約違反となる。
- 要点2:出金可能なのは「PayPayマネー」のみであり、本人確認前の残高やクレカチャージ分の「PayPayマネーライト」は法的に出金不可。
- 要点3:PayPay銀行なら出金手数料0円で即時反映されるため、安全に現金化するなら公式ルート一択である。
【2026年最新】PayPay残高現金化の違法性と真相|公式出金と裏ワザの違い
「PayPayの残高を現金化するのは法的にアウトなのか?」という疑問に対し、報道機関として法律および金融庁のガイドラインに照らし合わせて整理すると、答えは「公式機能を使う出金は完全な合法、業者を介した枠の現金化は脱法的な規約違反行為」となります。
まず大前提として、PayPayアプリ内に用意されている「出金(払出)」機能を利用して銀行口座に現金を振り込む行為は、一切の違法性がありません。運営元であるPayPay株式会社は、資金決済法に基づく「資金移動業者(登録番号:関東財務局長第00053号)」としての認可を受けており、正規の手続きを踏んだ残高の払い戻しは国が認めた正当な金融取引です。
一方で、SNSや怪しいWebサイトで見かける「PayPay残高を即日90%で買い取ります」「PayPayカードの後払い枠を即現金化」といったサービスを利用する行為は、法的なグレーゾーン、あるいは完全に黒に近い領域に踏み込むことになります。現金化業者が行うスキームの多くは、換金性の高いデジタルギフト券や指定商品を決済させ、それを安値で買い取る形態をとっています。
これ自体が直ちに利用者の刑事罰に問われるケースは稀ですが、金融庁や警察庁はこうしたクレジットカードや電子マネーの現金化を「多重債務を生む温床」「ヤミ金融の変種」として強く警告しています。悪質な業者の背後には反社会的勢力が介在している事例も報告されており、取引過程で提示した身分証明書が悪用される二次被害も深刻化しています。

なぜ出金できない?PayPayマネーとマネーライトの違い詳細まとめ
多くのユーザーが「出金できない」と壁にぶつかる最大の原因は、チャージ方法によって残高の性質が自動的に分かれる「二層構造」を理解していない点にあります。PayPay残高には主に「PayPayマネー」と「PayPayマネーライト」の2種類が存在し、出金権限に根本的な違いが設けられています。
| 項目 | PayPayマネー | PayPayマネーライト | 編集部の見解・評価 |
|---|---|---|---|
| 出金(口座払出) | 可能(制限なし) | 完全不可(法的に禁止) | 最も誤解が多い境界線。マネーライトは出金不能。 |
| チャージ元の手段 | 本人確認済みの銀行口座、セブン銀行・ローソン銀行ATM(現金) | PayPayカード、他社クレカ、まとめて支払い、本人確認前の全手段 | 借入(与信枠)由来の原資はすべてマネーライト扱いとなる。 |
| 法律上の分類 | 資金移動業に基づく電磁的記録 | 前払式支払手段(第三者型) | 法律上、前払式支払手段は原則として払い戻しが厳禁。 |
| 割り勘・送金機能 | 制限なく利用可能 | 残高の送金は可能(受取側も出金不可) | 送金はできるが現金化は連鎖的に引き継がれる。 |
PayPayマネーライトが出金できない理由は、PayPay側の意地悪ではなく「資金決済法第20条(払い戻しの原則禁止)」という法律の縛りがあるからです。クレジットカードやキャリア決済でチャージされた残高は、性質としては「後払い(借金)」で購入した電子バウチャーです。もしこれを無条件に現金へ払い戻せるようにすると、クレジットカードのショッピング枠を簡単に現金化できる脱法マネーロンダリング装置になってしまうため、法律によって厳格に封じ込められています。
重要なのは、「後から本人確認を完了しても、過去にチャージしたマネーライトがPayPayマネーへ昇格することはない」という点です。チャージした瞬間のステータスによって残高の種別が恒久的に決定される仕様となっています。
PayPayマネー銀行振込手順と出金条件|損しない換金の完全ガイド
正規ルートで残高を現金化するための条件は至ってシンプルです。事前に「マイナンバーカードまたは運転免許証によるオンライン本人確認(eKYC)」を済ませ、銀行口座や現金ATMから直接チャージした「PayPayマネー」を保有している必要があります。
手元の残高がPayPayマネーであることを確認できたら、以下の手順で指定の銀行口座へ1円単位で払い出しを行います。
- PayPayアプリを起動し、下部メニューの「ウォレット」をタップ
- 現在の内訳を確認し、PayPayマネーの金額の下にある「出金」を選択
- 受取先となる登録銀行口座を選択(未登録の場合は「銀行口座を追加」から登録)
- 出金したい金額(100円以上)を入力し、「出金する」をタップ
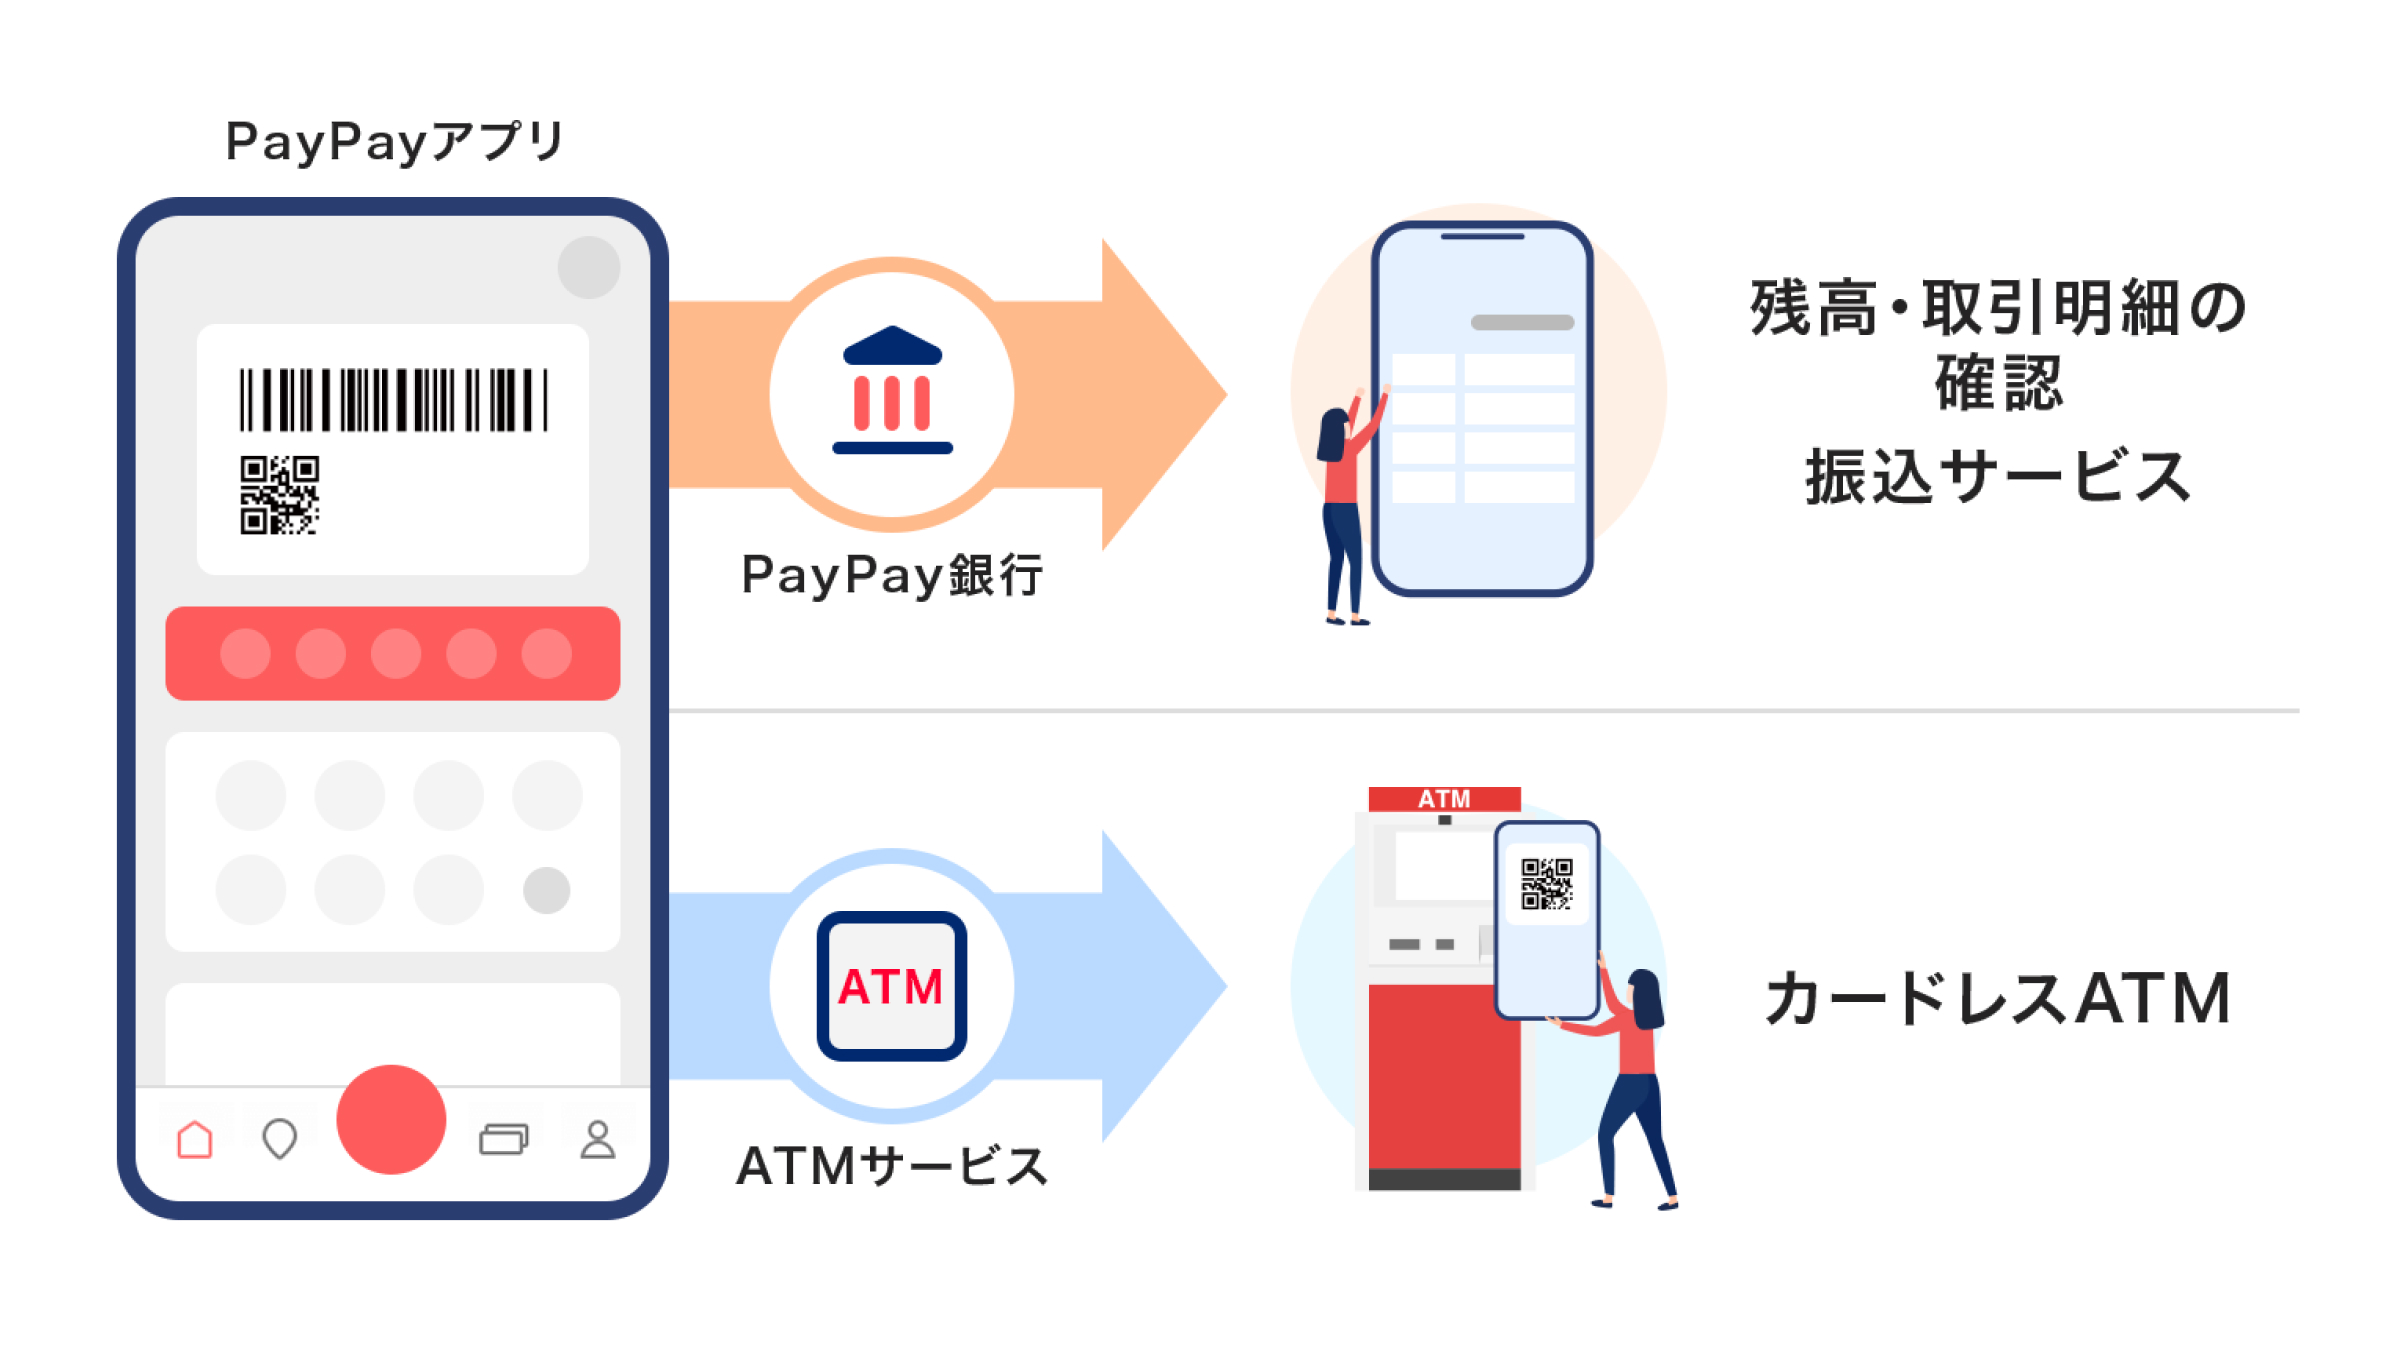
ここで知っておくべき決定的な差が「振込手数料」です。受取口座をPayPay銀行(旧ジャパンネット銀行)に設定している場合、出金手数料は何度でも0円(完全無料)かつ、土日祝日を問わずリアルタイムで口座へ着金します。
一方で、三菱UFJ銀行、三井住友銀行、みずほ銀行、ゆうちょ銀行、その他地方銀行や楽天銀行などの他行を指定した場合、1回につき100円(税込)の手数料が差し引かれます。少額の出金を頻繁に繰り返すと手数料負けしてしまうため、まとまった金額で引き出すか、事前にPayPay銀行の口座を開設しておくのが最も合理的な防衛策です。
セブン銀行ATMを使った即時現金化の仕組み
「銀行口座を経由せず、手元に紙幣が今すぐ欲しい」というケースでも、PayPayマネーであればセブン銀行ATMのスマホATM機能を利用した直接引き出しが可能です。アプリのウォレットから出金先としてセブン銀行ATMを選択し、画面に表示されるQRコードを読み取ることで、原則24時間365日、その場で現金を手に入れることができます。ただし、この場合も所定の手数料(1回あたり110円〜220円程度)が発生する点には留意が必要です。
【実態検証】利用者の生の声とネットの反応|「マネーライトの罠」にハマる人々のリアル
編集部がSNSや知恵袋、各種コミュニティに投稿された過去1年間のリアルな口コミを網羅的に分析したところ、最も目立ったのは「出金条件を誤認して立ち往生した」という悲痛な叫びでした。
X(旧Twitter)上では、以下のような声が毎日のように投稿されています。
「会社の飲み会の集金で幹事をやって、みんなからPayPayで集めたら全部マネーライトで送られてきた。立替えたカードの支払いのために口座に戻そうとしたら出金できなくて完全に詰んだ……」(20代・会社員)
「引っ越し代の足しにしようと親から送金してもらった5万円が出金できない。親が本人確認してないアカウントから送ったからマネーライトになってるらしい。結局スーパーの買い物で少しずつ消費するしかない」(30代・公務員)
特に危険なのが、飲み会の割り勘や集金です。送金者が本人確認を済ませていない場合、あるいはクレジットカードからチャージした残高を送ってきた場合、受け取った側には「PayPayマネーライト」として反映されます。受取人がいくら本人確認を完了していても、一度マネーライトとして着金した残高は現金として引き出すことができません。
また、「出金できないから業者に頼んだら、PayPay残高を送金させた後に音信不通になった」という典型的な詐欺被害の告白も散見されます。急ぎで現金が必要な心理的パニックに付け込む悪質なトラップが、ネットの至る所に仕掛けられている現実を直視しなければなりません。
ギフト券売買とPayPay現金化リスク|利用規約違反とアカウント凍結の恐怖
出金できないマネーライトを無理やり現金化しようとして、AmazonギフトカードやApple Gift Cardなどの換金性の高い商品をPayPayで購入し、買取サイトへ売却しようと試みるユーザーが後を絶ちません。しかし、この手法には壊滅的なリスクが伴います。
PayPay利用規約第14条(禁止事項)には、以下のような明確な規定が存在します。
「現金化を目的として本サービスを利用する行為、または換金を目的とした商品の売買等を行う行為を固く禁じます」
PayPayは決済モニタリングにおいて国内最高水準のAI不正検知システムを稼働させています。「普段利用しない加盟店で高額なデジタルギフトを連続購入した」「残高チャージ直後に全額を特定の外部アカウントへ送金した」といった不自然な挙動は、システムによってミリ秒単位で検知・フラグ付けされています。
規約違反と判断された場合、下される処分は冷酷です。「PayPayアカウントの永久停止(BAN)」および「保有残高の凍結・没収」が執行されます。一度アカウントが凍結されると、同一の電話番号や身分証明書では二度と再登録ができません。さらに、PayPayカードの強制解約や、信用情報機関(CIC等)への事故情報登録に波及し、将来的な住宅ローンやクレジットカードの審査に致命的な傷を残す危険性すらあります。

【プロの結論】金融行動心理学から見る残高管理と向いている人の判断基準
行動経済学には、同じ1万円であっても手に入れた経路や保管形態によって無意識にお金の価値を軽く見積もってしまう「メンタル・アカウンティング(心の会計)」という理論があります。PayPayの画面に表示される数字は、財布の中の現ナマと違って単なる「ゲームのポイント」のように錯覚しやすく、これが過剰なチャージや不用意な現金化トラブルを引き起こす心理的要因です。
出口戦略(出金)を想定していないチャージは、流動性リスクを自ら背負い込む行為に他なりません。資産を守るために、自分がどちらの運用スタイルに該当するかを冷静に見極めてください。
| 分類 | 該当する行動・属性 | 推奨される対処法 |
|---|---|---|
| 向いている人 | ・本人確認(eKYC)を完了している ・PayPay銀行を連携している ・銀行チャージのみを利用している | 手数料0円で自由に出金できるため、現金の代替財布としてフル活用して問題ありません。 |
| 慎重になるべき人 | ・クレジットカードや後払いでチャージしている ・本人確認を後回しにしている ・生活費の余剰金全額をチャージする癖がある | チャージした瞬間に現金への出口が塞がれます。「当月に日常の買い物で確実に使い切る金額」だけをチャージしてください。 |
もし手元に出金できないPayPayマネーライトが大量に残ってしまった場合は、怪しい業者を探すのではなく、公共料金の請求書払いや、ドラッグストア・スーパーマーケットでの日用品購入など、生活必需品の支払いに充当して「本来支払うはずだった現金を浮かせる」のが最も損失を出さない正攻法の現金化と言えます。
【paypay 残高 現金 化】に関するよくある質問(FAQ)
Q1:本人確認を完了すれば、すでにチャージ済みのPayPayマネーライトをPayPayマネーに変えて出金できますか?
A1:不可能です。残高の種別(マネーかマネーライトか)はチャージが実行された瞬間に確定します。チャージ完了後に本人確認を行っても、過去のマネーライト残高がマネーへ自動変換されることはありません。本人確認完了以降に新規で銀行口座やATMからチャージした分のみが、PayPayマネーとして出金可能になります。
Q2:出金できないPayPay残高を友人に送金して、代わりに現金を手渡ししてもらうのは規約違反になりますか?
A2:個人的な食事代の割り勘や立て替えの精算であれば日常的な使われ方であり問題視されません。ただし、継続的に多額の残高を渡して現金を回収するなど「意図的な換金・融通目的」とシステムに判断された場合は、マネーロンダリング防止規程に抵触し、双方のアカウントが一時利用停止になる恐れがあります。
Q3:誤って桁を1つ多くチャージしてしまいました。サポートセンターに連絡すればキャンセルして返金してもらえますか?
A3:原則としてチャージの取り消しや公式サポートによる返金対応は行われません。PayPay利用規約および公式の払い戻しルールにおいて、ユーザーの誤操作によるチャージ取消は不可と明記されています。PayPayマネーであれば自身の銀行口座へ出金し、マネーライトの場合は日々の決済で計画的に消費する必要があります。
Q4:銀行口座への出金申請を行ってから、実際に口座へ振り込まれるまでの所要時間はどれくらいですか?
A4:出金先がPayPay銀行の場合は、年中無休で原則24時間「即時」に着金します。その他の一般銀行宛ての場合、金融機関の営業時間や全銀システムの稼働状況に依存しますが、平日の日中であれば当日〜翌営業日、夜間や休日の申請であれば翌営業日以降の反映が目安となります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の利便性が極限まで高まる一方で、金融庁による資金洗浄対策や不正利用の監視網は年々厳格化しています。PayPay残高の出金ルールが複雑に見えるのは、ユーザーの資金の安全を守り、不正な金融犯罪を未然に防ぐための必然的な防壁です。
現金化における鉄則は極めて明確です。出金したいのであれば「事前の本人確認」と「銀行口座からのチャージ」を徹底し、公式の出金機能を使うこと。そして、クレジットカード枠やマネーライトを怪しい業者を使って換金しようとする行為は、全財産の凍結という取り返しのつかない代償を伴う愚行であると認識することです。仕組みを正しく理解し、賢く安全なデジタルマネー管理を実践していきましょう。 (出典: paypay 残高 現金 化(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
