源泉徴収票はいつもらえる?発行時期と退職後に届かない真相を徹底解説
転職、確定申告、あるいは住宅ローンの審査など、人生の節目で突如として提出を求められる「源泉徴収票」。普段は給与明細の奥に埋もれがちなこの1枚の書類ですが、いざ必要になった瞬間に「いつ手元に届くのか」「会社から送られてこないが違法ではないのか」と焦るビジネスパーソンやパート・アルバイト勤務者が後を絶ちません。
2026年を迎えた現在、クラウド型給与システムやマイナポータル連携による電子交付が急速に浸透し、紙の配布からデジタル通知へと現場の実務は大きく変貌を遂げています。しかし、システムの利便性が向上した一方で、「退職した元職場から一向に届かない」「ログイン権限が消えてダウンロードできない」といった新たな労務トラブルが多発しているのが現実です。法律が定める交付の期限から、会社が発行を怠った場合の法的ペナルティ、手元に届かない場合の即効性ある催促手順まで、現場の取材データを交えて客観的事実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:現職者の年末調整による源泉徴収票は「12月の給与支払日〜翌年1月末」、退職者は「退職後1か月以内」の交付が所得税法上の絶対ルール。
- 要点2:会社が源泉徴収票を発行しない行為は所得税法違反であり、1年以下の懲役または50万円以下の罰金が科される明確な刑事罰の対象。
- 要点3:届かない場合は人事への事務的催促を行い、応じない場合は税務署への「源泉徴収票不交付の届出書」提出で税務当局から指導が入る。
【2026年最新】源泉徴収票の発行時期はいつ?在職者・退職者のパターン別スケジュール
源泉徴収票が交付される時期は、受給者の雇用状態や退職の有無によって法的に明確に切り分けられています。まず、在職中の方にとって最大の節目となるのが年末調整の源泉徴収票配布時期です。大半の民間企業では、12月の最終給与明細の支給日(12月20日〜25日前後)に社内イントラネットや給与ポータル上で公開されるか、紙の明細とともに手渡し・郵送されます。企業の経理処理スケジュールによっては年をまたぎ、1月中旬から法律上の提出期日である翌年1月31日までに手元へ渡るケースも少なくありません。
一方、ネット上で最も相談件数が多いのが「退職後の源泉徴収票はいつもらえるのか」という疑問です。これに対する法的な回答は、所得税法第226条に基づき「退職の日以後1か月以内」です。例えば3月31日付で退職した場合、企業側は4月30日までに必ず元従業員へ交付しなければなりません。退職月直後の給与計算サイクルに組み込まれて最終給与明細と一緒に送付されるのが一般的な商慣習ですが、退職後1か月を過ぎても音沙汰がない場合は、事務の遅延または意図的な保留を疑う必要があります。
見落とされがちなのが、短期間の勤務や少額受給におけるパート・アルバイトの源泉徴収票の扱いです。「月収が数万円しかなかった」「数週間で辞めてしまった」というケースであっても、支払われた給与が給与所得である以上、事業主には支払金額の多寡に関わらず交付義務が存在します。「パートだから発行しない」「学生バイトには渡していない」という企業の言い分は、税法上完全に通用しない違法な主張です。
さらに注目すべきは、2026年最新の電子交付義務化を巡るデジタル化の波です。国税関係書類の電子化推進に伴い、多くの事業所で源泉徴収票がPDF形式等でWeb閲覧・ダウンロード可能となっています。注意すべきは、在職中にWeb明細を利用していても、退職と同時に社内アカウントが削除され、過去の源泉徴収票にアクセスできなくなる現場トラブルが多発している点です。退職予定者は最終出社日までに前年分のPDFデータを個人端末へ保存しておくか、退職時に紙面または個人メール宛ての送付を人事労務担当者へ事前に申し入れておく自衛策が不可欠といえます。
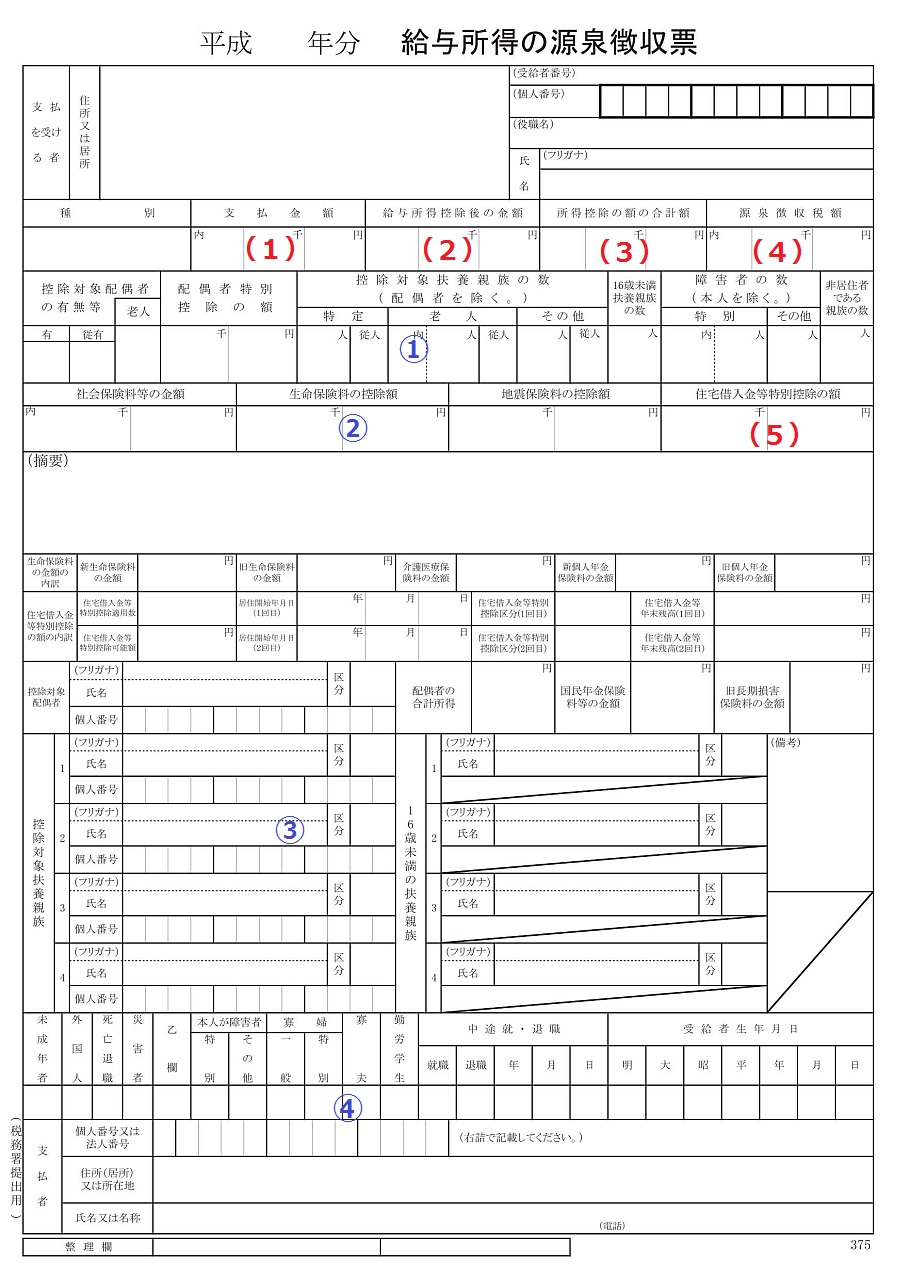
法律で定められた交付義務の真相|会社が源泉徴収票を出さない場合の罰則とは
「辞めた会社に連絡しても『忙しいから後にしてくれ』とあしらわれた」「『うちを裏切って辞めた人間には発行しない』と嫌がらせを受けている」――労働相談窓口には、こうした信じがたい証言が今なお寄せられています。しかし、源泉徴収票の交付義務と法律の関係を紐解けば、企業側に発行を拒絶・保留する裁量は一切与えられていません。
根拠となるのは所得税法第226条(源泉徴収票)です。同条文では、給与等の支払をする者は、その年において支払が確定した給与等について源泉徴収票を2通作成し、翌年1月31日まで(年の中途で退職した者については退職の日以後1か月以内)に、1通を税務署長に提出し、もう1通を給与の支払を受ける者に交付しなければならないと厳格に義務付けています。
万が一、会社が源泉徴収票を出さない場合の罰則についても、税法は容赦ない条項を設けています。所得税法第242条第7号に基づき、正当な理由なく源泉徴収票を交付しなかった者、あるいは虚偽の記載をして交付した者に対しては、「1年以下の懲役または50万円以下の罰金」が科されます。これは単なる行政指導にとどまらず、代表者や法人が刑事責任を問われる重罪です。
民事上のトラブルや退職理由の如何(懲戒解雇や即日退職など)を問わず、給与を支払った事実がある限り、源泉徴収票の交付は国の徴税制度を支える公的責務です。会社の私情や感情論で拒否することは明白な犯罪行為であることを、受給者側も正しく認識しておく必要があります。
【データ比較】勤務形態・退職時期別の交付タイミングと確認手順
実際に自分がどのスケジュールで源泉徴収票を受け取る権利があるのか、状況ごとに比較検証したデータが以下の通りです。税務当局の指針および企業実務の平均的な処理ラインを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 在職者(正社員・契約社員) | 所得税法第226条:翌年1月31日限度(年末調整完了後) | 12月給与支払日〜翌年1月第2週 | 大半の企業が年内支給の給与明細に同封またはWeb反映。遅くとも1月中旬には確認可能。 |
| 年途中退職者(転職・独立) | 所得税法第226条:退職日以後1か月以内の交付必須 | 最終給与確定後、2週間〜1か月 | 転職先での年末調整に直結するため極めて重要。1か月超の遅延は放置せず即時連絡すべき。 |
| パート・アルバイト(短期含む) | 年収基準なし(1円以上の給与支給で発行義務発生) | 退職後1か月、または在職中は1月下旬 | 「希望者のみ発行」と誤認している事業所が多発。扶養控除申告に必須なため事前請求が鉄則。 |
| 役員退任・報酬受給者 | 役員報酬確定および定時総会終了サイクル連動 | 退任後1か月以内 | 役員退職金の処理など複雑な計算が絡む場合は税理士との連携状況により遅延リスクあり。 |

退職後に源泉徴収票が届かない意外な理由と現場のリアル
SNSや知恵袋を覗くと、「10月に辞めたのに12月になっても源泉徴収票が届かない」「転職先から催促されて胃が痛い」といった阿鼻叫喚の声が毎年無数に投稿されています。なぜ、法律で定められているにもかかわらず、退職者への交付は遅れがちになるのでしょうか。取材を通じて見えてきたのは、単なる悪意だけではない源泉徴収票が届かない理由と対処法を巡る企業の構造的病理です。
第1の理由は、「外部委託(社労士・税理士事務所)の処理サイクルとのタイムラグ」です。中小零細企業では自社内に給与計算の専門部署を持たず、顧問税理士へアウトソーシングしているケースが一般的です。退職者が発生しても、月次の給与締め日が訪れるまで税理士側へ情報が渡らず、さらに税理士側も月次の繁忙期には退職者1名分の源泉徴収票作成を後回しにしてしまう実態があります。
第2の理由は、現場担当者の「退職者=翌年1月にまとめて送ればよいという致命的な勘違い」です。給与実務の知識が浅い労務担当者が、在職者の年末調整用スケジュールと混同し、「年が明けてから全社員分と一緒に郵送しよう」と勝手に思い込んでいる事例が極めて多いのです。
そして最も実害が大きいのが、転職先への源泉徴収票提出に間に合わなくなるリスクです。年内に別の会社へ転職した場合、転職先の企業で前職分の給料を合算して年末調整を行わなければなりません。企業側の年末調整手続きは通常11月下旬から12月上旬にかけて締め切りが設定されます。前職の源泉徴収票が期日までに提出できないと、転職先で年末調整を受けられず、年明けに自ら税務署へ確定申告に出向かなければならなくなります。この心理的ストレスと手間は計り知れません。
手元に届かない場合の具体的対処法と「源泉徴収票の催促メール例文」
退職後1か月が経過しても源泉徴収票が手元に届かない場合、受け身で待っていても状況は好転しません。感情的な対立を避けつつ、法的な重みを持たせて速やかに手配させるための段階的アプローチが必要です。
ステップ1:人事・労務担当者への事務的かつ角の立たない催促
まずは電話やメールで連絡を入れます。ポイントは「嫌がらせをされている」と決めつけず、事務的な確認を装うことです。文面には「転職先での提出期日」を具体的に記載し、担当者の行動期限を明確に定めます。
以下は、実際に実務現場で極めて高い効果を上げている源泉徴収票の催促メール例文です。
件名:【源泉徴収票の発行依頼】退職に伴う書類送付のお願い(氏名:山田 太郎)
〇〇株式会社 総務部(人事部)労務ご担当者様
大変お世話になっております。〇年〇月〇日付で退職いたしました山田太郎です。
在職中は大変お世話になり、心より感謝申し上げます。
退職時にご案内いただいておりました「源泉徴収票」について、確認のためご連絡いたしました。
転職先(または確定申告手続き)におきまして、〇月〇日(〇)までに提出を求められております。
お忙しいところ大変恐縮ですが、現在の発行状況および送付予定日をご教示いただけますでしょうか。
なお、電子交付(PDF等)での送付が可能であれば、本メール宛てにご送付いただいても問題ございません。
所得税法に基づき、退職後1か月以内の交付が必要な書類となっておりますので、万が一お手続きが漏れておりましたら、至急ご手配いただけますと幸いです。
何卒よろしくお願い申し上げます。
--------------------------------------------------
山田 太郎(ヤマダ タロウ)
電話番号:090-XXXX-XXXX
メールアドレス:yamada@example.com
--------------------------------------------------
ステップ2:応じない場合は「源泉徴収票不交付の届出書」を税務署へ提出
催促メールを送っても無視される、あるいは「発行できない」と不当に拒絶された場合は、直接交渉を打ち切り、行政の介入を要請します。管轄の税務署へ「[手続名]給与所得の源泉徴収票等の交付を受けられない場合の届出手続」を行うのです。
この届出書は国税庁のウェブサイトからダウンロード可能で、給与の支払者の所在地、氏名、不交付の理由などを記入して所轄税務署に提出します。書類を受理した税務署は、所得税法違反の疑いで当該企業に対して税務指導(行政指導)を実施します。税務署からの直接連絡が入れば、いかなる悪質な企業であっても税務調査への発展を恐れ、数日以内に源泉徴収票を発行するのが通例です。
紛失した場合の「源泉徴収票の再発行手続き」
過去に受け取ったものの紛失してしまった場合は、前職または現職の給与担当部署へ連絡し、再発行を依頼します。企業側には再発行の義務自体は明文化されていないものの、過去の給与台帳データの保存義務(原則7年間)があるため、通常は数日から1週間程度で再発行に応じてもらえます。発行の際には右上に「再交付」と朱書きされた源泉徴収票が交付されます。
確定申告と源泉徴収票の提出期限|マイナンバー連携時代の新常識と盲点
退職後に再就職しなかった方、年収2,000万円超の方、あるいは副業収入が20万円を超えている方は、翌年春に確定申告を行う必要があります。ここで理解しておくべきは、確定申告と源泉徴収票の提出期限に関する2026年時点の最新ルールです。
所得税の確定申告期間は、原則として毎年2月16日から3月15日までです。税務手続きにおいて画期的だったのは、税制改正に伴い確定申告書への源泉徴収票の原本添付が不要になった点です。かつてのように税務署の窓口で紙の源泉徴収票を台紙に糊付けして提出する光景は過去のものとなりました。
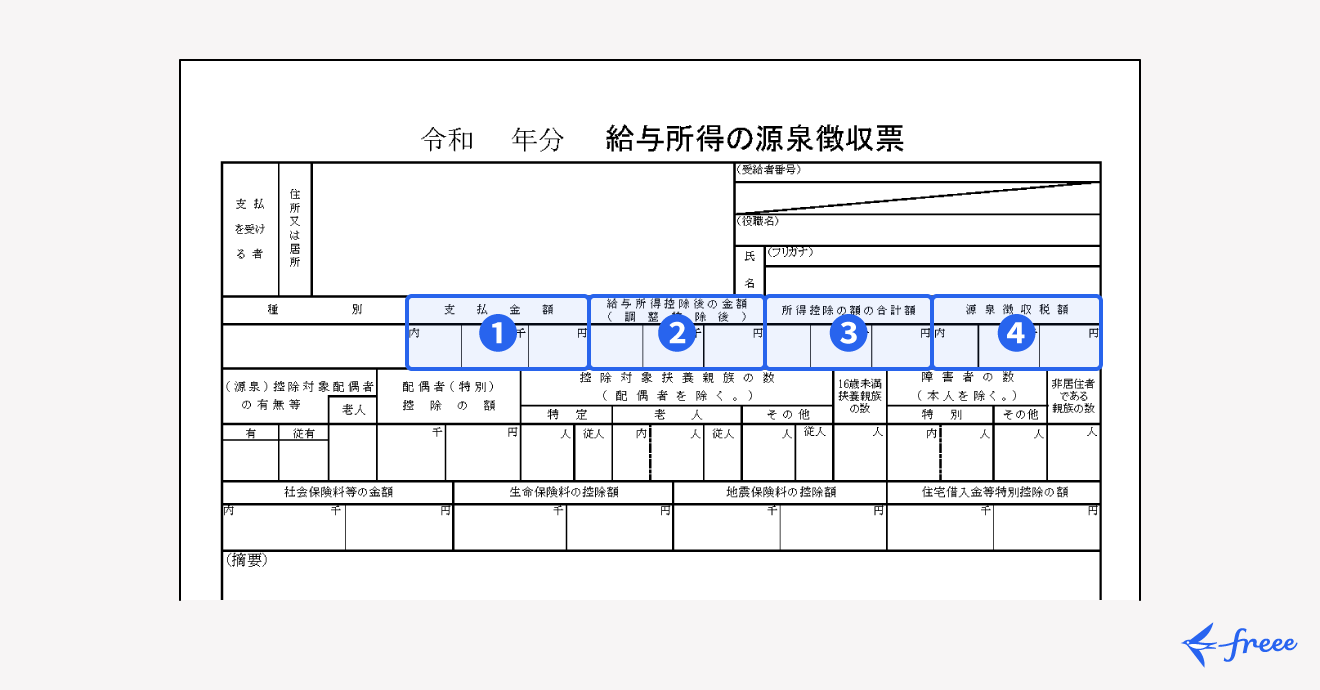
しかし、「添付不要=源泉徴収票がなくても確定申告ができる」と誤解してはいけません。申告書を作成するプロセスにおいて、源泉徴収票に記載されている「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」といった正確な数字を一円単位で転記、あるいはe-Tax上に入力しなければならないからです。原本の提出義務は免除されても、手元に実物が存在しなければ申告書の作成そのものが不可能です。
さらに現在では、マイナポータルを経由して給与所得の源泉徴収票情報を直接e-Taxへ自動連携する仕組みが標準化されています。企業側が税務署へ電子的(e-Taxや光ディスク等)に給与支払報告を行っている場合、受給者はマイナポータルにログインするだけで数字が自動入力され、申告作業は数分で完了します。ただし、前職の企業が国税庁への法定調書提出を紙で行っている場合、マイナポータルへは自動反映されません。結局は手元の源泉徴収票を見ながらの手入力が必要となるため、紙・PDFを問わず物理的な控えを早期に確保しておく重要性は揺るぎません。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、源泉徴収票に関して事実と異なる誤情報が散見されます。無用なトラブルに巻き込まれないために、現場の取材から判明している「よくある3つの誤解」を是正します。
誤解1:「給与明細の最後の月を合算すれば源泉徴収票の代わりになる」
「源泉徴収票が手に入らないなら、1年間(または退職月まで)の給与明細の数字を自分で足し算して申告すればよい」というアドバイスを見かけることがありますが、これは重大な誤りです。給与明細に記載されている社会保険料や課税支給額の集計は自己計算の域を出ず、税務署はこれを正式な課税証明書類として認めません。特に転職先の年末調整では、前職の源泉徴収票の原本または電子的証明データがない限り、他社給与の合算処理は法的に禁止されています。
誤解2:「退職代行サービスを利用したから源泉徴収票は発行されない」
退職代行を使って即日退職した元社員が、「会社を怒らせたので源泉徴収票をもらえないのではないか」と思い悩むケースが目立ちます。しかし前述の通り、源泉徴収票の交付は所得税法に基づく事業主の絶対的義務です。退職に至る経緯、人間関係の軋轢、退職代行の利用などは一切無関係です。会社側が感情を理由に交付を拒絶することは明白な違法行為となります。
誤解3:「手取り額がそのまま源泉徴収票の支払金額に記載される」
新社会人や初めて確定申告をする方に多い勘違いが、銀行口座に振り込まれた「手取り額」の合計が源泉徴収票の「支払金額」だと信じ込んでしまう点です。支払金額とは、所得税や住民税、社会保険料、各種積立金などが差し引かれる前の「額面年収(総支給額)」を指します。非課税通勤手当などを除いた正規の総額が記載されるため、手取り合計額と乖離があるのは正常な状態です。
【プロの結論】労務トラブルを未然に防ぐアクション基準と注意すべき人の条件
労働市場の流動化が進み、個人のキャリア自律が叫ばれる現在、税務書類の管理は自己責任の領域へとシフトしています。会社と労働者の関係において、過度な信頼や「会社が勝手にやってくれるだろう」という依存心は、手痛い手続き遅延を引き起こす原因となります。組織心理学の観点からも、退職時における労使関係は「心理的契約」が切れたドライな状態になりがちであり、感情に訴えるのではなく、法的手続きに則った「心理的バウンダリー(境界線)」を引いて毅然と事務処理を進める姿勢が求められます。
【自己診断】今すぐ源泉徴収票を巡って動くべき人・待って問題ない人
▼今すぐ確認・催促のアクションを起こすべき人:
- 年内に転職し、11月〜12月に転職先で年末調整を受ける人:前職の源泉徴収票が間に合わないと年末調整から弾き出され、確定申告が必須になります。退職後3週間が経過した時点で即座に催促連絡を入れるべきです。
- 退職からすでに1か月以上経過しているにもかかわらず何も届いていない人:労務側の失念、または意図的な保留の可能性があります。「催促メール」を即座に送信し、回答期限を設けましょう。
- 副業先をすでに辞めており、本業とは別に確定申告の準備を進めている人:年明けの確定申告受付期間(2月16日〜)に焦らないよう、12月中旬までに前職・副業先へ交付状況を確認してください。
▼焦らず待っていても問題ない人:
- 現在同じ会社に勤務し続けており、12月の給与明細をまだ受け取っていない在職者:通常は12月20日前後の給与支給日、または翌年1月中旬に一括交付されます。社内アナウンスを待つのが適切です。
- 12月末付で退職する予定の人:退職後1か月以内(翌年1月末まで)が法定交付期限となるため、1月中旬までは企業の通常の給与計算サイクルを待つのが妥当です。
【源泉 徴収 票 いつ】に関するよくある質問(FAQ)
Q1:12月に仕事を退職した場合、退職後の源泉徴収票はいつもらえますか?
A1:所得税法第226条により「退職の日以後1か月以内」と定められているため、12月退職であれば原則として翌年1月末までに手元へ交付されなければなりません。企業の年次締め作業と重なるため、12月の最終給与確定後、1月中旬から下旬にかけて郵送またはWeb交付されるケースが一般的です。
Q2:アルバイトを数日間で辞めただけですが、それでも源泉徴収票は発行されますか?
A2:はい、必ず発行されます。勤務期間の長短や雇用形態(正社員、契約社員、パート、アルバイト)に関わらず、また給与支払額が数千円〜数万円であっても、企業には給与所得の源泉徴収票を交付する法的義務があります。「短期バイトだから出ない」ということは税法上あり得ません。
Q3:前職の会社が倒産してしまい、連絡がつきません。源泉徴収票はどうやって手に入れますか?
A3:破産管財人の弁護士が選任されている場合は管財人へ発行を請求します。完全に連絡が途絶えている場合は、管轄の税務署へ赴き「給与所得の源泉徴収票等の交付を受けられない場合の届出書」を提出してください。当時の給与明細や通帳の振込履歴を提示することで、税務署側で必要な推計・確認手続きを行い、確定申告を受理してもらう特別な救済措置が取られます。
Q4:転職先への源泉徴収票の提出が間に合わないとどうなりますか?
A4:転職先の会社で「前職分を含めた年末調整」を受けられなくなります。その場合、転職先ではその会社で支給された給与分のみで年末調整が行われる(または年末調整そのものが保留される)ため、年明けの2月16日から3月15日までの間に、自分自身で前職と現職の源泉徴収票を揃えて税務署へ確定申告を行う必要があります。
まとめ:2026年を見据えた源泉徴収票の確実な管理と行動ステップ
源泉徴収票は、過去1年間に自分が社会へ提供した労働の対価と、適正に納付された税金を証明する最も神聖な公的ドキュメントです。会社員にとって「いつ届くのか」という疑問は、単なる時期の問題にとどまらず、適正な税務申告と次のキャリアへ向けた重大な手続きの出発点でもあります。
在職中であれば「12月給与日〜翌年1月末」、退職した場合は「退職後1か月以内」という明確な法的基準を頭に叩き込んでおきましょう。もし期限を過ぎても手元に届かない場合は、感情的にならず事務的な催促メールを送り、それでも改善されなければ税務署という公的機関の力を借りるのが最もスマートで確実な防衛策です。
デジタル化が極限まで進んだ2026年だからこそ、クラウドのログイン権限喪失や思わぬシステム移行の落とし穴に警戒し、手に入った書類やPDFデータは即座に自分自身のプライベートな保管庫へバックアップしておく習慣を身につけてください。正しい知識と毅然とした行動が、あなたの貴重な時間と権利を確実に守り抜きます。 (出典: 源泉 徴収 票 いつ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
