社会保険の加入要件が激変!2026年法改正と手取り減の真相
パートやアルバイトとして働く現場で、かつてない激震が走っています。厚生労働省が推し進める年金制度改革により、社会保険の加入要件は抜本的な見直しが最終局面に突入しました。「これまでは扶養内で働けていたのに、急に保険料が引かれて手取りが減るかもしれない」という切実な声が、スーパーの休憩室や主婦層のコミュニティで連日飛び交っています。
焦点となっているのは、いわゆる「106万円の壁」の撤廃に向けた法改正のゆくえと、企業規模要件の段階的な引き下げです。本稿では、2026年時点の最新動向を徹底取材に基づき整理し、制度変更のウラにある国の狙いや具体的な手取りへの影響額、そして現場の働き手が取るべき賢い防衛策まで、余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、短時間労働者への社会保険適用拡大は「企業規模要件の撤廃」や「賃金要件の見直し」を軸に最終調整が進み、従来の「106万円の壁」は実質的な消滅へと向かっている。
- 要点2:社会保険料(健康保険・厚生年金)が引かれることで年間約15万〜16万円の手取り減少(いわゆる働き損ゾーン)が発生するが、将来の受給年金額増や傷病手当金などのセーフティネット強化という見逃せない恩恵もある。
- 要点3:「労働時間を抑えて扶養を守る」か「労働時間を増やして手取り逆転ライン(年収150万〜160万円以上)を突破する」かの二者択一を迫られており、各家庭のライフステージに応じた明確な戦略が不可欠である。
【2026年最新】社会保険の加入要件はどう変わる?「106万円の壁」撤廃議論の深層
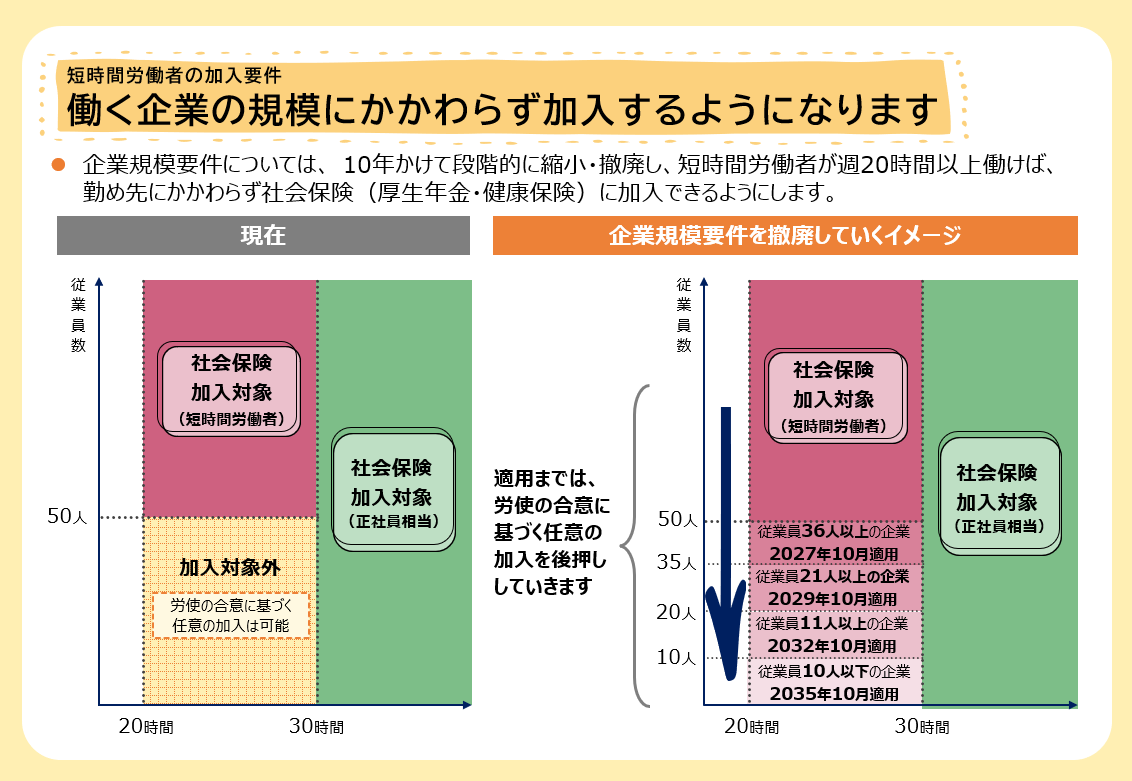
長年、短時間労働者の就労調整を引き起こす元凶とされてきた「106万円の壁」が、いま歴史的な転換点を迎えています。厚生労働省の社会保障審議会がまとめた厚生労働省 社会保険 改革 詳細まとめによると、2024年10月の法改正で従業員数「51人以上」の企業まで広がった短時間労働者の厚生年金適用について、残る企業規模要件を完全に撤廃し、個人事業所を含めたすべての事業所へ網を広げる方針が固まりつつあります。
そもそも106万円の壁 撤廃 理由の根底にあるのは、加速する少子高齢化に伴う労働力不足と、公的年金財政の支え手を増やしたい国の強い思惑です。従来の制度では、従業員規模や月額賃金などの基準によって加入可否が分かれており、「同じ時間働いていても、勤め先の規模によって手取りが異なる」という深刻な不公平が生じていました。公の場で見せた厚生労働省幹部の表情の引き締まりや記者会見での発言からも、就労の抑制要因となっている賃金基準(月額8万8千円)を取り払い、純粋な労働時間基準へと一本化したい国の覚悟がにじみ出ています。
こうした社会保険適用拡大 2026年最新の動向は、単なるルールの更新にとどまりません。これまで夫の扶養内でコツコツと働いてきた主婦層や、掛け持ちで働くフリーターの生活設計そのものを根本から覆すインパクトを持っています。

現行ルールと改正案の比較|パート・短時間労働者の加入条件はどう推移したか
混乱を避けるためには、まず現在のパート 社会保険 加入条件を正確に把握しておく必要があります。法律上の原則である「週30時間以上(正社員の4分の3以上)」勤務に加え、特定の条件を満たす短時間労働者に対して段階的に拡大されてきた経緯があります。
現行の厚生年金 短時間労働者 要件における基準値と、今後の法改正で議論されている着地点を整理したのが以下のデータ比較です。
| 項目 | 2024年10月〜現行ルール | 2026年以降の改正論点 | 現場への影響と評価 |
|---|---|---|---|
| 週所定労働時間 | 週20時間以上 | 週20時間以上(維持または週10時間超への拡大検討) | シフト制労働者の勤務日数調整に直結する中核要件 |
| 賃金要件 | 月額8万8千円以上(年収約106万円) | 賃金要件の撤廃(労働時間のみで判定) | 最低賃金上昇に伴い事実上形骸化。撤廃で加入者が急増 |
| 企業規模要件 | 従業員数51人以上の企業 | 企業規模要件 51人以上の撤廃(全事業所へ) | 中小・零細店舗の保険料折半負担が重く、死活問題に |
| 勤務期間要件 | 2ヶ月を超える見込み | 現行維持(短期派遣等を除く) | 実質的に長期前提のパートはほぼ全員が対象 |
| 学生の扱い | 適用除外(昼間学生など) | 学生 社会保険適用 除外要件の見直し議論 | 勤労学生の可処分所得減少リスクを巡り慎重論が根強い |
最低賃金が全国平均で時給1,000円を大きく突破した結果、週20時間働けば自動的に月額8万8千円を超えてしまうケースが全国で多発しています。つまり、「月額賃金8万8千円」という数字はすでにブレーキとして機能しておらず、制度改革は実態を追認する形で進んでいるのが現実です。
手取りが激変する「働き損」のからくり|年収別シミュレーション
パートタイマーがもっとも恐れているのは、「労働時間を少し増やしたせいで、かえって手取りが減る」という逆転現象です。報道機関やシンクタンクが発表している試算データをもとに、社会保険料 手取り 影響 試算を行ってみましょう。
配偶者の扶養(第3号被保険者)に入っている妻が、年収105万円から労働時間を増やして社会保険に加入した場合、自己負担となる健康保険料・介護保険料・厚生年金保険料・雇用保険料の合計は額面の約14〜15%に達します。
年収110万円に達して社会保険に加入すると、年間でおよそ16万円前後の保険料が給与から天引きされます。その結果、手取り額は約94万円前後にまで急落します。つまり、額面で5万円多く稼いだはずなのに、手取りベースでは10万円以上も目減りしてしまう計算です。
この「手取りの谷」から抜け出し、以前の「年収105万円・手取り約105万円」と同等の手取り水準を取り戻すためには、年収約125万〜130万円以上まで一気に稼ぎを増やす必要があります。さらに、夫の勤務先で支給されている配偶者手当(月額1万〜2万円程度)が打ち切られる条件と重なった場合、手取りが回復する分岐点は年収150万〜160万円まで跳ね上がります。これが、現場の労働者が労働時間をあえてセーブする「就労調整」の数学的根拠です。
一般に知られていない盲点とネットの誤解|130万円の壁と税制上の扶養
ネット上のQ&AサイトやSNSでは、「106万円の壁」と「130万円の壁」を混同した誤った情報が後を絶ちません。ここで両者の違いを明確にしておきましょう。
「106万円の壁」は、前述のとおり従業員数や労働時間の要件を満たした人が勤め先で社会保険に入る基準です。一方で「130万円の壁」とは、勤め先の規模にかかわらず、夫などの健康保険組合の被扶養者から完全に外れる基準を指します。130万円の壁 扶養外れる 経緯を辿ると、これは健康保険法に基づく認定基準であり、年間見込み収入が130万円(月額約108,334円、60歳以上や障害者は180万円)を超えた時点で、国民健康保険・国民年金への加入義務が生じるというルールです。
また、「社会保険の扶養」と「税金の扶養(配偶者控除・配偶者特別控除)」はまったくの別物です。社会保険扶養控除 最新ニュースとして知られる税制改正において、所得税の配偶者控除・配偶者特別控除は妻の年収150万円(満額控除)から201万円(段階的縮小)まで枠が広げられています。「税金が取られるから103万円に抑える」という昭和・平成期の感覚のままでは、制度を正しく活用できません。問題の本質は税金ではなく、圧倒的に負担の重い社会保険料の壁なのです。
【実態検証】パート現場の悲鳴と葛藤が生む「共依存」の構造
大手スーパーや飲食チェーンのバックヤード取材で聞こえてくるのは、制度の理念とはかけ離れた現場の苦悩です。都内の食品スーパーで週3日働く40代女性は、ため息混じりにこう語ります。
「店長からは『人手不足だからあと週1日入ってほしい』と懇願されます。でも、週20時間を超えて保険料を引かれたら、学費や住宅ローンの足しにしている月々の生活費がショートしてしまう。結局、シフトを削って別の単発バイトを掛け持ちするか、月8万円台に抑えるしかありません」
知恵袋やSNS上でも、「働いたら負けの制度」「なぜ頑張って働くと手取りを奪われるのか」という怒りの投稿が数千件規模で拡散されています。
ここには、日本特有の「企業・家族・国家の共依存構造」が色濃く影を落としています。昭和の高度経済成長期に設計された「夫が正社員として外で稼ぎ、妻が専業主婦またはパートとして家庭を支える」という標準世帯モデルに基づき、第3号被保険者制度や配偶者手当が手厚く保護されてきました。企業は安価な調整弁として主婦パートに依存し、主婦側も保険料を払わずに済む扶養制度に依存する関係が半世紀にわたり固定化されてきたのです。
しかし、少子高齢化によって現役世代の負担が限界に達した現在、国はその「聖域」を解体しにかかっています。長年の甘美な均衡が崩れる痛みに、現場の働き手と中小企業が悲鳴を上げているのが実態なのです。

社会保険加入 メリット デメリット 真相|損得勘定を超えた将来の安全性
手取りの減少ばかりがクローズアップされますが、社会保険加入 メリット デメリット 真相を客観的に見つめ直すと、短期的な手取り減少を補って余りある保障が存在することも事実です。
厚生年金に加入する最大のメリットは、将来受け取る公的年金(老齢厚生年金)の上乗せです。例えば、月額給与10万円(年収120万円)で10年間加入した場合、将来受け取れる年金は年額約6万6千円(月額約5,500円)増額されます。終身年金ですから、長生きすればするほど受け取り総額は増え、元が取れる構造になっています。
さらに見過ごせないのが医療保険のセーフティネットです。被扶養者の立場では支給されない「傷病手当金」(病気やケガで働けない期間、給与の約3分の2が最長1年6ヶ月支給される)や「出産手当金」の受給権が得られます。一家の大黒柱が倒れた際や、自身の万が一の病気の際に、家計の破綻を防ぐ強力な盾となるのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度改定の荒波の中で、自身がどのような選択を取るべきか。ファイナンシャルプランナーや社会保険労務士の知見を総合した明確な分岐点は以下のとおりです。
【社会保険への加入をおすすめできる人】
- 将来の年金額を自力で底上げしたい独身者・離婚リスクに備えたい人:配偶者の年金だけに依存しない経済的自立の基盤が作れます。
- 年間150万円以上稼ぐ余力がある人:シフトを増やして「手取りの谷」を越えられるなら、目先の手取りも将来の年金も最大化できます。
- 自身が世帯主である、またはフリーランスの掛け持ち労働者:高額な国民健康保険料・国民年金保険料を払っている場合、職場の社会保険に入って会社に保険料を半分負担(労使折半)してもらう方が、手取りが増えるケースが多々あります。
【現状では慎重に勤務時間を調整すべき人】
- 配偶者の勤務先から手厚い「家族手当・配偶者手当」が支給されている人:扶養から外れることで世帯収入全体が年間数十万円単位で急減するリスクがあります。
- 子育てや介護の負担が重く、週20時間以上の勤務増が物理的に不可能な人:手取り減をカバーするだけの労働時間を確保できない場合、純粋な可処分所得の目減りに直面します。
【社会 保険 要件】に関するよくある質問(FAQ)
Q1:複数のアルバイトを掛け持ち(副業)している場合、労働時間は合算されますか?
A1:原則として、社会保険の加入要件である労働時間や賃金は「事業所(雇用主)ごと」に個別に判定されます。たとえばA社で週15時間、B社で週12時間働いている場合、合算すると週27時間になりますが、どちらの会社でも週20時間に達していないため、原則として社会保険の加入義務は発生しません(ただし特定適用事業所における例外的な合算ルール適用などを除く)。
Q2:大学生のアルバイトでも、月8万8千円以上稼ぐと社会保険に入らなければなりませんか?
A2:昼間部の学生については学生 社会保険適用 除外要件が適用されるため、週20時間以上かつ月額8万8千円以上稼いでいても、原則として勤め先の社会保険(健康保険・厚生年金)に加入する必要はありません。ただし、休学中の方、通信教育課程や夜間学部(第二部)の学生は除外対象とならず、要件を満たせば加入義務が生じます。また、年間収入が130万円を超えると親の税法・社保の扶養から外れる点には注意が必要です。
Q3:交通費(通勤手当)は、社会保険の「月額8万8千円」や「年収130万円」に含まれますか?
A3:基準によって扱いが異なります。「106万円の壁(月額8万8千円)」の判定基準には、通勤手当や精皆勤手当、家族手当、時間外手当などは算入されません(基本給など所定内賃金のみで判定)。一方で、配偶者の扶養から外れる「130万円の壁」を判定する際には、非課税枠内の交通費も含めた「すべての総支給額」が収入として合算されます。この取り違えによる扶養脱落が多いため厳重な確認が必要です。
まとめ:制度変更を見据えた賢い働き方の選択を
社会保険の適用拡大は、一過性のブームではなく不可逆な国の基本方針です。「企業規模要件の撤廃」や「賃金要件の見直し」が着実に進むこれからの時代、扶養という狭い枠組みの中に留まり続けることは年々難しくなっていきます。
目先の手取り減少だけを見て就労を抑制するか、あるいはこの制度転換を機にキャリアと保障を広げるステップと捉えて労働時間を伸ばすか。各家庭の年間収支や将来設計をいま一度机上に広げ、冷静な損益分岐点を見極める姿勢こそが、激動の時代を手取りを守り抜く最大の武器となります。 (出典: 社会 保険 要件(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
