2026最新住民税早見表!手取りが減る原因と年収別税額の全貌
毎月の給料明細を受け取るたび、「額面はそれなりにあるはずなのに、なぜか手元に残るお金が少ない」と頭を抱える給与所得者は少なくありません。特に6月を迎える時期、前月までと比べて手取り額が数千円から数万円単位で急落し、息をのむ会社員が毎年後を絶ちません。
その最大の要因となっているのが、前年の所得に対して課される「地方税=住民税」のタイムラグ徴収です。物価高や社会保険料の上昇が家計を圧迫する2026年において、自身の年収や世帯状況で住民税が一体いくら差し引かれ、手取りにどれほどの影響をもたらすのかを正確に把握しておくことは、生活防衛の絶対条件です。最新の税制基準に準拠した詳細な試算と、税負担を適正に抑えるための知られざる構造を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は「前年1月〜12月の所得」をベースに毎年6月から翌年5月にかけて天引きされるため、昇給や昨年の残業代増、各種減税の終了が今年の手取り減少を直撃する。
- 要点2:年収300万円から1000万円までの独身と既婚の負担差は年数万〜十数万円に達し、給与所得控除や基礎控除の仕組みを知らないと控除の取りこぼしが生じる。
- 要点3:ふるさと納税の控除上限やパート就労における「住民税の壁(100万円前後)」を正しく理解し、後払いの税制トラップに事前備蓄と制度活用で立ち向かう必要がある。
【2026年最新】住民税年収別早見表と手取りシミュレーションの真実
会社員が直面する手取り激減の正体を暴くには、まず年収ごとの具体的な負担額を直視する必要があります。住民税は基本的に、所得の多寡にかかわらず一律課税される「均等割(年額5,000円程度+2024年度から導入された森林環境税1,000円)」と、課税所得に対して一律10%(標準税率:区市町村民税6%、道府県民税・都民税4%)が課される「所得割」の合計で算出されます。
以下の表は、一般的な会社員(給与所得者・社会保険加入・介護保険料該当なしの30代〜40代想定)をモデルとした、住民税年収別早見表および住民税手取りシミュレーションの比較データです。配偶者控除の有無による住民税独身と既婚の負担差も併せて算出しています。
| 額面年収 | 独身(単身者)の年額目安 | 既婚(配偶者控除適用)の年額目安 | 毎月の天引き額と手取りへの影響 |
|---|---|---|---|
| 年収 300万円 | 約 11.5万〜12.0万円 | 約 8.2万〜8.7万円 | 月約1.0万円天引き。独身は月手取り約19.5万円前後に。 |
| 年収 400万円 | 約 17.5万〜18.0万円 | 約 14.2万〜14.7万円 | 月約1.5万円天引き。賞与を含まない月手取りは21万〜22万円。 |
| 年収 500万円 | 約 24.0万〜25.0万円 | 約 20.7万〜21.7万円 | 月約2.0万円強の引き落とし。固定費感覚での重みが増加。 |
| 年収 600万円 | 約 30.5万〜31.5万円 | 約 27.2万〜28.2万円 | 月約2.6万円天引き。所得税よりも住民税負担の方が重くなる。 |
| 年収 800万円 | 約 47.0万〜48.5万円 | 約 43.7万〜45.2万円 | 月約4.0万円。高所得者層ほど累進的な社会保険料と相まって圧迫。 |
| 年収 1000万円 | 約 65.0万〜67.0万円 | 約 65.0万〜67.0万円(配偶者控除対象外) | 月約5.5万円天引き。年収上限による控除消失で独身と同額に。 |
総務省が公表する地方税制データおよび各自治体の課税標準額を照合すると、年収が上がるにつれて税額が直線的に増大している事実が分かります。特に年収500万円を超えたあたりから、所得税が累進課税で段階的に上がる一方で、住民税は10%という一定割合で確実に課税されるため、毎月の天引き額が2万円の大台を突破します。これがいわゆる「昇給したはずなのに手取りがほとんど増えていない」と感じる構造的な元凶です。
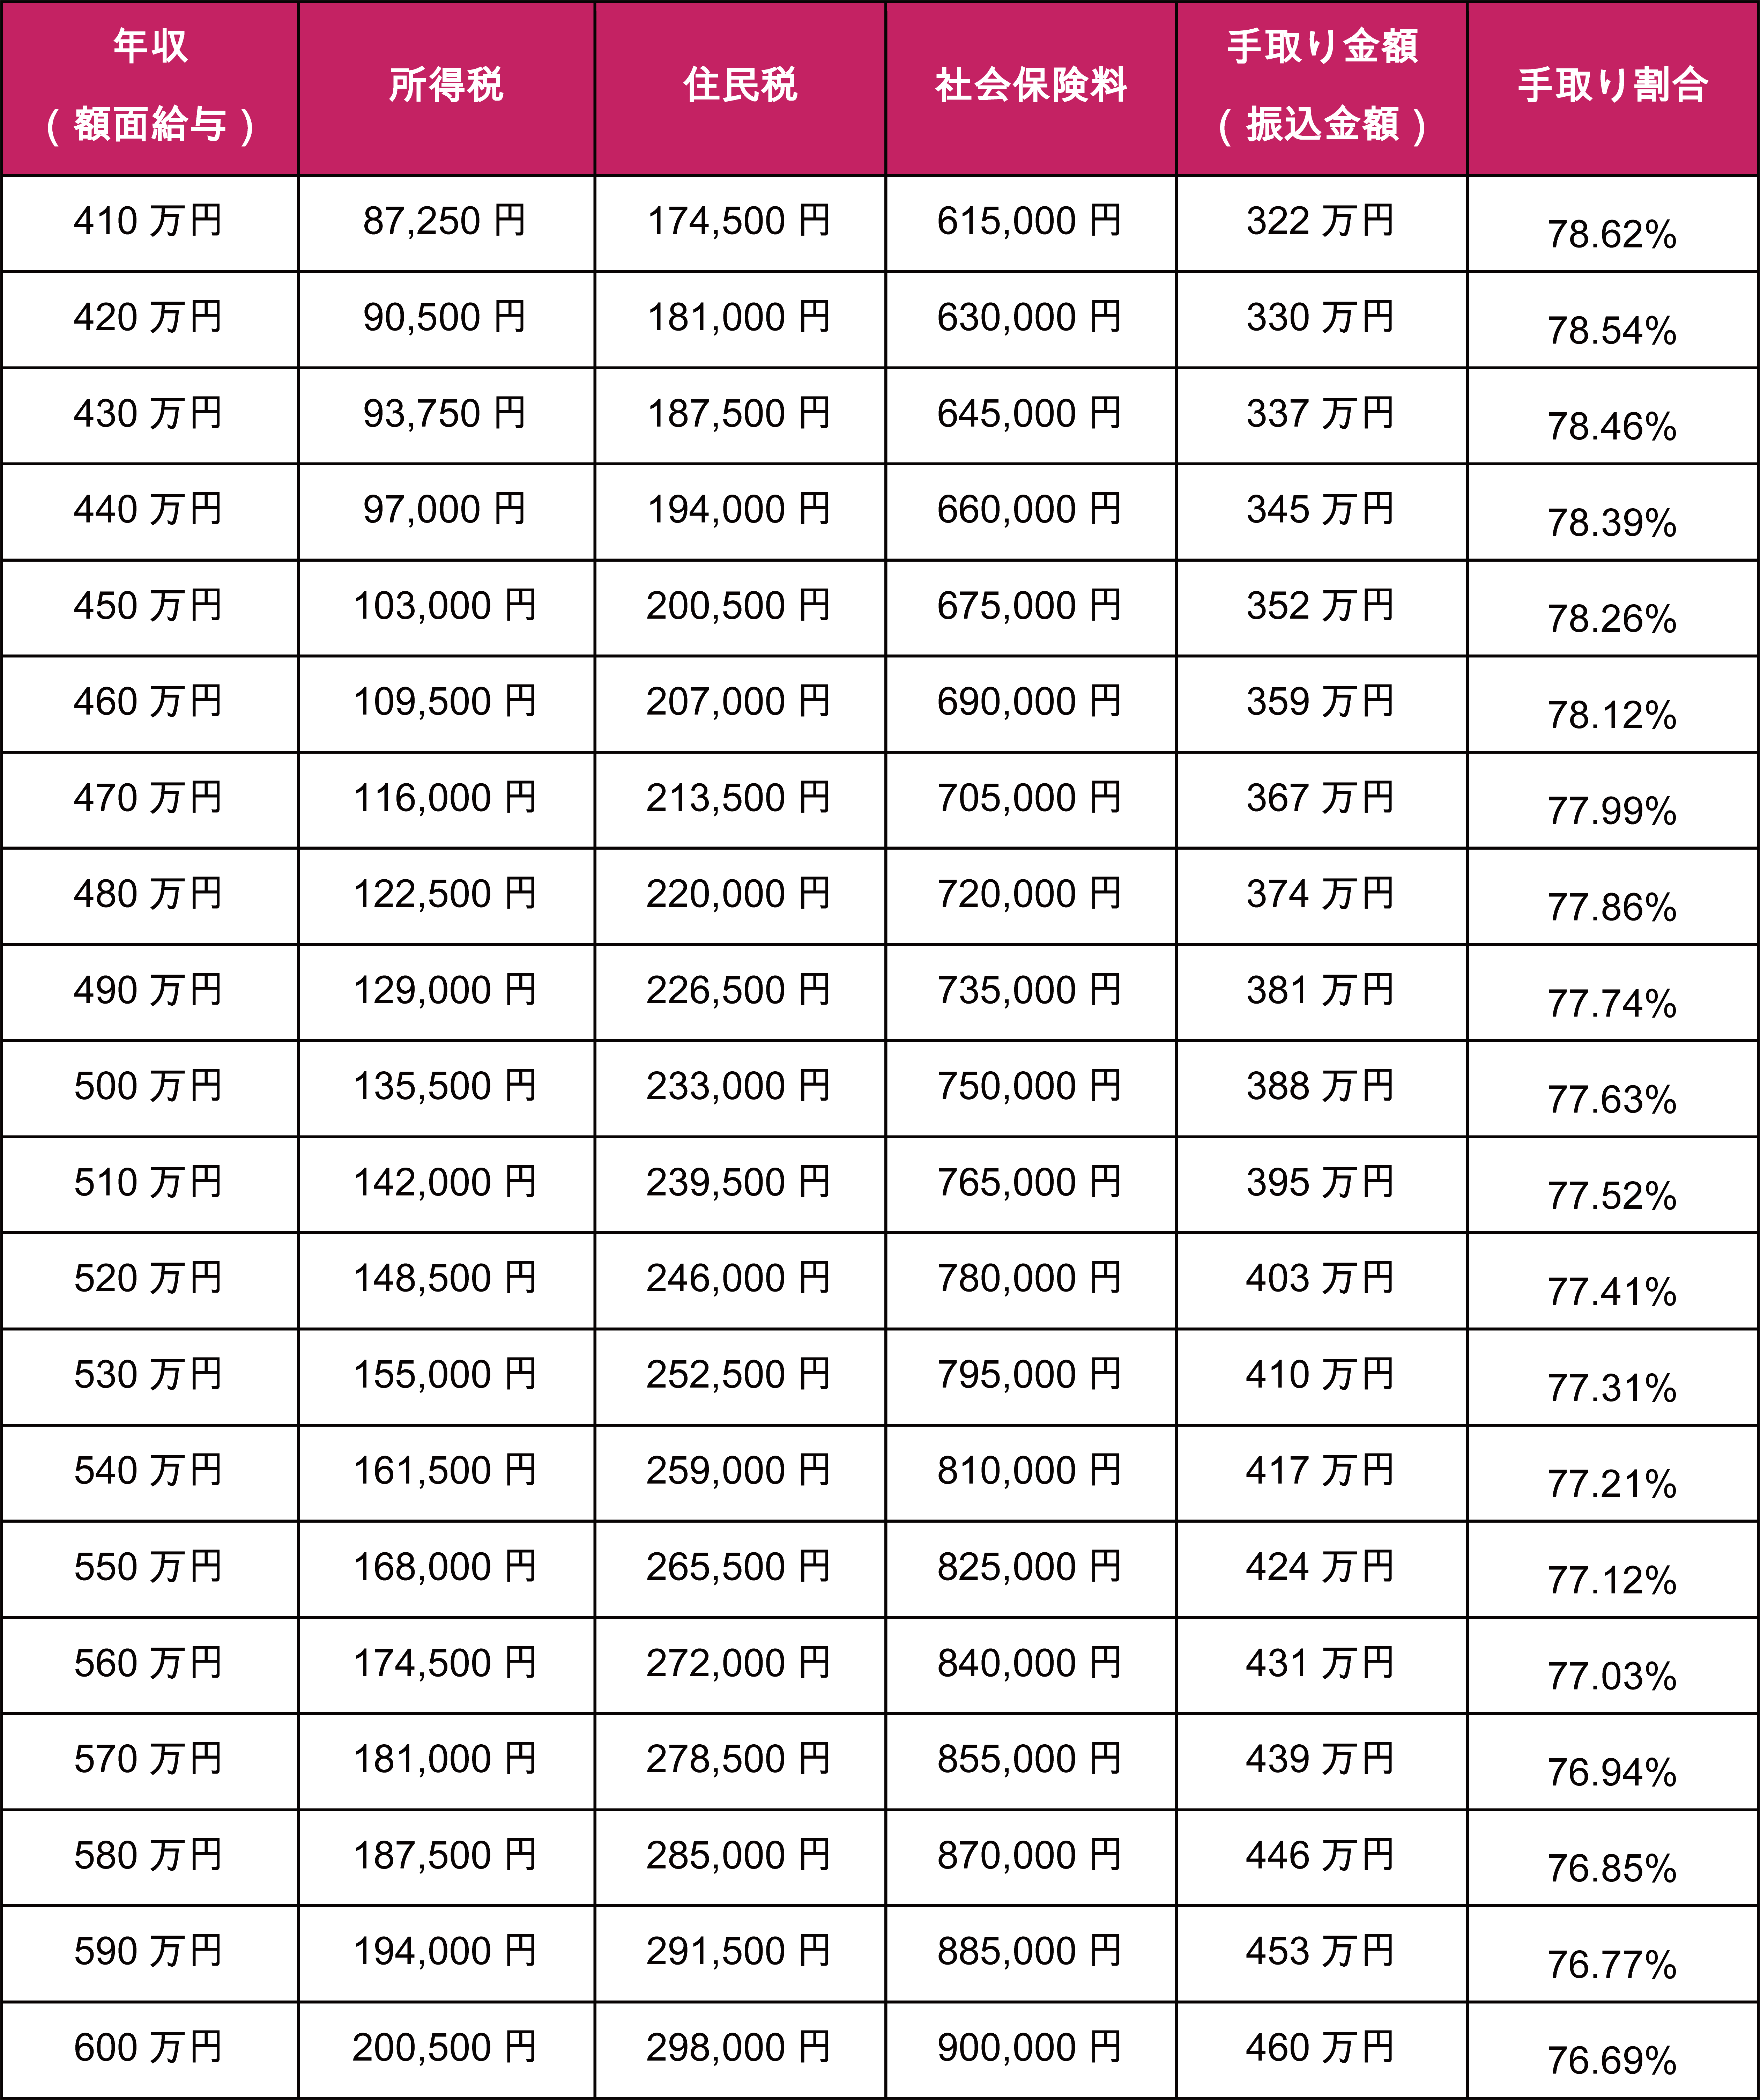
なぜ手取りが急激に減るのか?住民税いつから引かれる理由と急に高くなった原因
SNSや給与明細の開封報告で毎年6月に頻出するのが、「今月の手取りが先月より2万円以上減っている。何かの間違いではないか」という悲痛な叫びです。この違和感を解消する鍵は、住民税いつから引かれる理由にあります。
所得税はその月の給与から概算で天引きされる「現年課税」であるのに対し、住民税は「前年1月1日から12月31日までの1年間の確定所得」をもとに翌年の税額が決定される「前年所得課税」を採用しています。各自治体が前年所得を確定させた後、毎年5月下旬から6月上旬にかけて勤務先企業へ「住民税決定通知書」を送付し、6月支給の給与から翌年5月支給の給与まで12分割して天引き(特別徴収)されます。
この仕組みが、以下のような「住民税急に高くなった原因」を引き起こします。
- 社会人2年目の激変:新卒1年目は前年(学生時代)の所得が基準以下であるため住民税の天引きがゼロですが、2年目の6月から満額の住民税が徴収され始め、手取りが数万円一気に減少します。
- 前年の残業過多や一時金の反動:前年にプロジェクトの繁忙期で残業代が多くついた場合や、インセンティブ支給・決算賞与が跳ね上がった場合、そのツケが翌年6月以降の毎月の住民税として跳ね返ってきます。
- 定額減税住民税への影響まとめ:2024年に実施された所得税3万円・住民税1万円の特別控除(定額減税)やその後の調整給付の処理が落ち着いたことで、控除の恩恵が外れた層において「前年同期と比べて住民税の引き去り額が元に戻り、急増したように錯覚する」現象が起きています。
地方税窓口の担当者も「春の昇給を喜んだ直後、6月に住民税が上がって相殺され、手取りが横ばいまたはマイナスになったという問い合わせが非常に多い」と証言しています。後払いの仕組みこそが、生活実感と給与明細の乖離を生み出す最大のトラップです。
給与所得控除と住民税の計算メカニズム|知られざる「課税所得」の罠
住民税の金額は、額面給与そのものに10%を掛けて算出されているわけではありません。多くの人が見落としがちなのが、給与所得控除と住民税の計算プロセスにおける「国税(所得税)との控除額の差異」です。
住民税の計算は以下のステップで進められます。
- 給与所得の算出:「額面年収」から、経費に相当する「給与所得控除(最低55万円〜最高195万円)」を差し引きます。
- 課税所得の算出:給与所得から「各種所得控除(社会保険料控除、生命保険料控除、扶養控除、基礎控除など)」を差し引きます。
- 所得割額の計算:算出した課税所得に税率10%(市区町村6%+都道府県4%)を乗じ、そこから「税額控除」を差し引きます。
- 均等割・森林環境税の加算:所得割額に「均等割(約5,000円)」と「森林環境税(国税:1,000円)」を合算します。
ここで極めて重要なのが、住民税の各種控除額は所得税よりも低く設定されているという点です。例えば、誰もが受ける「基礎控除」は、所得税では48万円ですが、住民税では43万円にとどまります。配偶者控除や一般扶養控除も、所得税の38万円に対して住民税は33万円しか引かれません。
つまり、所得税の計算時よりも「住民税における課税所得」の方が自動的に大きく膨らむように設計されています。この「5万円〜数万円の控除ギャップ」の積み重ねにより、住民税の所得割が想像以上に重く算出される構造になっています。

【実態検証】「100万・103万・106万の壁」パート扶養内住民税の壁と非課税世帯の条件
給与所得者だけでなく、短時間勤務やパートタイムで働く主婦・学生にとっても、住民税の判定基準は死活問題です。世間ではいわゆる「年収103万円の壁」が所得税のボーダーとして知られていますが、住民税の課税ラインはさらに手前に存在します。これがいわゆるパート扶養内住民税の壁です。
住民税には、所得割と均等割のそれぞれに非課税限度額が設けられています。自治体によって地域区分(1級地〜3級地)が分かれていますが、多くの都市部(東京23区や政令指定都市など)における基準は以下の通りです。
- 年収100万円の壁(均等割の非課税ライン):合計所得金額が45万円以下(給与収入換算で年収100万円以下)であれば、均等割も所得割も課税されません。※一部の地方自治体では年収93万円や96.5万円を超えると均等割が課される地域もあります。
- 年収100万円超〜103万円以下:所得税はかかりませんが、住民税の「均等割(年5,000円〜6,000円程度)」やわずかな「所得割」が発生し、自治体から突然の納付通知が届きます。
インターネット上の相談掲示板では「年収102万円で抑えたはずなのに、市役所から住民税の納付書が届いてショックを受けた」「夫の扶養から外れていないのになぜ税金を取られるのか」という困惑の投稿が散見されます。所得税がかからない枠内であっても、住民税の課税対象になるケースがあるという認識不足が原因です。
さらに、社会的な支援措置の基準となる住民税非課税世帯の年収条件にも留意が必要です。世帯全員が住民税非課税となるためには、単身者の場合で給与年収100万円以下(給与所得控除55万円+合計所得45万円以下)、配偶者や子供を扶養している世帯であれば、扶養人数に応じて「35万円×(本人+扶養親族数)+加算金」といった自治体ごとの計算式によって非課税上限が上がります。非課税世帯に認定されると、臨時給付金や国民健康保険料の減免、高等教育の無償化などの対象となるため、家計管理上の分水嶺となっています。
一般に知られていない盲点と誤解|納付書の送付時期とふるさと納税の控除上限
住民税をめぐるトラブルや誤解の多くは、「納付のタイミング」と「控除の手続きミス」に集中しています。特に転職者やフリーランス、ふるさと納税の利用者が陥りやすい2大盲点を整理します。
1. 住民税納付書いつ届くか詳細まとめ
会社員で給与から天引きされている人は「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定通知書」が毎年5月〜6月に会社経由で配付されます。一方で、個人事業主や、退職して次の就職先が決まっていない人、または副業分の住民税を自分で納める(普通徴収)を選択した人は、自治体から直接自宅に納付書が送られてきます。
住民税納付書いつ届くか詳細まとめのスケジュールとして、多くの自治体は毎年6月上旬から中旬にかけて一斉に発送します。普通徴収の納付期限は原則として年4回(第1期:6月末、第2期:8月末、第3期:10月末、第4期:翌年1月末)に設定されており、一括または各期ごとに納める必要があります。退職直後の無職期間中にこの高額な納付書が届き、前年の高年収に対する税負担を退職金や貯金から工面できずパニックに陥るケースが後を絶ちません。
2. ふるさと納税住民税控除上限と「安くなっていない」錯覚の正体
住民税の負担軽減策として定着したふるさと納税ですが、ふるさと納税住民税控除上限の正確な計算と反映時期を誤解している人が少なくありません。
寄附金控除は「自己負担額2,000円を除いた全額が控除される上限額」が、その年の総所得や家族構成、住宅ローン控除の有無によって厳格に決まります。上限を超えた分は単なる割高な自己負担(寄附)になってしまいます。
また、確定申告やワンストップ特例を適切に行った場合でも、住民税が「還付金として銀行口座に振り込まれる」わけではありません。翌年6月から翌々年5月までの住民税から毎月差し引かれる形式をとるため、通帳にお金が戻ってこないことから「控除されていないのではないか」と勘違いする事例が多発しています。5月〜6月に配付される税額決定通知書の「税額控除額」の欄に、ふるさと納税による控除が正しく反映されているかを照合・確認する作業が不可欠です。
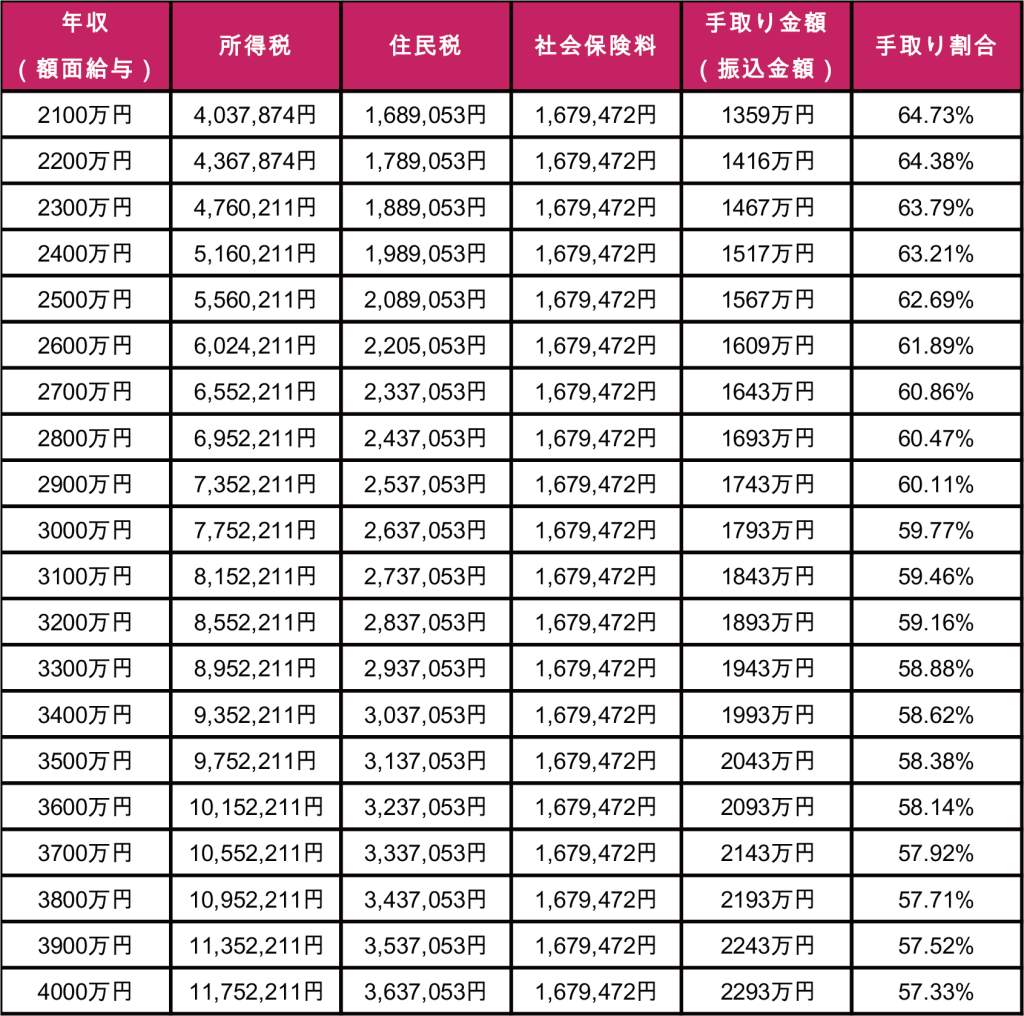
【プロの結論】税負担の痛みから身を守る行動指針と失敗する人の共通点
住民税は地方自治体の行政サービス(教育、福祉、ゴミ処理、消防、インフラ維持)を支える不可欠な財源であり、国民の義務です。しかし、制度の無知によってキャッシュフローの破綻を招いたり、利用可能な控除を放置して過重な負担を負うことは避けるべきです。
行動経済学の視点から見ると、住民税の最大のリスクは「利益(前年の高収入)の快楽は瞬時に消費され、痛み(翌年の納税)だけが遅延してやってくる」という認知バイアスにあります。この時間差トラップを回避し、税制と健全に向き合うための明確な判断基準を提示します。
住民税対策に成功する人の条件
- 退職・転職時に1年分の住民税を別口座へプールしている:収入が激変するリスクを見越し、前年年収に応じた住民税額をあらかじめ確保している人。
- 「iDeCo(個人型確定拠出年金)」をフル活用している:掛金の全額が所得控除の対象となるため、所得税だけでなく住民税の所得割10%を直接的に押し下げることが可能です(例:年24万円拠出すれば住民税は確実に2.4万円安くなります)。
- 決定通知書を精査する習慣がある:住宅ローン控除の住民税適用枠や医療費控除、ふるさと納税の控除漏れがないか、会社の経理や自治体の入力ミスを疑って自らチェックできる人。
住民税の管理で失敗・破綻しやすい人の条件
- 前年のボーナスや昇給分をすべて生活水準向上や消費に回してしまう:翌年6月に手取りが目減りした瞬間、住宅ローンや固定費の支払いに窮することになります。
- シミュレーションを怠ったまま上限を超えてふるさと納税を行う:ワンストップ特例申請書の提出忘れや確定申告時の記載漏れにより、控除が一切適用されないまま手痛い出費を重ねるパターンです。
- パートの収入上限を「103万円」と思い込み、101万円で住民税が課税されて不満を抱く:手取りの最大化を図るには、自治体の非課税ライン(100万円等)と社会保険料の壁(106万・130万)を総合的に勘案した働き方の設計が必要です。
【住民 税 早見 表】に関するよくある質問(FAQ)
Q1:2026年度の住民税は、いつからいつまでの収入をもとに計算されますか?
A1:2026年(令和8年)6月から給与天引きまたは納付書で支払う住民税は、2025年(令和7年)1月1日から12月31日までの1年間の所得をもとに計算されます。そのため、2025年に年収が上がった人は2026年6月から税額が高くなり、逆に2025年に収入が落ちた人は2026年6月からの税負担が軽くなります。
Q2:年度の途中で転職・退職した場合、住民税はどうなりますか?
A2:退職した月によって処理が異なります。1月〜5月に退職した場合は、原則として退職月の給与や退職金から5月分までの残額が一括天引きされます。6月〜12月に退職した場合は、一括徴収を選択しない限り、残りの期間分が「普通徴収」に切り替わり、自治体から送られてくる納付書で自ら支払う必要があります。転職先が即座に決まっている場合は、所定の手続きを行うことで転職先の給与天引きを継続できます。
Q3:ふるさと納税をしたのに住民税が安くなっていません。どこを確認すればいいですか?
A3:毎年5月〜6月に勤務先から配付される「住民税決定通知書」の「税額控除額」欄をご確認ください。摘要欄に「寄附金税額控除額:〇〇円」と記載されているケースもあります。所得税からの還付分(確定申告を行った場合のみ)と住民税からの控除分の合計が、寄附金額から2,000円を差し引いた金額とほぼ一致していれば正常に適用されています。もし記載がなければ、申請漏れや手続き不備の可能性があるため、速やかにお住まいの市区町村税務課へ確認してください。
まとめ:今後の動向と失敗しないための判断基準
住民税の仕組みを紐解くと、なぜ多くの会社員が「昇給しても生活が楽にならない」「6月になると手取りが激減する」と頭を抱えるのか、そのカラクリが明確に見えてきます。住民税は「1年遅れでやってくる確定的な支出」であり、所得割10%というフラットな税率は、収入の増加に伴って想像以上の重量感をもって家計を直撃します。
2026年の家計防衛において求められるのは、感情的な手取りの増減に一喜一憂することではなく、早見表をもとに来年・再来年に発生する税額を前もって試算する予測力です。iDeCoによる所得控除の最大化やふるさと納税の正確な上限管理、さらには世帯内での働き方の見直しを講じることで、構造的な税負担を合理的にコントロールしていきましょう。 (出典: 住民 税 早見 表(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
