阪急阪神HDの株価動向と買い時は?2026年の業績と見通しを徹底解剖
関西経済の中枢である大阪・梅田の巨大ターミナルを握り、圧倒的なブランド力を誇る阪急阪神ホールディングス(コード:9042)。インバウンド需要の定着や都市再開発の進展が追い風となる一方で、組織ガバナンスを揺るがせた出来事やコストインフレの波が株価に影を落とし、投資家の間では「いま拾うべきか、静観すべきか」と議論が交わされています。
名門私鉄グループとして底堅い資産価値を持ちながらも、市場が突きつける評価は決して甘くありません。公表された決算数値、アナリストによる最新レーティング、そして現場利用者の皮膚感覚を多角的に検証し、2026年現在の立ち位置と今後のシナリオを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の本業業績はインバウンドや梅田エリア再開発で堅調に推移するも、人件費・資材高とガバナンス対応コストが上値を抑える展開。
- 要点2:株価下落の背景には複合要因があり、宝塚歌劇団問題による組織風土への不信感が海外機関投資家のESGディスカウントを誘発。
- 要点3:配当利回り約2%台半ばと株主優待乗車証の実質利回りによる下値支持力は強く、中長期の資産形成・優待目的なら押し目買いを検討する水準。
【2026年最新】阪急阪神ホールディングスの株価推移と現在の相場環境
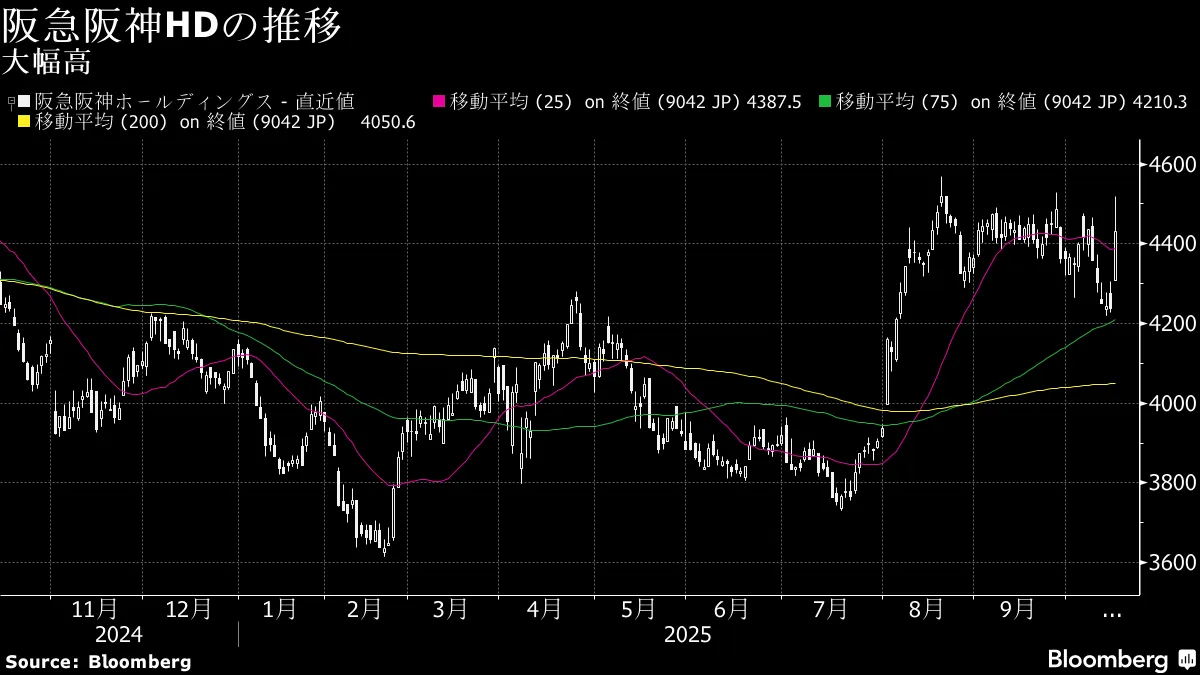
2026年の株式市場において、阪急阪神ホールディングス(阪急阪神HD)の株価推移は、4,000円前後の節目を巡るボックス圏で推移を続けています。コロナ禍からの社会経済活動の正常化や訪日外国人観光客によるホテル・鉄道利用の急伸により、一時は力強い反発を見せました。しかし、直近のチャートを紐解くと、上値が重い膠着状態に直面していることが分かります。
市場関係者が神経を尖らせるのが、PTS株価速報に現れる夜間取引での反応です。四半期ごとの業績開示や大規模な不動産関連リリースが出た直後、PTS市場では短期資金による数%規模のボラティリティが発生する場面が見られます。日中の東証プライム市場では大型ディフェンシブ株として扱われる同社ですが、個人投資家の比率が高い銘柄ゆえに、ニュースフローに対する瞬間的な過剰反応が目立つのも特徴的です。
足元の阪急阪神HDの2026年最新ニュースとしては、うめきた2期(グラングリーン大阪)の全面街開きに伴う周辺不動産の賃料収入増や、インフラ設備の省人化投資が挙げられます。本業のキャッシュ創出力は強固であるものの、後述する非財務面のリスクが相殺する形となり、市場全体の上げ相場に対して相対的な出遅れ感を漂わせています。

株価が動く決定的な理由|急落局面の引き金となった複合要因を解剖
投資家が最も疑問に感じている「なぜ業績が回復基調にあるにもかかわらず、株価が急落したり低迷を続けたりするのか」という点には、明確な構造的背景が存在します。阪急阪神ホールディングスの株価下落の理由を探ると、単なる景気循環の波だけでは説明できない3つの摩擦が生じています。
第一の要因は、宝塚問題の影響に伴う組織ガバナンスへの厳しい審判です。2023年秋に表面化した宝塚歌劇団での劇団員急死問題は、遺族との合意締結や外部弁護士による調査提言を経てなお、市場の評価に爪痕を残しています。公式記者会見で見られた初期対応の不手際や、経営陣が醸し出した「閉鎖的な組織風土」の印象は、ESG(環境・社会・ガバナンス)を重視する海外機関投資家からの大規模な資金流出を招きました。機関投資家への取材筋によれば、「伝統やブランドに甘息し、人権デューデリジェンスや心理的安全性の確保を怠ってきた代償は、ガバナンス・ディスカウントとして株価に織り込まれ続けている」と指摘されています。
第二の要因は、決算短信発表とネットの反応に象徴されるコスト構造の悪化です。会社側が発表した決算短信では、鉄道旅客数の回復によって売上高(営業収益)が拡大しているものの、営業利益率の伸び悩みが浮き彫りになりました。電力費の高騰、保線や車両製造に関わる原材料費の上昇、そして何より人手不足に伴うベースアップ(賃上げ)負担が、利益を削り取っています。SNSや投資フォーラムでは「増収減益のパターンが定着していないか」「値上げがコスト増に追いついていない」といった冷ややかな投稿が散見されます。
第三に、エンタテインメント事業と旅行事業のボラティリティです。不動産や都市交通が安定的な利益を稼ぎ出す一方で、舞台公演の中止リスクや国際情勢による海外旅行需要の変動が、グループ全体の利益予想を保守的に傾けさせる要因として作用しています。
【徹底比較】関西私鉄大手4社に見る業績・配当利回り・割安度データ
関西エリアには特色ある大手私鉄が競合しています。阪急阪神HDの投資妙味を客観的に捉えるため、近鉄グループホールディングス、南海電気鉄道、京阪ホールディングスとの主要指標を比較しました。
| 会社名(コード) | 予想配当利回り | PER(株価収益率) | PBR(純資産倍率) | 主な強みと懸念事項 |
|---|---|---|---|---|
| 阪急阪神HD(9042) | 約2.3%〜2.6% | 約13.5倍 | 約1.1倍 | 梅田の圧倒的商業地盤/組織刷新と人件費増の消化 |
| 近鉄グループHD(9041) | 約1.8%〜2.1% | 約16.2倍 | 約1.2倍 | 広大な路線網と観光需要/有利子負債の重さ |
| 南海電気鉄道(9044) | 約2.4%〜2.7% | 約11.8倍 | 約0.8倍 | 関空アクセスの特需/沿線人口の漸減傾向 |
| 京阪HD(9045) | 約2.1%〜2.4% | 約12.5倍 | 約0.9倍 | 京都観光の回復基調/路線拡大の選択肢に制約 |
関西私鉄株の比較と株価動向を俯瞰すると、阪急阪神HDのPBRは約1.1倍と東証が要請する1倍割れ基準を辛うじて上回っているものの、グループが保有する梅田一等地の含み資産を考慮すれば、市場からはなおディスカウントされている水準です。阪急阪神ホールディングスの配当金・利回りは2%台中盤と、極端な高配当ではないものの、私鉄セクターの中では南海電鉄と並んで比較的安定した利回り水準を維持しています。
【実態検証】株主優待乗車証の価値とネット投資家のリアルな本音
阪急阪神HDの個人株主基盤を語る上で欠かせないのが、株主優待乗車証の存在です。株式保有数に応じて阪急線・阪神線の全線パスや回数カードが発行され、沿線住民にとって極めて実用的な「生活防衛資産」として機能しています。
大阪市内の大手金券ショップにおける買い取り相場を調査すると、全線通用定期券タイプの優待証は常に高値で取引されており、実質的な年間換算利回りを大幅に押し上げています。沿線に住む50代の個人投資家は、次のように語ります。
「株価が多少下がっても、日頃の通勤や休日の買い物で阪急・阪神電車に乗り放題になるメリットは手放せません。配当金と優待を合算すれば実質4%以上の価値を感じており、NISA口座で一度買ったら売却する理由はほぼ見当たりません」
一方で、SNSや知恵袋、株主総会の模様を伝える掲示板では、これとは対照的な温度差も存在します。「宝塚の不祥事対応を見て、長年持ち続けた親から受け継いだ株を半分手放した」「甲子園の阪神タイガース戦のチケット優待をもっと拡充してほしい」といった、感情的なロイヤルティと失望が入り混じった生の声が交錯しています。優待による強力な下値支持がある反面、純粋な値上がり益を狙う投資家にとっては、株主構成が固定化していることが株価のダイナミックな動きを鈍らせている側面も見逃せません。
一般に知られていない盲点とネットの誤解|タイガース優勝と株価の相関関係
個人投資家の間で根強く語られる誤解の一つに、「阪神タイガースが優勝すれば、阪急阪神HDの株価は急騰する」という説があります。テレビのワイドショーや経済コラムでも「経済波及効果数百億円」と報じられるため、スポーツの勝敗が業績を劇的に変えると信じ込んでいる人は少なくありません。
しかし、決算書の内訳を精緻に検証すると、この俗説は完全に否定されます。球団運営や甲子園球場での物販・飲食を含むスポーツ事業は「エンタテインメント事業」の一部に過ぎず、グループ全体の連結営業利益に占める割合は全体の1割未満にとどまります。熱狂的な盛り上がりが生み出す利益増は、数十億円規模のプラス要因にはなるものの、グループ全体の巨大な収益基盤を根本から押し上げるほどのインパクトはありません。
阪急阪神HDの真の収益ドライバーは、梅田阪急ビルやグランフロント大阪、ハービスOSAKAなどを擁する不動産事業と、阪急・阪神両線の都市交通事業です。利益構成の過半は不動産の賃貸・分譲が叩き出しています。「タイガースが強いから買い」「優勝セールがあるから短期勝負」という安易な連想買いは、決算発表後に材料出尽くしで急落する典型的な罠であり、冷静なデータ分析が不可欠です。

今後の見通しとアナリスト予想|プロが教える買い時とリスクシナリオ
今後の株価推移について、証券会社各社のアナリスト予想(コンセンサス)を検証すると、目標株価の平均値は4,400円〜4,700円近辺に設定されており、現行水準からは緩やかなアップサイドが見込まれています。しかし、強気シナリオと弱気シナリオには明確な分岐点があります。
強気派のアナリストは、インバウンド需要の高止まりと「うめきた」再開発による梅田のオフィス・商業価値の向上を主軸に据えています。オフィス空室率の低さと高級ホテル需要が収益を力強く牽引し、利益成長に伴う自社株買いや増配の余地があると判断しています。
対照的に弱気派が警戒するのは、組織文化の刷新にかかる時間とコストです。社会学や組織心理学における「制度的惰性(慣性)」が示すように、一度根づいた閉鎖的で序列重視の企業風土は、トップの交代や外部委員会の設置だけでは容易に変わりません。万が一、再発防止策の実効性に疑問符がつくようなトラブルが再発すれば、機関投資家の完全な離脱を招き、3,500円台への下値模索リスクも否定できません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これらを踏まえた阪急阪神ホールディングスの買い時と業績の評価において、読者が取るべき判断基準は明確に分かれます。
【おすすめできる投資家】
- 阪急・阪神沿線に居住・勤務している人:株主優待乗車証の実用価値を100%享受でき、総合利回りを大幅に高められるため、現行の株価ボックス圏下限は絶好のエントリー水準となります。
- 新NISAで長期保有・インカムを狙う人:倒産リスクが極めて低く、梅田の一等地に裏付けられた実物資産を持つため、ディフェンシブなコア資産として適しています。
【購入に慎重になるべき投資家】
- 数ヶ月〜1年以内のキャピタルゲイン(値上がり益)を狙う人:上値には機関投資家の戻り売り圧力が控えており、ハイテク株や成長株のような急速な株価反発は期待しにくい構造です。
- 完全なガバナンス改革の完了を確認したい人:組織風土の抜本的な改善が数字や社内評価として結実するには、なお一定の観察期間を要します。
【阪急 阪神 ホールディングス 株価】に関するよくある質問(FAQ)
Q1:宝塚問題による業績悪化や株価低迷はいつまで続く?
A1:業績面における直接の損失(公演中止によるチケット払い戻し等)はすでに一巡し、限定的です。しかし、ブランド毀損と企業統治(ガバナンス)への懸念に伴う「株価ディスカウント」の解消には、新体制下での信頼回復の実績が不可欠であり、市場の評価が完全に回復するまでには中長期的な時間を要する見込みです。
Q2:配当金はいつ、いくらもらえる?今後の増配余地は?
A2:例年、中間配当(9月末基準・12月支払い)と期末配当(3月末基準・6月支払い)の年2回実施されます。年間配当金は1株あたり60円前後で安定推移しており、配当性向の引き上げや株主還元強化の方針が掲げられていることから、今後の業績進捗次第で緩やかな増配が期待されています。
Q3:関西私鉄の中で、阪急阪神HDを選ぶ最大のメリットは何ですか?
A3:最大の強みは「梅田エリアの圧倒的な不動産支配力」です。単なる鉄道会社ではなく、商業施設、オフィスビル、ホテル、宝塚歌劇や阪神タイガースといった強力なコンテンツを自前で保有しており、インフレ局面でも賃料改定や価格転嫁を通じた収益防衛力が他社より一段と高い点にあります。
まとめ:2026年以降の成長シナリオと後悔しない投資判断
阪急阪神ホールディングス(9042)は、関西屈指の優良資産とブランドを有しながらも、ガバナンス不全とコスト高という二重の試練を経験し、現在は企業体質の再定義を迫られる過渡期にあります。
タイガースの勝敗や突発的なニュースに一喜一憂するのではなく、グループの稼ぎ頭である不動産事業の収益力と、株主還元方針を冷静に見つめる姿勢が求められます。優待をフル活用できる沿線住民や、下値の堅い資産株として中長期視点で構えられる投資家にとって、現在の水準はリスクを限定しながら参入を検討できるタイミングと言えます。ご自身の投資目的が「優待と安定配当」なのか「株価の急騰益」なのかを明確に切り分けた上で、賢明な判断を下してください。 (出典: 阪急 阪神 ホールディングス 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
