EMAXIS Slim新興国株は不要?オルカンとの差を徹底検証
2024年にスタートした新NISA制度が定着した2026年現在、個人投資家の積立設定において圧倒的なシェアを誇るのは「eMAXIS Slim 全世界株式(オール・カントリー)」(通称オルカン)や米国S&P500インデックスファンドです。そうしたメガファンドの隆盛の影で、長らく投資家コミュニティの論争の的となってきたのが、三菱UFJアセットマネジメントが運用を手がける「eMAXIS Slim 新興国株式インデックス」の存在意義です。
SNSや投資系コミュニティでは「新興国株はいらない」「オルカン1本で十分」という言説が定説のように語られています。しかし、オルカンに含まれる新興国比率の減少や、インドなど急成長市場の台頭、さらには各ファンドの構造的コスト差を精査したとき、その通説はどこまで正しいのでしょうか。公表資料や市場データ、現場の投資家心理から、その真相を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「新興国株は不要」とされる主因は、オルカン(新興国組入比率約10%)との重複感と過去10年における米国株優位の利回り格差にある。
- 要点2:MSCIエマージング指数の約四半世紀にわたる足枷となった中国株リスクと、新興国特有の「隠れコスト」が長期リターンを削る構造が存在する。
- 要点3:成長著しいインド等の特定国を狙うなら単国投資が合理的であり、全体インデックスを新NISAつみたて投資枠で個別保有すべき人は限定的である。
【結論】「オルカンだけで十分」と囁かれる噂の真相と2026年最新データ
ネット上の投信コミュニティで幾度となく交わされる「eMAXIS Slim 新興国株式インデックスは本当にいらないのか」という問いに対し、大手ネット証券の積立動向を追跡する金融アナリストや運用関係者の見解は明確です。結論から言えば、「一般的な資産形成層にとって、あえて単体で買い増す必要性は極めて薄く、オルカンだけで十分」というのが客観的な事実に基づいた判断となります。
その最大の根拠は、オルカン比較と評判を精査すれば明白です。オルカン(MSCI ACWIに連動)自体に、すでに全世界の時価総額比率に応じて新興国株式が約9〜10%組み込まれています。世界経済全体へ丸ごと投資しているオルカンを保有していれば、世界的な資本移動の恩恵は自動調整されながらポートフォリオへ反映されます。
三菱UFJアセットマネジメントの公式運用報告書および公表データを確認すると、オルカンの純資産総額と資金流出入が天文学的なペースで純増を続ける一方、eMAXIS Slim 新興国株式インデックスの資金流入ペースは安定しつつも緩慢な推移にとどまっています。市場参加者の多くが「あえて新興国株式単体をトッピングする積極的な合理性」を見出せなくなっている現場のリアルが、冷徹な数字として表れています。
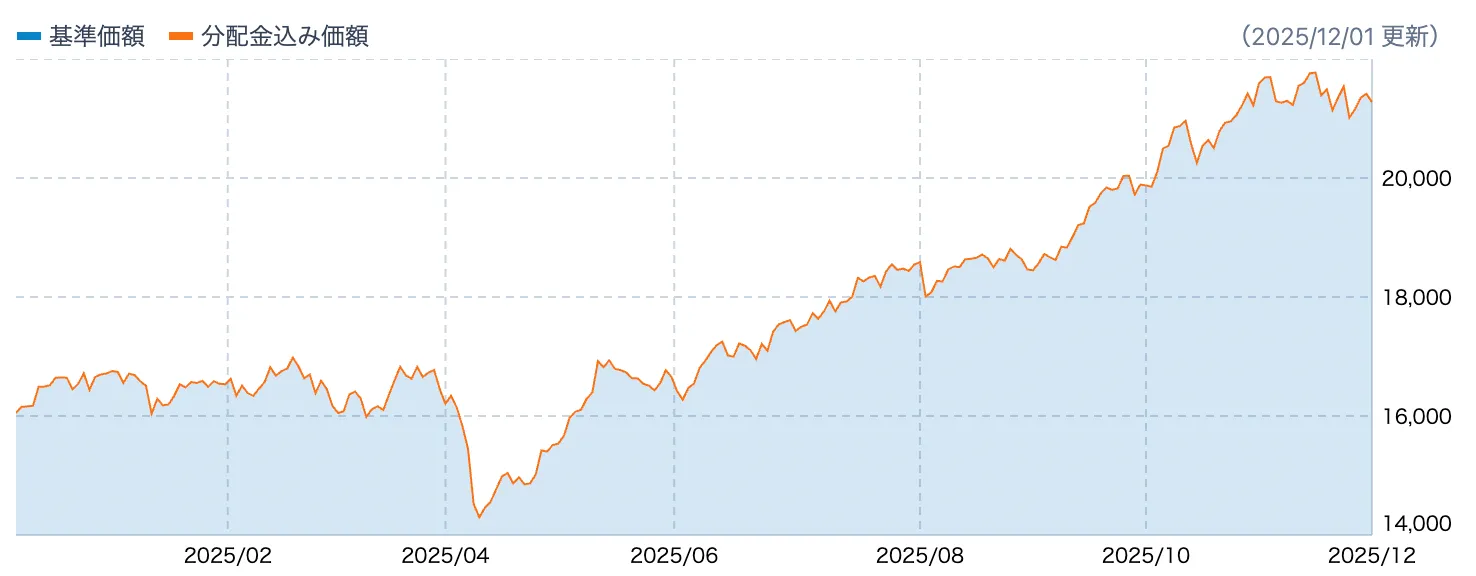
徹底比較|eMAXIS Slim 新興国株式インデックス vs オルカン
なぜここまで新興国株式単体の評価が分かれるのか、客観的なファクトを把握するために、基本スペックとコスト構造、運用実績の要点を整理した比較データを確認します。
| 項目 | eMAXIS Slim 新興国株式 | eMAXIS Slim 全世界株式(オルカン) | 編集部の見解・評価 |
|---|---|---|---|
| 連動対象インデックス | MSCIエマージング・マーケット・インデックス | MSCIオール・カントリー・ワールド・インデックス(ACWI) | オルカンには新興国24カ国が既に内包されている。 |
| 信託報酬(年率・税込) | 年0.1859%以内 | 年0.05775%以内 | オルカンの信託報酬引き下げ競争が進み、コスト差は約3倍に拡大。 |
| 実質コスト(隠れコスト含む) | 約0.25%〜0.35%前後 | 約0.07%〜0.10%前後 | 新興国特有の現地保管費用や売買手数料が重くのしかかる。 |
| 主要構成国トップ3 | 中国(約25%)、台湾(約18%)、インド(約18%) | 米国(約62%)、日本(約5%)、英国(約3%) | 新興国株式は上位3カ国・地域で6割超を占める構造的偏向がある。 |
| 新NISA制度適格性 | つみたて投資枠 / 成長投資枠 | つみたて投資枠 / 成長投資枠 | 双方とも1,800万円の非課税保有限度額で無期限運用が可能。 |
表から明らかな通り、利回りと信託報酬のバランスにおいて、オルカンは業界最低水準のコストを維持し続けています。これに対し新興国株インデックスは、低水準とはいえオルカンの3倍以上の信託報酬がかかります。さらに現地取引に伴う諸経費を含めると、保有コストの差は長期投資において無視できない差となって現れます。
新興国株式はいらない理由の深層|中国株リスクの真相とカントリーリスクの影響
個人投資家が新興国株式はいらない理由として真っ先に挙げるのが、指数の歪みとカントリーリスクの影響です。
連動指標であるMSCIエマージング・マーケット・インデックスは、新興国24カ国の大型・中型株を網羅しています。しかし、その構成銘柄と国別比率を紐解くと、私たちが漠然と抱く「発展途上国全体の若々しい経済成長に均等投資する」というイメージとはかけ離れた現実があります。
指数内で最大の比率を長年占めてきたのが中国株です。これこそが中国株リスクの真相に他なりません。過去数年にわたり、不動産不況の長期化やIT大手への規制強化、米中対立によるサプライチェーン再編が進行しました。国家主導の経済統制により、アリババやテンセントといった主力銘柄の時価総額が急激に毀損した際、インデックス全体のリターンを激しく押し下げました。
さらに、台湾のTSMC(台湾積体電路製造)への銘柄集中と地政学リスク、外資規制や通貨急落リスクなど、先進国市場にはない不確実性が常につきまといます。「高いリスクを取っているにもかかわらず、リターンが米国株や世界株に遠く及ばない」という過去15年のトラックレコードが、個人投資家に強い失望感を与えた背景があります。
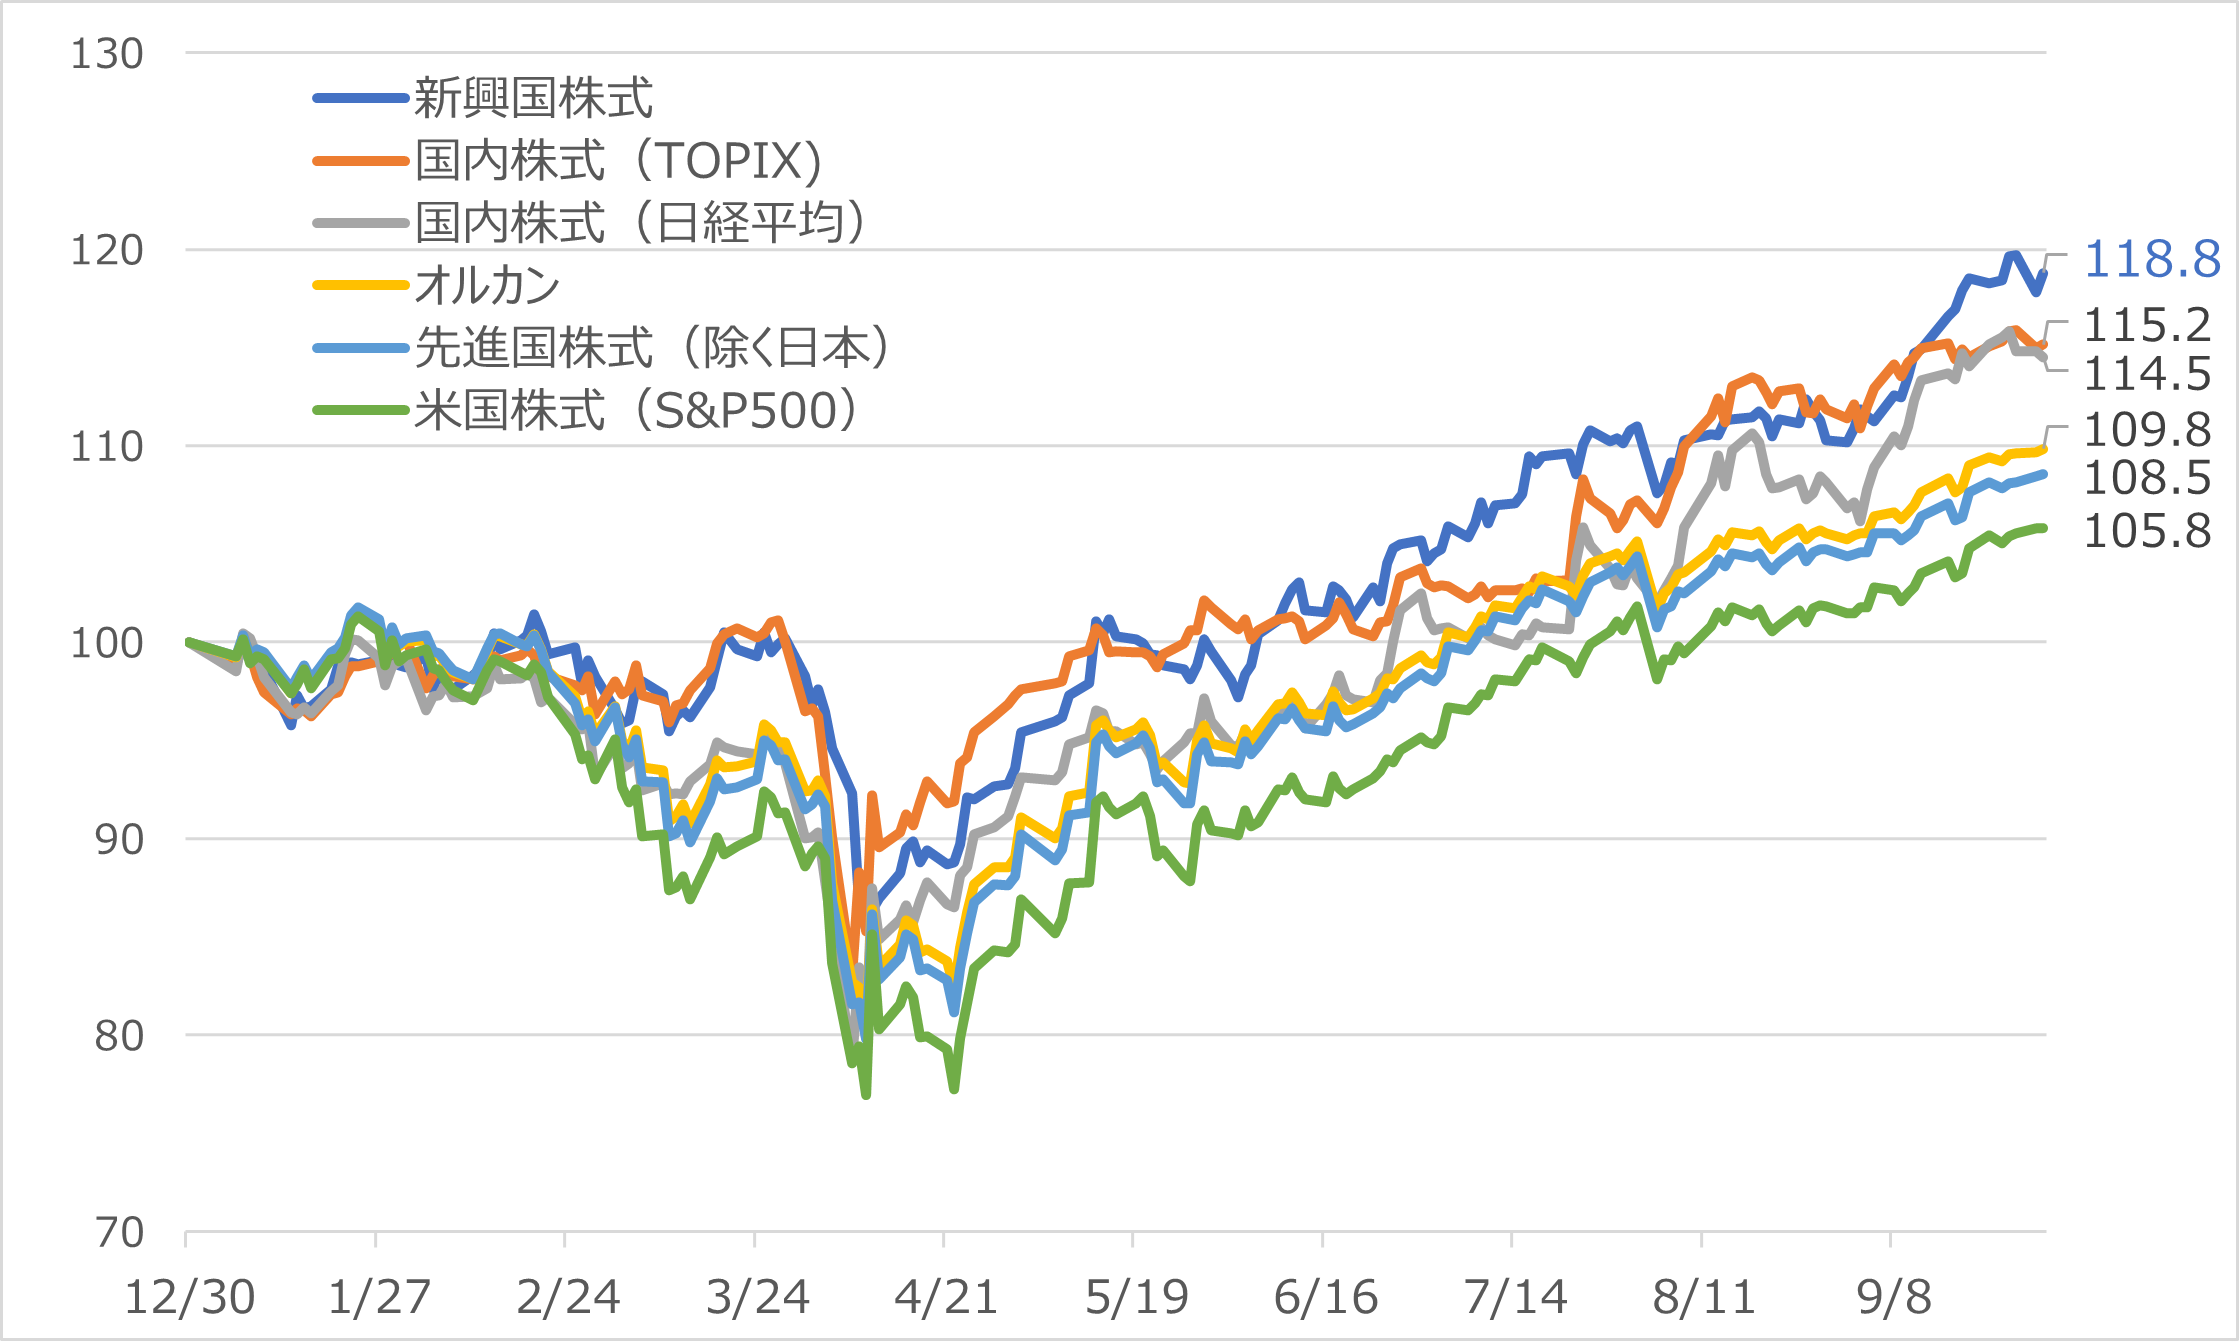
インド株投資との決定的な違い|単国投資 vs インデックスのジレンマ
「新興国の成長を取り込みたいなら、新興国インデックスではなくインド株を買うべき」という議論が活発化したのも見逃せないポイントです。ここで生じるのがインド株投資との違いです。
国際通貨基金(IMF)の統計でも示されている通り、インドは人口ボーナス期にあり、力強い実質GDP成長率を誇ります。しかし、MSCIエマージング・マーケット・インデックスを通じて間接投資する場合、インド株の組入比率は全体の15〜18%程度にとどまります。
つまり、インド市場が年率10%で急騰したとしても、同指数内で四半世紀近く大きなウェイトを占める中国市場が低迷すれば、成長果実が相殺されてしまいます。これが「新興国インデックスの希釈化問題」です。成長市場をダイレクトに享受したい投資家は、新興国インデックスではなく、インド単国のアクティブ投信やサクソバンク、ネット証券で買える単国ETFへと資金をシフトさせています。
隠れコストと実質コストの盲点|目論見書だけでは見えない現実
投資信託を評価する際、多くの投資家は目論見書に記載された「信託報酬率」にのみ目を奪われがちです。しかし、新興国市場への投資で最も警戒すべきは隠れコストと実質コストの乖離です。
新興国市場での株式売買には、以下のような特有の追加コストが発生します。
- 海外市場での保管費用:新興国の証券保管振替機関(カストディアン)への手数料は、米国や欧州などの先進国市場と比較して割高に設定されています。
- 売買委託手数料およびスプレッド:流動性が先進国ほど高くない市場では、大口のバスケット売買を行う際のスリッページ(価格乖離)や取引所手数料が嵩みます。
- 為替交換コスト・外資規制への対応コスト:現地通貨と米ドル・日本円の間で発生するスプレッドや、外国人投資家向けの課税処理費用が純資産から差し引かれます。
三菱UFJアセットマネジメントが年1回発行する運用報告書を精査すると、eMAXIS Slim 新興国株式インデックスの実質コストは、名目の信託報酬(年約0.186%)に対し、実際には年約0.25%〜0.35%程度に達する年度が見受けられます。実質コストが0.1%未満に抑えられているオルカンと比較した場合、保有コストの溝は想像以上に深くなります。

【実態検証】ネットの評判と口コミまとめ|SNS・個人投資家の生の声
ネットの評判と口コミまとめを調査すると、実際に長年積み立ててきた個人投資家たちのリアルな葛藤と検証の声が確認できます。
大手投資掲示板やSNS上で見られる生の声は、主に以下の2つの陣営に分かれています。
【否定派・オルカン一本化派の声】
「2019年から新NISA前までSlim新興国を積立設定していたが、S&P500やオルカンと比べてリターンが低すぎる上に値動きが荒すぎて精神的ストレスだった。結局すべて売却してオルカン1本に集約した」(40代・IT企業勤務)
「新興国の人口動態に夢を見ていたが、企業の利益が株主に還元されない社会主義的リスクを痛感した。オルカンを握りしめていれば十分」(30代・公務員)
【肯定派・逆張り保有派の声】
「オルカンは米国株が6割以上を占めており、実質的に米国株投信に近い。真の分散投資を追求するなら、あえて割安に放置されている新興国をサテライトで5〜10%持つ価値はある」(50代・個人投資家)
「インドと台湾のハイテク銘柄の爆発力は侮れない。中国の景気刺激策が本格化した時のアップサイドを狙うため、毎月少額だけ積立を継続している」(30代・会社員)
現場の実感として、「オルカンのパフォーマンスに圧倒され、新興国株の積立を途中で解除した」という脱落者が後を絶たない実態が浮き彫りになっています。
【プロの結論】行動経済学から見出すべき教訓と向いている人の条件
投資の世界において、特定の地域や資産クラスを「完全に不要」と断じることには慎重であるべきです。しかし、行動経済学の視点から個人投資家の心理を分析すると、新興国株式インデックスの単体保有には極めて高いハードルが存在します。
人間には、上昇している資産を過剰に評価し、低迷している資産を切り捨てる「リターン追認バイアス(プロシクリカリティ)」が存在します。過去十数年の米国市場の圧倒的な強気相場を目の当たりにした結果、多くの投資家は「米国一強が未来永劫続く」という錯覚に陥っています。
歴史を振り返れば、2000年代初頭の「BRICsブーム」のように、新興国が先進国をアウトパフォームした時代も確実に存在しました。しかし、いつ訪れるか分からない新興国のターンを、低迷期を通じて10年、20年と耐え忍ぶには、強靭な規律と深い市場理解が求められます。
新興国株式インデックスをおすすめできる人
- 米国株への過度な資産集中に不安を抱き、時価総額加重平均以上の新興国比率(15〜20%以上)を意図的に作りたい人。
- PBR(株価純資産倍率)やPER(株価収益率)の歴史的低水準に着目し、長期的なバリュー投資・逆張り戦略を徹底できる人。
- 数年間リターンがマイナスに沈んでも感情的にならず、淡々とリバランスをこなせる経験豊富な上級者。
新興国株式インデックスをおすすめできない人(オルカン推奨)
- 新NISAつみたて投資枠で、思考停止でストレスなく資産形成を完結させたい初心者〜中級者。
- SNS等で他人の運用実績を見て「なぜ自分のファンドは増えないのか」と焦りを感じやすい人。
- 「成長している国=株価が上がる国」と短絡的に結びつけてしまい、企業統治(ガバナンス)やカントリーリスクを許容できない人。
【eMAXIS Slim 新興国株式インデックス】に関するよくある質問(FAQ)
Q1:オルカンを毎月積み立てている場合、eMAXIS Slim 新興国株式インデックスを買い足す必要はありますか?
A1:原則として買い足す必要はありません。オルカンにはすでに世界時価総額比率に基づき約10%の新興国株式が組み込まれており、自動的に比率のリバランスが行われます。あえて新興国株を買い足すと、米国をはじめとする先進国株の比率を意図的に下げる「偏ったポートフォリオ」になるため、明確な意図がない限りオルカン単体での積立が合理的です。
Q2:インド経済の急成長に期待してこのファンドを買うのは有効な選択肢ですか?
A2:あまり効率的な選択肢とは言えません。eMAXIS Slim 新興国株式インデックスに占めるインドの比率は約18%前後にとどまり、中国や台湾の比率の方が高くなっています。インドの成長を集中的に享受したい場合は、新興国全体をカバーするインデックスではなく、インド株単体に連動する投資信託やETFをサテライト枠として選択する方が投資目的と整合します。
Q3:すでに保有している新興国株式インデックスは、今すぐ売却してオルカンに移すべきですか?
A3:含み損益や保有方針によりますが、ポートフォリオ全体の新興国比率がご自身の許容範囲(総資産の5〜10%以内など)に収まっているなら、慌てて狼狽売りする必要はありません。ただし、今後の新規積立については、オルカンやS&P500へ集約し、保有中の新興国株はそのまま非課税枠で放置するか、リバランスのタイミングで段階的に乗り換えるのが賢明なアプローチです。
まとめ:2026年以降の資産形成で後悔しないための判断基準
2026年最新の見通しを踏まえた時、eMAXIS Slim 新興国株式インデックスは決して「粗悪なファンド」ではありません。三菱UFJアセットマネジメントの徹底したローコスト思想のもと、新興国インデックスファンドの中では依然として国内トップクラスの低コストと流動性を維持しています。
しかし、「ファンドの品質が優れていること」と「個人のポートフォリオに組み入れるべきか」は全く別の問題です。
大半の個人投資家にとって、資産形成の成否を分けるのは「途中で投げ出さずに市場に居続けられるかどうか」です。構造的なカントリーリスクを抱え、隠れコストも割高な新興国株を単体で保有し続けることは、心理的な揺らぎを招く大きな原因になり得ます。
新NISAという非課税制度の恩恵を最大限に活かすのであれば、世界市場のダイナミズムを自動で調整してくれるオルカンをコア資産に据える戦略こそが、最も堅牢で再現性の高い選択肢と言えます。流行や噂に惑わされることなく、自身のリスク許容度と投資期間に基づいたブレない航路を守り抜くことが重要です。 (出典: emaxis slim 新興 国 株式 インデックス(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
