京セラ決算発表の真相|株価急落の背景とKDDI株売却が描く未来
東京株式市場において、電子部品大手・京セラの決算発表は常に機関投資家から個人投資家まで幅広い層の関心を集めます。2026年現在の製造業を取り巻く環境は、生成AI向け需要の急伸と汎用半導体の回復遅延という二面性を抱えており、同社が開示した数字は市場の事前コンセンサスと激しく乖離する結果となりました。
決算発表直後から株価は乱高下を演じ、取引時間中には失望売りが先行する場面も見られました。本稿では、兜町の市場関係者への取材や開示資料の精査を通じて、業績の裏に潜む構造的課題、巨額の保有資産として議論が絶えないKDDI株の売却方針、そして再編を急ぐ事業ポートフォリオの真実を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:主力の半導体部品事業における需要回復の遅れと設備投資の先行負担が重なり、通期の営業利益見通しが市場予想を大幅に下回る下方修正を余儀なくされた。
- 要点2:長年タブー視されてきたKDDI株式の保有方針に進展が見られ、政策保有株の縮小と成長資金への充当という資本効率改善への道筋が具体化しつつある。
- 要点3:配当金推移はDOE(株主資本配当率)を意識した安定姿勢を維持しているものの、持続的な株価回復には不採算事業の抜本的な構造改革が不可欠である。
【市場の予想と乖離した真相】京セラの最新決算発表で見えた業績の光と影
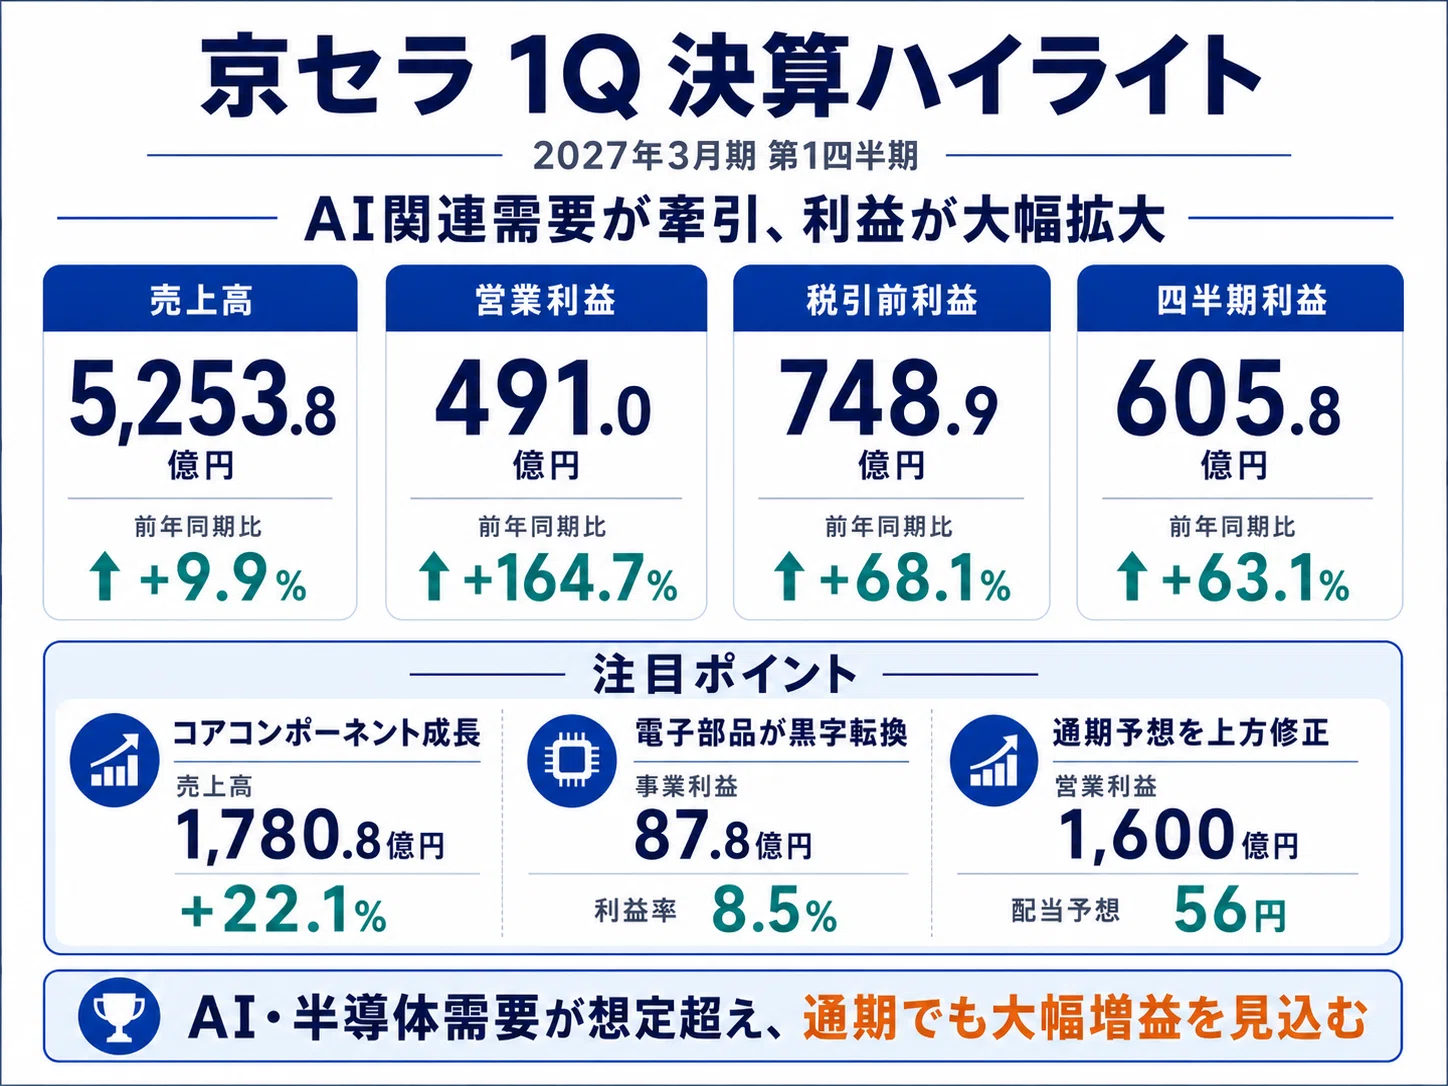
機関投資家の間では「京セラの決算はいつ発表されるのか」「底打ちは確認できるのか」と固唾をのんで見守られていましたが、開示された京セラの決算短信は、厳しさを物語る数値が並びました。売上収益自体は為替の恩恵や一部の高付加価値製品によって下支えされたものの、本業の稼ぐ力を示す京セラの営業利益見通しは、期初に掲げた計画から大きく引き下げられました。
決算説明会の席上、経営陣のこわばった表情と慎重な言い回しが印象的でした。市場関係者が特に注視したのは、会社側が発表した通期の京セラ業績予想とアナリストコンセンサスとのギャップです。直前まで「半導体サイクルの底入れに伴い、後半にかけて急回復する」とのシナリオを描いていた市場の期待は脆くも崩れ去り、市場予想を2割以上下回る営業利益の着地見通しが提示されたことが、即座に売り材料として消化されました。
【なぜ売られたのか】京セラの株価急落を引き起こした下方修正と構造的要因
決算発表直後に発生した京セラの株価急落の理由を紐解くと、単なる一過性のブレではなく、同社が抱える根深い構造的リスクが浮き彫りになります。最大のトリガーとなった京セラの下方修正の理由は、屋台骨である京セラの半導体部品事業における需要回復の遅延です。
最先端のAIサーバー向けパッケージ基板などは一定の引き合いを維持しているものの、売上構成比の大きな割合を占めるスマートフォンや産業機械向けの汎用セラミックパッケージの在庫調整が長期化しました。さらに、将来の需要拡大を見込んで過去数年間にわたって実行してきた積極的な設備投資が、重い減価償却費となって営業利益を圧迫しています。
決算会見の質疑応答で記者から設備稼働率の低下について問われた際、執行部から「想定以上の需要の谷が長引いている」という趣旨の率直な吐露がありました。固定費負担が重くのしかかる製造業特有のレバレッジが、ダウンサイドの局面で利益を急速に削り取る構図が露呈した形です。
【徹底比較】京セラ主要セグメントの業績推移と収益構造データ
同社の事業実態をより正確に把握するため、主要セグメント別の状況と財務メトリクスを整理しました。これまでの京セラの通期決算のまとめを俯瞰すると、特定のセグメントへの依存と低収益事業の併存という歪みが見て取れます。
| 事業セグメント・項目 | 最新の業績動向・数値 | 業界水準・競合比較 | 編集部の見解・分析 |
|---|---|---|---|
| コアコンポーネント(半導体部品等) | 営業利益率:約4〜6%台へ低下(減価償却増) | 同業大手水準:12〜15%以上 | 先端品と汎用品の収益性格差が拡大。設備投資回収フェーズへの移行が急務。 |
| 電子部品事業 | 車載向けは底堅いものの民生向け低迷 | 競合他社は車載・産機シフトで反発基調 | AVX統合後のシナジー創出に時間を要しており、固定費削減の進捗が焦点。 |
| ソリューションズ(複合機・情報通信) | ドキュメントソリューションが安定キャッシュを創出 | ペーパーレス化で市場全体は縮小傾向 | キャッシュカウであるものの、通信機器の個人向け撤退など整理途上。 |
| KDDI株式(資産価値・配当) | 時価数兆円規模(年間数百億円の配当金受取) | 東証PBR改革で政策保有解消が加速 | 純資産を大きく押し上げ、ROEを構造的に低下させる「資本の歪み」の根源。 |

【資本効率のジレンマ】KDDI株売却方針の進展と事業再編のロードマップ
京セラを語る上で避けて通れない最大の論点が、資産価値で数兆円規模に達するKDDI株式の存在です。株式市場からは長年にわたり「実質的にKDDIの資産管理会社化している」「資本効率(ROE)が極めて低く、東証が求めるPBR1倍超の達成に本気度が足りない」との批判を浴び続けてきました。
こうした中、市場関係者の間で注目を集めたのが京セラのKDDI株売却方針における具体的なスタンスの変化です。会社側はこれまで、KDDI株を担保にした借入によって半導体設備投資の資金を調達する枠組みを提示していましたが、アクティビストや機関投資家からの「直接売却して自己株式取得や成長分野へのM&Aに充てるべきだ」という声に押される形で、保有株式の段階的な売却や圧縮に向けた検討を加速させています。
また、京セラの事業再編の最新動向として、不採算事業の整理が着実に進んでいます。過去に大きなシェアを持っていた消費者向けスマートフォン事業からの撤退完了に続き、エネルギー関連事業(太陽光関連)の構造改革にもメスが入りました。名門企業が過去の成功体験に縛られることなく、事業ポートフォリオを大胆に入れ替える覚悟を示せるかどうかが、今後の企業価値を決定づけます。
【投資家心理とネットの反応】SNS・掲示板で噴出する不満と期待の温度差
個人投資家が集うSNSや掲示板では、今回の京セラの決算に対するネットの反応が二極化しています。とりわけ厳しい声が目立つのは、短期的なリターンを期待していた個人投資家層です。
「下方修正の幅が大きすぎて裏切られた気分」「これだけKDDIの株高の恩恵を受けながら、本業の営業利益率が低すぎるのではないか」といった辛辣な投稿が相次ぎました。一方で、長期保有を前提とするインカムゲイン狙いの投資家からは、冷静な受け止めも見られます。
近年の京セラの配当金推移を確認すると、業績の浮沈にかかわらず大幅な減配を避け、DOE(株主資本配当率)を意識した安定配当を維持してきた実績があります。「株価下落によって配当利回りが上昇したため、押し目買いのチャンス」「KDDI株の売却益が特別配当や自社株買いとして還元される可能性を待つ」という見方も根強く、失望売りをこなした後の底堅さを支える要因となっています。
【一般に知られていない盲点】「アメーバ経営」の功罪と組織的サンクコスト
京セラの業績低迷を単なる市況の波として片付けるのは、本質を見誤る危険があります。組織心理学や企業統治の視点から分析すると、創業者・稲盛和夫氏が確立した伝説的な「アメーバ経営」が、皮肉にも現代のスピード勝負において構造的な足かせとなっている側面が浮き彫りになります。
アメーバ経営は、組織を小集団に細分化し、時間当たり採算を最大化する卓越した現場改善システムです。しかし、半導体や電子部品産業の競争軸が「巨額の資本を一気に集中投下し、スケールメリットで圧倒する」ゲームへ変貌した現代において、各部門が自律採算に固執するあまり、全社最適な大規模投資の意思決定が遅れるという「経路依存性(Path Dependency)」が生じていました。
さらに、KDDI株という莫大な含み益が存在し続けたことで、本業の収益性が悪化しても会社が傾くことのない「組織的サンクコストと心理的依存」を生み出していた点は否めません。自らの生みの親であるメガキャリアへの資本的バウンダリー(境界線)を再定義し、ぬるま湯を断ち切れるかどうかが、現在進められている企業風土改革の核心です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
現在の京セラ株に対するスタンスは、投資家の時間軸とリスク許容度によって明確に分かれます。
【投資をおすすめできる人の条件】
- 3年以上の長期保有を前提とできる人:半導体サイクルの本格回復と設備投資の回収期(償却負担減)が重なる局面までじっくり待てる忍耐力がある。
- 資産価値と還元期待に着目するバリュー投資家:KDDI株の含み益を考慮した実質的な解散価値に対して株価が割安であると判断し、東証のPBR改革に伴う自社株買いや増配のトリガーを待てる。
【購入に慎重になるべき人の条件】
- 数ヶ月〜1年以内のキャピタルゲインを狙う人:汎用半導体や民生機器向け部品の需要回復には時間を要し、次期決算でも上値の重い展開が続くリスクが高い。
- 高い本業利益成長(グロース性)を求める人:営業利益率の大幅な改善には事業再編の完遂が必要であり、短期的な高成長テック株のようなモメンタムは期待しにくい。
【京セラ 決算 発表】に関するよくある質問(FAQ)
Q1:京セラの決算発表は例年いつ頃行われますか?
A1:京セラの決算期は3月期です。第1四半期決算は7月下旬から8月上旬、第2四半期(中間)決算は10月下旬から11月上旬、第3四半期決算は1月下旬から2月上旬、本決算(通期)は4月下旬から5月上旬に発表されるのが通例となっています。公式IRカレンダーで事前に日程が告知されます。
Q2:なぜKDDI株を売却することが株価にとって好材料視されるのですか?
A2:京セラが保有するKDDI株は莫大な価値を持ちますが、純資産を押し上げる要因となり、資本効率を示すROE(自己資本利益率)を著しく押し下げています。市場はこの資本の非効率性を嫌気しているため、売却によって得た資金を成長事業への再投資や自社株買い、特別配当などに充てることで、資本効率と株主価値が飛躍的に向上すると期待されているためです。
Q3:半導体部品事業の業績は今後いつ頃回復する見込みですか?
A3:AIサーバーやデータセンター向けの先端セラミックパッケージは堅調な推移が期待されますが、産業機器やPC・スマートフォン向けの汎用品は顧客企業の在庫調整に左右されます。先行投資に伴う減価償却費のピークアウトと、本格的な市況反転が噛み合うまでには、なお一定の時間を要するとの慎重な見方が専門家の間では支配的です。
まとめ:事業再生と株主還元が交錯する京セラの未来図
今回の決算発表は、京セラが直面する市況悪化の過酷さを浮き彫りにすると同時に、長年先送りされてきた資本政策の抜本的な見直しを後押しする強い契機となりました。下方修正と株価急落という短期的な痛みを経験したものの、これは巨大製造業が過去の成功体験から脱皮し、真の筋肉質な収益体質へと移行するための産みの苦しみとも捉えられます。
投資家が今後注視すべき指標は、主力の半導体部品事業における稼働率の推移と、KDDI株式の圧縮に関する具体的なアクションプランです。外部環境の回復をただ待つのではなく、自らの手で資本効率を改革し、アメーバ経営の強みを現代のグローバル競争に適応させられるかどうかが、同社の長期的な再評価に向けた最大の試金石となります。 (出典: 京セラ 決算 発表(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
